

Você recebe uma proposta de emprego, vê o número, faz as contas de cabeça — “com esse valor, dá para pagar tudo e ainda sobra algo” — e aceita animado. Semanas depois, o primeiro holerite chega, e o valor que cai na conta é visivelmente menor do que aquele número que você guardou na cabeça.
Isso não é impressão, e também não é nenhum tipo de erro da empresa. É a diferença entre dois números que, na teoria, todo mundo já ouviu falar, mas que poucas pessoas realmente entendem na prática: salário bruto e salário líquido.
O problema não é só técnico. É comportamental. Porque quando você planeja sua vida financeira baseado no número errado — o bruto, em vez do líquido — todo o resto do seu orçamento nasce torto, sem que você perceba de onde veio o erro. Neste texto, você vai entender exatamente por que seu salário “encolhe” entre a proposta e a conta bancária, e, mais importante, como parar de planejar sua vida com base em um número que nunca foi realmente seu.
O número que você combinou não é o número que você vai receber
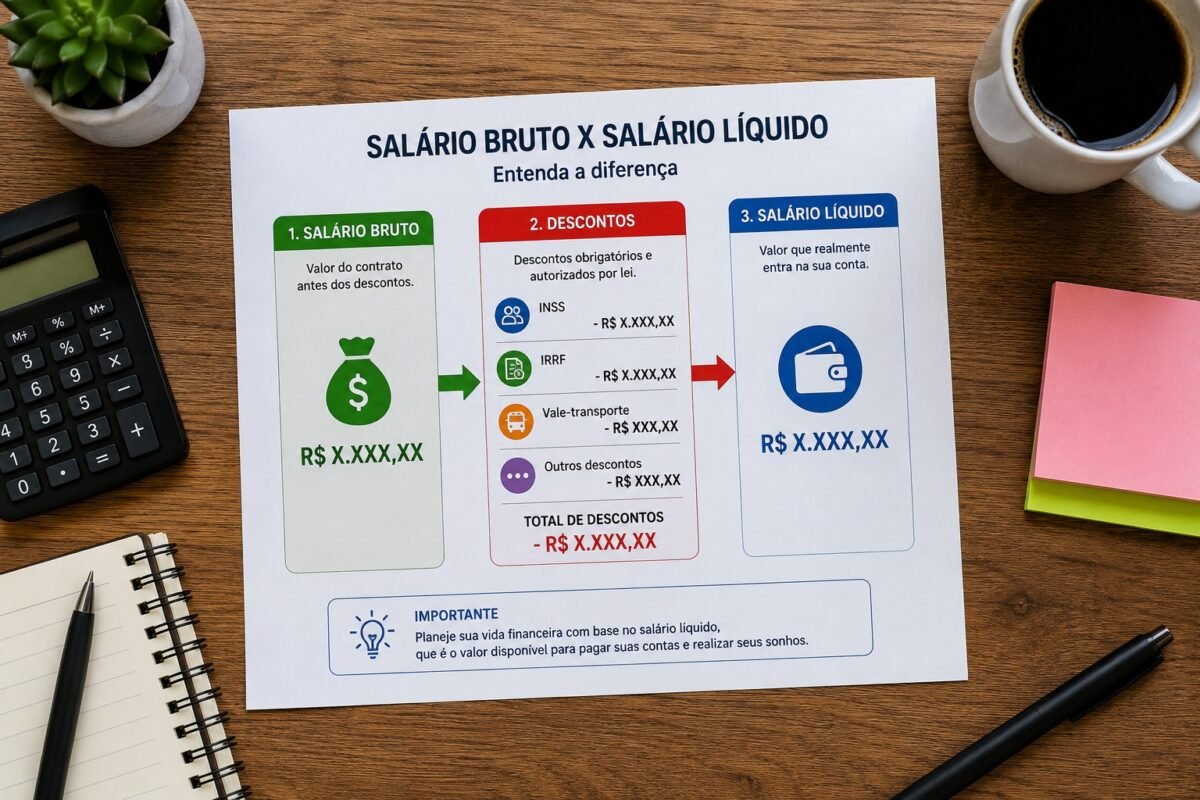
Vamos direto ao ponto: o salário bruto é o valor combinado no contrato, aquele que aparece na proposta de emprego e na carteira de trabalho. É a referência oficial, usada para calcular benefícios, horas extras, adicionais e até o seu 13º salário.
O salário líquido é outra coisa: é o valor que realmente entra na sua conta, depois de todos os descontos obrigatórios. É com ele — e só com ele — que você paga aluguel, faz compras, cobre contas. É o único número que realmente importa para o seu dia a dia financeiro.
O problema é que a maioria das pessoas planeja a vida usando o número errado. Você recebe a proposta com o valor bruto, faz as contas mentais com esse valor, e só descobre a diferença real quando o primeiro holerite chega — momento em que o orçamento que você já tinha desenhado na cabeça simplesmente não bate com a realidade.
Isso não acontece porque você não sabe que existem descontos. A maioria das pessoas sabe, de forma vaga, que “desconta alguma coisa”. O problema é que “alguma coisa” não é um número que dá para planejar em cima. E é exatamente aí que mora o primeiro erro silencioso do seu controle financeiro: tentar se organizar com base em uma expectativa, não em um valor real.
De onde vem a diferença: entendendo os descontos
Para parar de ser pego de surpresa todo mês, vale entender, de forma simples, o que exatamente reduz o seu salário bruto até chegar no líquido.
INSS — a sua contribuição para a aposentadoria
Todo trabalhador com carteira assinada contribui obrigatoriamente para o INSS (Instituto Nacional do Seguro Social). Esse desconto garante direitos futuros — aposentadoria, auxílio-doença, salário-maternidade, entre outros benefícios previdenciários.
O valor descontado não é um percentual fixo aplicado sobre todo o salário de uma vez. Ele funciona em faixas: partes diferentes do seu salário são taxadas em percentuais diferentes, de forma progressiva — quanto maior a faixa salarial, maior o percentual aplicado sobre aquela parte específica do valor.
Na prática, isso significa que dois trabalhadores com salários parecidos podem ter descontos de INSS ligeiramente diferentes, dependendo de como o valor se encaixa nessas faixas.
IRRF — o Imposto de Renda Retido na Fonte
Diferente do INSS, o Imposto de Renda não incide sobre todo mundo. Existe uma faixa de isenção — quem ganha até um determinado valor não paga IRRF. Acima dessa faixa, o desconto também é progressivo, ou seja, cresce conforme a renda aumenta.
É comum que trabalhadores com salários mais próximos da faixa de isenção nem percebam esse desconto no holerite — mas, à medida que o salário sobe (com um aumento, uma promoção, uma mudança de emprego), o IRRF passa a pesar mais, e a sensação de “ganhei mais, mas não sinto tanta diferença assim” começa a aparecer.
Vale-transporte e outros descontos autorizados
Quando o vale-transporte é oferecido pela empresa, a lei permite descontar até um percentual limitado do salário do trabalhador para custeá-lo — o restante fica por conta da empresa. Isso significa que, mesmo sendo um benefício, o vale-transporte também reduz o valor líquido que você recebe, embora em troca de um custo com deslocamento que você teria de qualquer forma.
Outros descontos possíveis incluem contribuição sindical (quando associado a um sindicato), plano de saúde ou odontológico custeado parcialmente pelo funcionário, e eventuais descontos por atraso, falta ou empréstimo consignado, quando existentes.
O que isso significa na prática
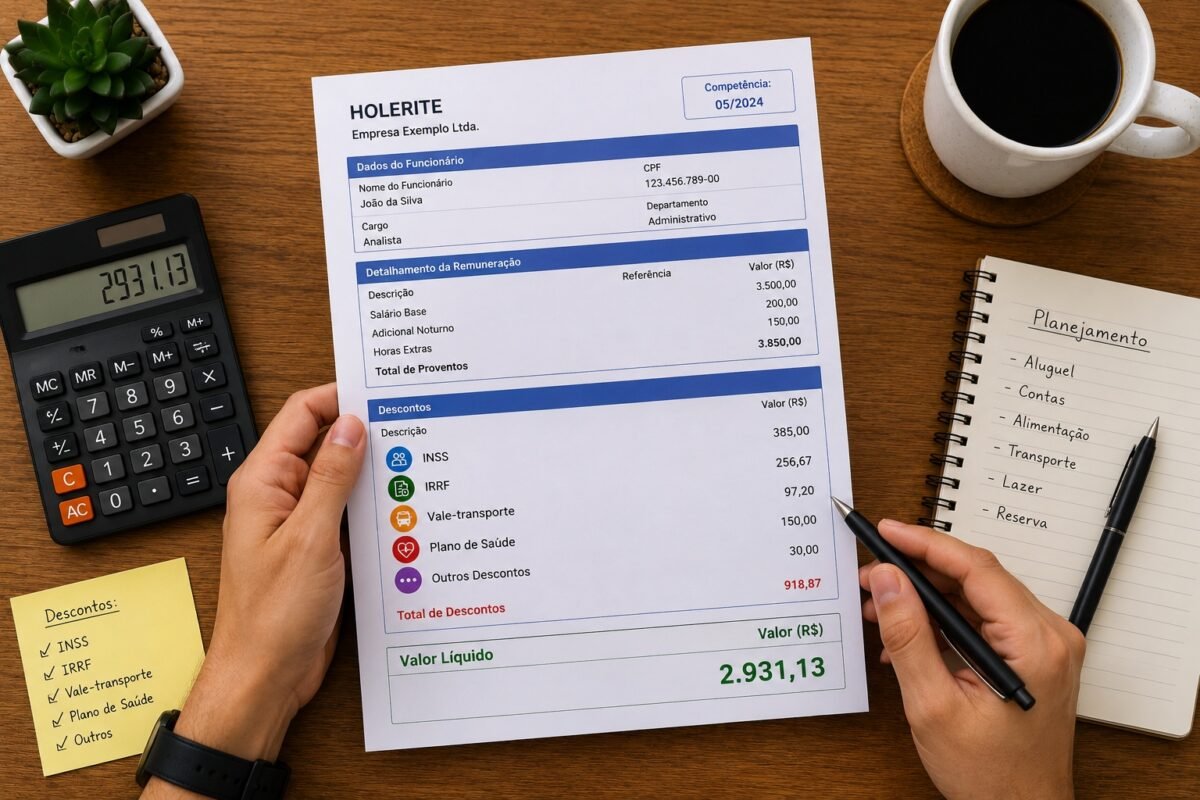
Some tudo isso, e não é raro que a diferença entre o salário bruto anunciado e o líquido que efetivamente cai na conta fique entre 10% e 20%, dependendo da faixa salarial e dos descontos aplicáveis. Ou seja: se você planeja sua vida com base no número bruto, você está, sistematicamente, superestimando o quanto tem disponível todo mês — antes mesmo de gastar um único real.
O outro lado da moeda: o que a empresa paga e você nunca vê
Existe uma parte dessa equação que quase nunca é discutida, e que ajuda a entender ainda melhor por que a diferença entre o valor “prometido” e o valor “sentido” é tão grande.
O custo que uma empresa tem com um funcionário é bem maior do que o salário bruto que aparece no contrato. Além do salário, a empresa é obrigada a arcar com encargos como o FGTS (8% do salário depositado mensalmente em uma conta vinculada ao trabalhador, mas que você só acessa em situações específicas, como demissão sem justa causa ou compra da casa própria), a provisão para o 13º salário, a provisão para férias acrescidas de um terço, e diversos encargos previdenciários e trabalhistas que recaem sobre a folha de pagamento.
Isso significa que o “custo total” de manter você empregado é significativamente maior do que o próprio salário bruto — só que quase todo esse valor extra nunca aparece diretamente no seu bolso mês a mês. Ele existe, mas está distribuído em benefícios de longo prazo (aposentadoria, FGTS, 13º, férias), não no salário disponível para o seu dia a dia.
Entender isso não muda o valor que você recebe, mas ajuda a explicar por que, às vezes, ouvir “você custa caro para a empresa” soa tão distante da sua realidade de “o salário nunca é suficiente”. Os dois números — o que a empresa gasta e o que você recebe no bolso — são bem diferentes, e é importante não confundir um com o outro na hora de avaliar sua própria situação financeira.
O bônus e a PLR: o segundo número que costuma decepcionar
Se você trabalha em uma empresa que oferece bônus por metas ou Participação nos Lucros e Resultados (PLR), provavelmente já viveu essa experiência: o valor “possível” de bônus, anunciado na contratação ou nas metas do ano, é sempre maior do que o valor efetivamente recebido.
Isso acontece porque o valor máximo de bônus normalmente pressupõe 100% das metas atingidas — um cenário que, na prática, poucos times ou indivíduos alcançam de forma completa e consistente. É comum que o valor real recebido fique bem abaixo do valor “cheio” anunciado, especialmente em anos de resultado mais fraco da empresa ou do setor.
O problema comportamental aqui é semelhante ao do salário bruto versus líquido: se você já planeja seus gastos do ano — uma viagem, uma reforma, uma quitação de dívida — contando com o valor máximo do bônus, você está, de novo, planejando com base em uma expectativa, não em um número real.
Uma forma mais segura de lidar com isso é nunca comprometer gastos fixos ou dívidas com base no valor máximo possível de um bônus ou PLR. Se ele vier no valor total, ótimo — trate como um bônus de verdade, uma sobra inesperada. Se vier menor, o seu planejamento não desmorona, porque nunca dependeu dele.
Por que esse gap entre o esperado e o real sabota o seu controle financeiro
Até aqui, vimos as causas técnicas da diferença entre o que parece que você ganha e o que realmente ganha. Mas o motivo pelo qual isso importa tanto para o seu controle de gastos vai além da técnica — é comportamental.
Quando você planeja sua vida financeira com base em um número maior do que o real, cada decisão que vem depois nasce distorcida. O aluguel que “cabe no orçamento” na verdade compromete uma fatia maior do que deveria. O plano de assinar um serviço “porque dá para pagar” na verdade aperta um orçamento que já estava mais apertado do que parecia. E, quando o dinheiro não fecha no fim do mês, a tendência natural é achar que o problema foi “gastar demais” — quando, na origem, o problema foi planejar em cima de um número que nunca existiu de verdade no seu bolso.
Esse tipo de erro de base é particularmente traiçoeiro porque ele não parece um erro de planejamento — parece um problema de disciplina. Você se cobra por não conseguir se organizar, sem perceber que a régua usada desde o início já estava errada.
Como parar de planejar com o número errado
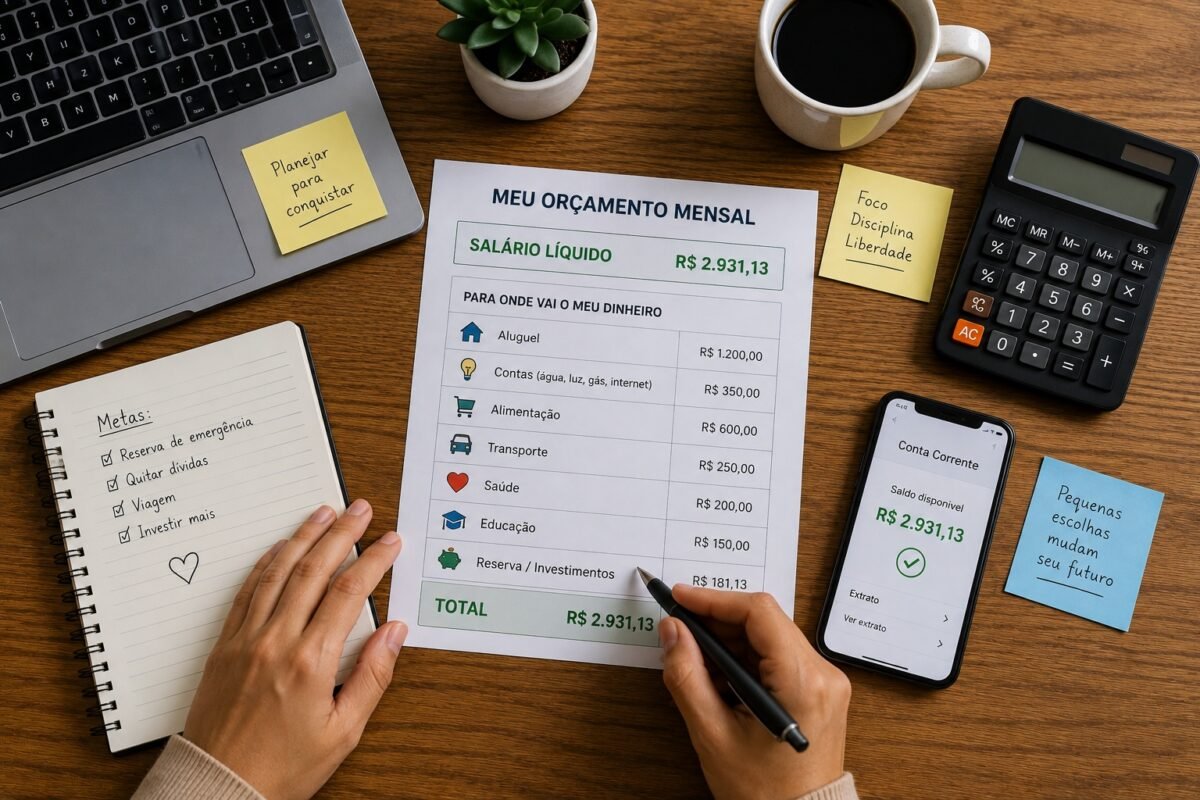
A solução para esse problema não é complicada, mas exige um ajuste de hábito simples: nunca tome decisões financeiras — aluguel, financiamento, assinatura, qualquer compromisso recorrente — com base no salário bruto ou no valor máximo de um bônus. Toda decisão de comprometimento financeiro deve ser calculada em cima do salário líquido real, o valor que efetivamente cai na sua conta, mês após mês.
Se você está em processo de troca de emprego ou negociando uma proposta, peça para a empresa esclarecer com clareza qual é o valor líquido estimado, não apenas o bruto. A maioria dos departamentos de RH tem essa informação disponível ou consegue simular rapidamente. Não tenha receio de perguntar — é uma informação básica para você conseguir avaliar a proposta com realismo, não apenas com entusiasmo.
Se você já está empregado, reserve alguns minutos para olhar seu holerite com atenção, não só o valor final. Identifique quanto está sendo descontado de INSS, de IRRF (se houver), e de qualquer outro desconto recorrente. Esse exercício simples transforma um número abstrato (“desconta alguma coisa”) em um número concreto, que você pode usar para planejar com mais segurança.
Um exercício rápido para aplicar agora
Pegue seu último holerite. Anote o valor bruto no topo. Anote, um por um, cada desconto listado — INSS, IRRF, vale-transporte, outros. Some tudo. Compare com o valor líquido que efetivamente caiu na sua conta.
Agora, pergunte-se: os seus planos financeiros atuais — aluguel, parcelas, assinaturas, metas de economia — foram feitos com base em qual desses dois números? Se a resposta for “o bruto” ou “eu nem sei ao certo”, esse é o primeiro ajuste a fazer no seu planejamento a partir de agora.
Isso não é sobre ganhar menos — é sobre planejar com clareza
Vale reforçar um ponto importante antes de encerrar: entender a diferença entre salário bruto e líquido não é motivo para desânimo ou para sentir que “ganha pouco”. Os descontos existem por razões legítimas — previdência, imposto de renda progressivo, direitos trabalhistas que protegem você no longo prazo.
O objetivo aqui não é questionar a existência desses descontos, mas garantir que o seu planejamento financeiro seja construído sobre uma base real, não sobre uma expectativa inflada. Um orçamento montado com o número certo, mesmo que menor do que você gostaria, é infinitamente mais sustentável do que um orçamento montado com um número que nunca existiu de verdade no seu bolso.
Quando você entende exatamente de onde vem essa diferença — e passa a planejar sempre com base no valor líquido — você elimina uma das causas mais silenciosas e menos discutidas do “sensação de que o dinheiro nunca é suficiente”: não é que falte dinheiro, é que, desde o início, você estava calculando com o número errado.
Se este texto fez sentido para você, continue acompanhando o comececompouco.com.br. Aqui, a organização financeira acontece no ritmo da vida real — sem fórmulas milagrosas e sem culpa.
Você já calculou a diferença entre o seu salário bruto e o líquido? Comenta aqui quanto realmente sobra depois dos descontos — muita gente nunca fez essa conta
Salário bruto: é o salário combinado.
Salário líquido: é o seu salário verdadeiro.
Salva esse post pra nunca mais confundir os dois.
Nossas redes sociais


Autor

Com as tags descontos no salário, holerite, INSS, IRRF, Planejamento financeiro, salário bruto, salário líquido