

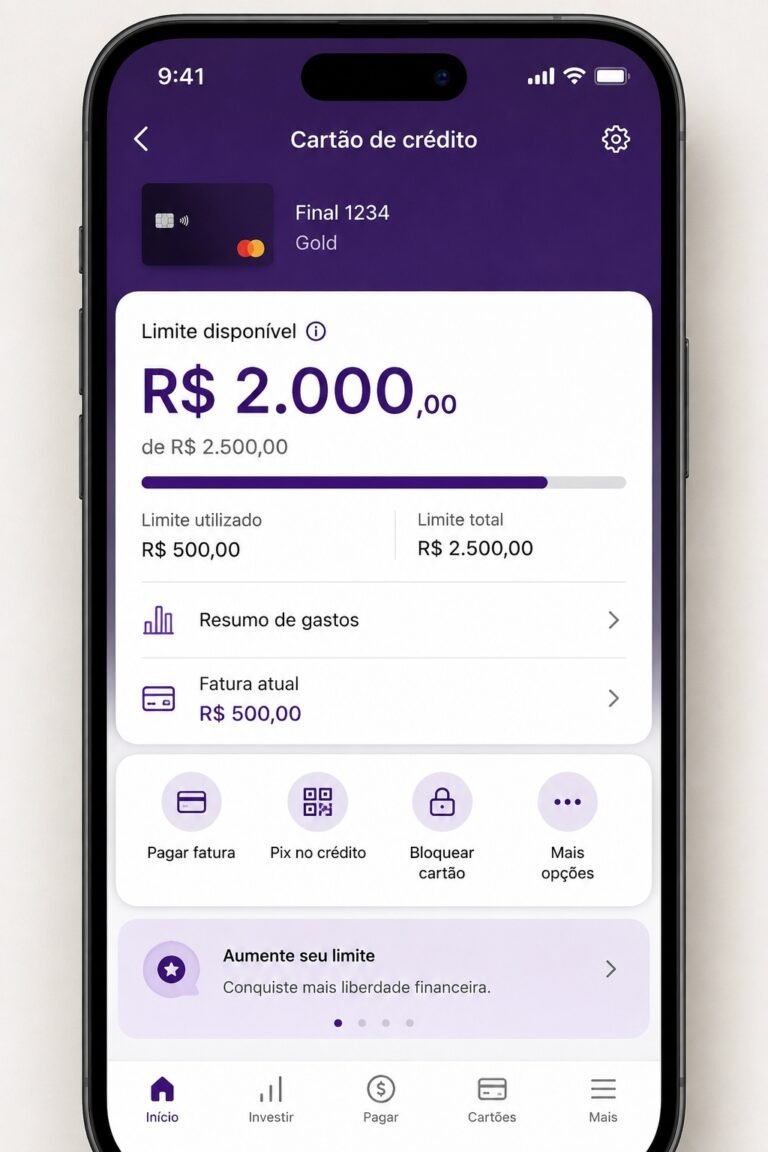
Você já parou para reparar em uma sensação estranha? Quando o limite do cartão aparece no aplicativo do banco — R$ 1.500, R$ 3.000, R$ 5.000 disponíveis — parte de você sente como se esse valor já fosse seu. Como se estivesse ali, guardado, esperando para ser usado.
Não está. Nunca esteve. Limite do cartão de crédito não é dinheiro. É a permissão para você se endividar até um determinado teto. E, ainda assim, o seu cérebro reage a esse número quase da mesma forma como reagiria a um saldo real na conta.
Esse não é um detalhe pequeno. É, na verdade, um dos mecanismos psicológicos mais poderosos — e menos discutidos — por trás do descontrole financeiro de quem “não entende como gastou tanto assim”. Neste texto, você vai entender exatamente por que isso acontece, o que a ciência do comportamento já sabe sobre esse efeito, e como parar de confundir limite disponível com dinheiro disponível.
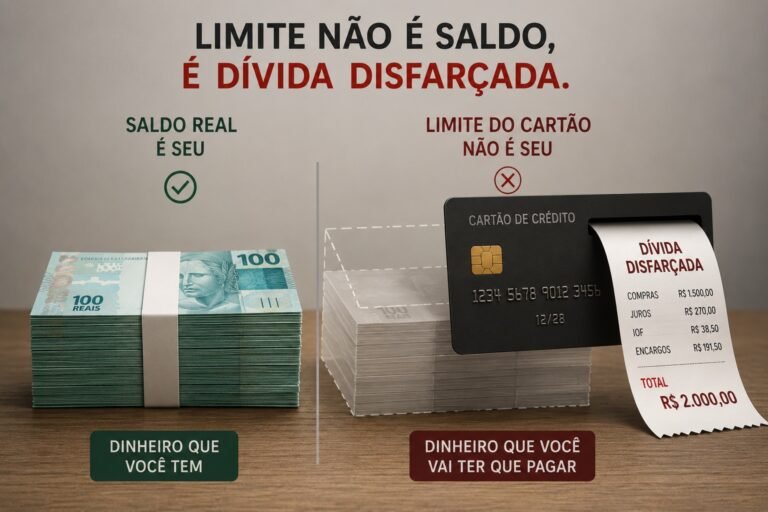
O limite não é saldo. É dívida disfarçada
Vamos começar pela distinção mais importante deste texto, porque tudo o que vem depois parte dela: saldo é dinheiro que você já tem. Limite é dinheiro que você ainda não tem, mas que o banco está disposto a te emprestar, mediante o compromisso de pagar depois — com ou sem juros, dependendo de como e quando você paga.
Quando você gasta R$ 500 usando o saldo da sua conta corrente, esse dinheiro já foi seu, você trabalhou por ele, e agora ele saiu do seu bolso para o de outra pessoa. Quando você gasta R$ 500 no limite do cartão, na verdade você está pegando R$ 500 emprestados — de você mesmo, do seu eu do futuro, que vai precisar ter esse valor disponível quando a fatura chegar.
A frase que resume essa diferença de forma direta é simples: limite não é saldo, é dívida disfarçada. E o problema é que essa dívida disfarçada não parece dívida nenhuma no momento da compra — parece só mais um número disponível, tão acessível quanto o saldo da conta.
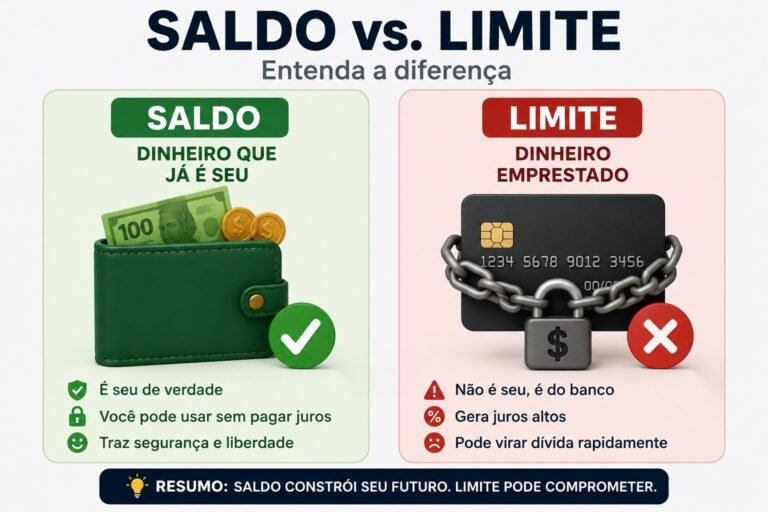
Por que o cérebro trata os dois de forma parecida
Isso não é falta de inteligência financeira nem um problema exclusivo de quem “não sabe lidar com dinheiro”. É um viés comportamental amplamente estudado, e envolve pelo menos três mecanismos que se somam.
1. A dor de pagar
Pesquisadores de economia comportamental identificaram, já há bastante tempo, que o ato de pagar gera um desconforto psicológico mensurável — literalmente, existe ativação cerebral parecida com a de sentir dor física quando associamos uma perda de dinheiro. Esse desconforto é chamado de “dor de pagar”, e ele funciona como um freio natural: quanto mais a dor é sentida no momento da compra, menor a tendência a gastar por impulso.
O problema é que essa dor não é igual para todas as formas de pagamento. Pagar em dinheiro vivo — contar as notas, entregá-las fisicamente — gera a dor de pagar mais intensa. Pagar no débito gera uma dor um pouco menor, porque ainda existe a noção de “saldo saindo agora”. Pagar no crédito gera a dor de pagar mais fraca de todas, porque a saída de dinheiro é adiada e abstraída — você não “sente” o pagamento no momento da compra, só vai sentir (ou não sentir, se não acompanhar a fatura de perto) semanas depois.
Quanto mais fraca a dor de pagar, mais fácil é gastar sem perceber o peso real da decisão. E o limite do cartão, por definição, é a forma de pagamento com a dor de pagar mais anestesiada de todas — porque nem sequer existe a sensação de saldo diminuindo.
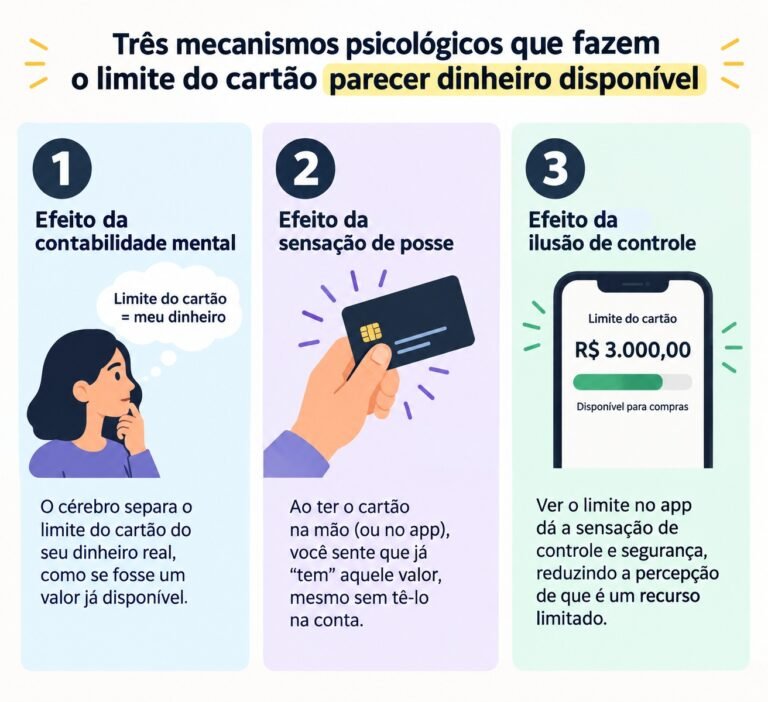
2. Contabilidade mental
Outro mecanismo bem documentado é o que os economistas comportamentais chamam de contabilidade mental: a tendência humana de tratar o dinheiro de forma diferente dependendo de “qual gaveta mental” ele está guardado, mesmo que, na prática, todo dinheiro tenha o mesmo valor e a mesma origem.
O saldo da conta corrente costuma entrar na gaveta mental de “meu dinheiro, com o qual eu preciso ter cuidado”. O limite do cartão, por outro lado, frequentemente cai em uma gaveta mental diferente — algo entre “dinheiro disponível” e “dinheiro que não é bem meu, mas está ali”. Essa categorização mental incorreta é o que permite que uma pessoa, financeiramente cuidadosa com o saldo da conta, seja completamente descuidada com o limite do cartão — porque, no cérebro, os dois números não pertencem à mesma categoria de “recurso a ser protegido”.
3. O efeito de disponibilidade percebida
Existe ainda um terceiro fator: simplesmente ver um número alto disponível — mesmo sabendo racionalmente que é limite, não saldo — já é suficiente para influenciar decisões de compra. Diversos estudos de comportamento do consumidor mostram que pessoas com limites de cartão mais altos tendem a gastar mais, mesmo controlando por renda e outros fatores — não porque precisam gastar mais, mas porque a simples presença de um número maior disponível already muda a percepção sobre o que é “razoável” gastar naquele momento.
Isso explica por que um aumento de limite, que deveria ser neutro (afinal, você não está automaticamente mais rico), tantas vezes vem acompanhado de um aumento real nos gastos.
Como isso aparece no dia a dia (e você talvez nem perceba)
Esses três mecanismos, juntos, criam padrões de comportamento bem específicos e comuns. Veja se algum deles soa familiar:
Você olha o limite disponível antes de decidir se “pode” fazer uma compra — em vez de olhar o quanto realmente sobra do seu orçamento do mês. Você já pensou “ainda tenho limite” como justificativa para uma compra, mesmo sem ter, de fato, aquele dinheiro disponível em caixa. Você se sente mais tranquilo vendo “R$ 2.000 disponíveis” no cartão do que se sentiria vendo os mesmos R$ 2.000 como saldo real na conta — mesmo sabendo, racionalmente, que o do cartão precisa ser devolvido com juros se não for pago em dia. Você já ficou surpreso com o valor da fatura, mesmo tendo feito compras “conscientes” ao longo do mês, uma de cada vez.
Se um ou mais desses pontos parecem familiares, isso não indica falta de disciplina — indica que você é humano, e está sujeito exatamente aos mesmos vieses que qualquer outra pessoa. A diferença entre quem consegue driblar esse efeito e quem não consegue não está em “ter mais força de vontade” — está em reconhecer o mecanismo e criar barreiras práticas contra ele.
Por que esse efeito é ainda mais forte com aumentos de limite
Vale um destaque especial para um momento crítico: quando o banco oferece um aumento de limite, geralmente de forma automática, como se fosse um “prêmio” por bom comportamento de pagamento.
Esse aumento raramente reflete uma mudança real na sua capacidade financeira — é, majoritariamente, uma decisão do banco baseada no seu histórico de uso e pagamento, pensada para incentivar mais consumo, não para reconhecer que você “está ganhando mais” ou “está mais estável financeiramente”.
O problema é que, psicologicamente, um aumento de limite tende a ser interpretado como uma validação: “o banco confia em mim, então devo estar indo bem financeiramente”. Essa interpretação, combinada com o efeito de disponibilidade percebida que vimos acima, é uma receita quase perfeita para o aumento de gastos que não é acompanhado por um aumento real de renda.
Como parar de confundir limite com dinheiro disponível
A boa notícia é que, uma vez que você entende o mecanismo, existem formas práticas e simples de neutralizá-lo — sem precisar abandonar o cartão de crédito por completo.
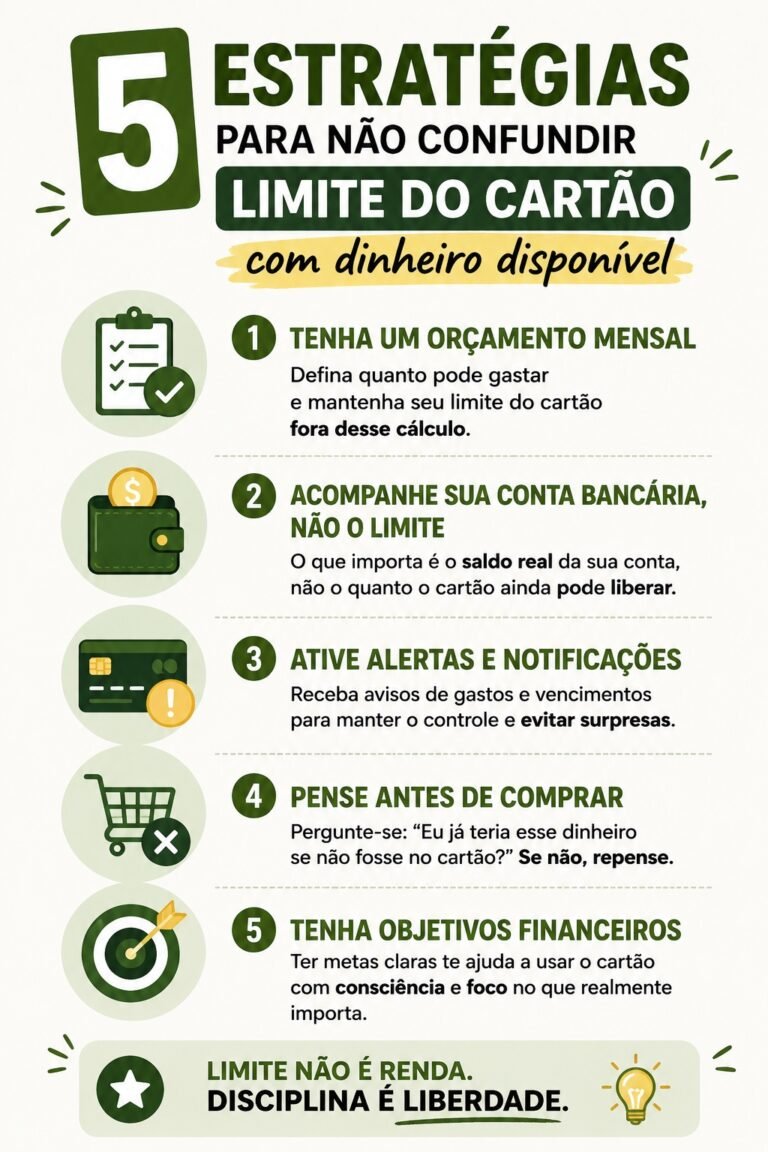
1. Nunca decida uma compra olhando o limite disponível
A pergunta certa antes de qualquer compra no cartão não é “eu tenho limite para isso?” — é “esse valor cabe no meu orçamento deste mês, considerando o que já vou precisar pagar na próxima fatura?”. São perguntas completamente diferentes, e só a segunda reflete a sua real capacidade financeira.
2. Trate o limite como se ele fosse invisível
Alguns bancos permitem ocultar o limite disponível na tela inicial do aplicativo, mostrando apenas o valor já usado ou a fatura atual. Se o seu banco tiver essa opção, use-a. Reduzir a visibilidade constante do número de limite disponível diminui diretamente o efeito de disponibilidade percebida.
3. Recuse aumentos automáticos de limite, ou aceite sem “usar” o novo valor
Você pode simplesmente recusar aumentos de limite oferecidos automaticamente pelo banco, se sentir que isso pode te colocar em risco de gastar mais sem necessidade real. Se preferir manter o aumento (por exemplo, para ter uma margem de segurança em emergências), estabeleça mentalmente que esse valor extra não faz parte do seu orçamento normal — ele existe apenas como reserva para situações excepcionais, não como dinheiro “a mais” para gastar no dia a dia.
4. Recrie artificialmente a dor de pagar
Como vimos, a dor de pagar é mais fraca no crédito justamente porque o pagamento é abstrato e adiado. Uma forma de compensar isso é criar um hábito de registro imediato: toda vez que fizer uma compra no cartão, anote o valor (em um app, papel, ou até uma nota no celular) como se estivesse debitando na hora do seu orçamento do mês, não só da fatura futura. Isso recria, de forma consciente, parte da sensação de perda que o cartão naturalmente anestesia.
5. Estabeleça um teto pessoal, menor que o limite do banco
Você não precisa gastar até o limite máximo só porque ele está disponível. Defina, para você mesmo, um teto de uso do cartão compatível com o seu orçamento real — por exemplo, um valor fixo mensal — independentemente de o banco liberar um limite muito maior que isso. O limite do banco reflete o risco que ele está disposto a correr com você, não o quanto faz sentido você gastar.
Isso não é sobre nunca usar cartão de crédito
Assim como já vimos em outros textos sobre esse tema, entender esse viés psicológico não é motivo para abandonar o cartão de crédito por completo. É motivo para usar essa ferramenta com mais consciência sobre como ela, silenciosamente, tenta influenciar suas decisões.
O cartão de crédito, usado com limite pessoal definido, acompanhamento regular e sem confundir “limite disponível” com “dinheiro disponível”, pode continuar sendo uma ferramenta prática e até vantajosa. O problema nunca foi a existência do cartão — foi a confusão mental entre dois números que parecem parecidos, mas que representam coisas completamente diferentes.
Um exercício simples para testar isso na prática
Da próxima vez que for fazer uma compra no cartão de crédito, faça uma pausa de poucos segundos antes de confirmar e se pergunte: “se eu tivesse que pagar isso agora, em dinheiro, contando as notas na minha mão, eu faria essa compra do mesmo jeito?”
Se a resposta for sim, provavelmente é uma compra consciente. Se a resposta for “acho que pensaria duas vezes”, esse é exatamente o efeito da dor de pagar anestesiada agindo sobre você — e um sinal de que vale reconsiderar.
O limite não é seu. O que sobra depois de pagar é
No fim das contas, entender por que o limite do cartão de crédito engana seu cérebro é entender uma verdade simples, mas que se perde no automático do dia a dia: o único dinheiro que realmente é seu é aquele que sobra depois de pagar todas as suas contas — não o número que aparece como “disponível” na tela do aplicativo do banco.
Limite não é saldo. É dívida disfarçada, esperando para ser cobrada com ou sem juros, dependendo de como você lidar com ela. Reconhecer essa diferença, e criar pequenas barreiras conscientes contra o efeito psicológico que confunde os dois, pode ser o ajuste mais simples e mais poderoso no seu controle de gastos com cartão de crédito.
Se este texto fez sentido para você, continue acompanhando o comececompouco.com.br. Aqui, a organização financeira acontece no ritmo da vida real — sem fórmulas milagrosas e sem culpa.
Você já gastou o limite achando que era seu? Conta aqui sem vergonha nenhuma — quase todo mundo já caiu nessa pelo menos uma vez.
Nossas redes sociais


