

Você abriu a fatura, fez a conta e o número não fechou. O valor que precisa pagar é maior do que o valor que tem disponível — a fatura maior que o salário, o que fazer agora? No meio dessa constatação, vem uma sensação difícil de descrever: parte pânico, parte vergonha, parte vontade de simplesmente fechar o aplicativo e pensar nisso depois.
Se você está nessa situação agora, pare por um momento e respire. Isso não te define como pessoa, e não é sinal de fracasso pessoal. É uma situação extremamente comum — muito mais comum do que a maioria das pessoas admite em voz alta — e, mais importante: existe um caminho prático para atravessar exatamente esses próximos dias, mesmo sem uma solução mágica para o problema inteiro.
Este texto não vai te prometer que tudo vai se resolver amanhã. Vai te dar algo mais valioso nesse momento específico: um plano de ação claro para as próximas horas e dias, focado no que realmente precisa ser protegido primeiro, quando o dinheiro simplesmente não é suficiente para cobrir tudo.
Antes de qualquer coisa: você não precisa resolver tudo hoje
Um dos erros mais comuns de quem descobre que a fatura ultrapassou o salário é tentar resolver o problema inteiro de uma vez — reorganizar todas as dívidas, criar um plano perfeito, cortar todos os gastos, tudo ao mesmo tempo, ainda no mesmo dia em que a notícia bateu.
Isso raramente funciona, e o motivo é simples: decisões tomadas em estado de pânico tendem a ser piores do que decisões tomadas com um mínimo de clareza. Quando você tenta resolver tudo de uma vez, a sobrecarga mental faz com que você trave, adie, ou tome decisões precipitadas que pioram a situação no médio prazo.
O que você precisa agora não é um plano perfeito de longo prazo. É saber, com clareza, o que precisa ser protegido primeiro — e isso é exatamente o que este texto vai te ajudar a definir.
Fatura maior que o salário: por que nem toda conta tem o mesmo peso
Quando o dinheiro não é suficiente para cobrir tudo, a tentação natural é tentar pagar um pouquinho de cada coisa, distribuindo o valor disponível de forma equilibrada entre todas as contas. Parece justo, mas na prática costuma ser a pior estratégia possível.
O motivo é que nem toda conta tem a mesma consequência quando não é paga. Deixar de pagar a fatura do cartão tem uma consequência (juros, possível negativação, cobrança). Deixar de pagar o aluguel tem outra consequência, muito mais grave e imediata (risco real de perder a moradia). Tratar as duas situações como se tivessem o mesmo peso é onde muita gente erra o cálculo nesse momento de aperto.
Por isso, o primeiro passo prático — e o mais importante deste texto — é entender a diferença entre o que é essencial para a sua sobrevivência imediata e o que pode esperar, mesmo que isso gere desconforto ou custo extra no curto prazo.
Passo 1: Garanta primeiro o que sustenta sua vida básica
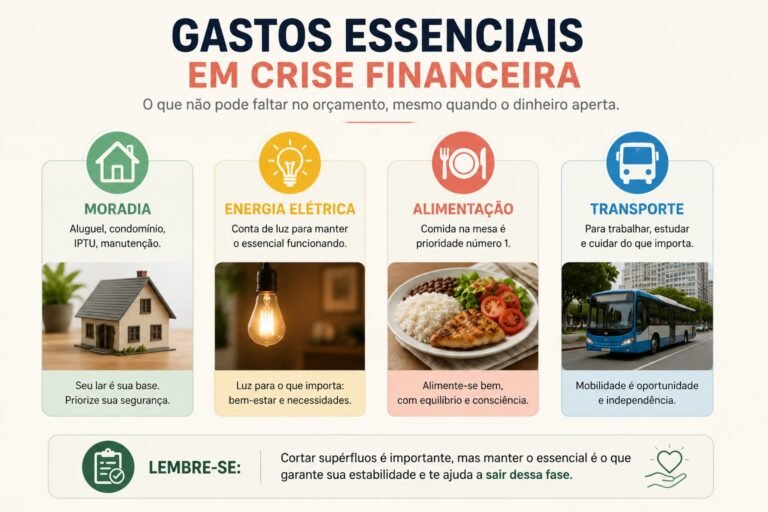
Antes de pensar em qualquer outra conta, o dinheiro disponível — por menor que seja — precisa, na ordem certa, cobrir quatro categorias que sustentam literalmente a sua capacidade de continuar vivendo com um mínimo de estabilidade:
Moradia. Aluguel, prestação da casa própria ou condomínio, quando aplicável, vêm em primeiro lugar. Perder a moradia gera uma cascata de problemas muito mais difícil de reverter do que qualquer outra consequência financeira desta lista. Se o valor disponível não é suficiente para tudo, a moradia deve ser protegida antes de qualquer outra conta.
Contas essenciais de utilidade. Água, luz e, dependendo da sua realidade, gás, são contas que sustentam condições básicas de vida em casa. Cortes nesses serviços trazem consequências imediatas e, em alguns casos, geram custos de religação bem mais altos do que o valor original da conta — o que piora a situação financeira em vez de aliviar.
Alimentação. Parece óbvio, mas em momentos de pânico financeiro, algumas pessoas cortam alimentação antes de cortar qualquer outra coisa, achando que é a categoria “mais fácil de reduzir”. Reduzir o valor gasto com alimentação, sim — cozinhando mais em casa, priorizando itens básicos, evitando desperdício — mas eliminar essa categoria por completo, ou reduzi-la a um ponto que compromete sua saúde e disposição para trabalhar, tende a criar problemas maiores no médio prazo.
Transporte para o trabalho. Se o seu transporte é o que garante que você continue chegando ao trabalho — seja combustível, passagem de ônibus, aplicativo de transporte necessário para chegar a um turno — essa categoria também precisa ser protegida, porque colocar em risco sua fonte de renda atual só aprofunda o problema.
Essas quatro categorias formam o que podemos chamar de piso de sobrevivência financeira. Antes de decidir qualquer outra coisa — inclusive antes de pensar em quais contas do cartão ou financiamentos priorizar — confirme que esse piso está garantido com o dinheiro disponível este mês.
Como reduzir o valor necessário dentro dessas categorias essenciais
Se mesmo essas quatro categorias essenciais já pesam mais do que o dinheiro disponível, existem ajustes possíveis, sem eliminar a categoria por completo:
Na alimentação, priorizar itens básicos e mais baratos (arroz, feijão, ovos, itens de safra) em vez de itens processados ou de conveniência, que costumam custar mais por porção. Cozinhar em maior quantidade para render mais refeições também reduz o custo médio por prato.
Nas contas de luz e água, pequenos ajustes de consumo — evitar deixar aparelhos ligados sem uso, reduzir tempo de banho, atenção a vazamentos — podem gerar uma redução real na conta do mês seguinte, embora o impacto na conta atual seja limitado.
No transporte, avaliar, mesmo que temporariamente, alternativas mais baratas do que a rotina habitual — caronas, transporte público em vez de aplicativo, ou até trajetos a pé quando viáveis — pode liberar uma parte do orçamento para outras prioridades essenciais.
Nenhum desses ajustes é confortável, e não é a intenção deste texto fingir que são. Mas, em momentos de aperto real, o objetivo não é conforto — é atravessar o período mais crítico sem comprometer o que sustenta sua estabilidade básica.
Passo 2: Para tudo o que sobrar, pague ao menos o valor mínimo
Depois de garantir o piso de sobrevivência financeira, é hora de olhar para o restante das contas — cartão de crédito, financiamentos, parcelamentos, qualquer outro compromisso que não seja essencial para a sua sobrevivência imediata.
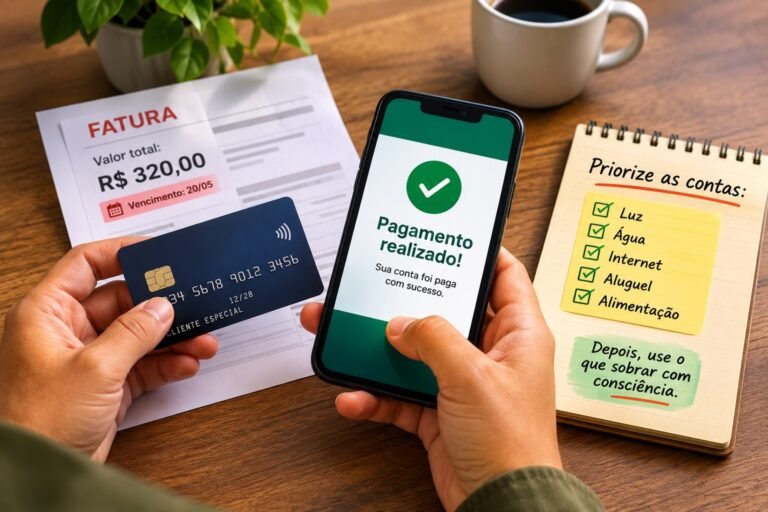
Aqui, a orientação muda: se você não tem dinheiro suficiente para pagar essas contas por completo, o objetivo não é quitá-las agora — é evitar que elas piorem ainda mais enquanto você não consegue uma solução mais completa. E a forma mais direta de fazer isso é pagar, sempre que possível, ao menos o valor mínimo de cada uma.
Por que o valor mínimo importa, mesmo sendo pequeno
Pagar o mínimo de uma fatura ou parcela, mesmo sabendo que isso não resolve a dívida, cumpre um papel específico neste momento: evita, na maioria dos casos, que a conta seja considerada em atraso total, o que costuma acionar consequências mais severas — negativação em cadastros de proteção ao crédito, cobrança mais agressiva, ou vencimento antecipado de outras parcelas do mesmo contrato.
Isso não significa que pagar o mínimo é uma solução — é, sim, uma forma de conter o problema, evitando que ele se agrave ainda mais enquanto você não consegue reunir condições para resolver a dívida por completo (o que envolve negociação, ajuste de renda, entre outras estratégias que fogem do escopo deste texto específico, focado no que fazer agora, nas próximas horas e dias).
Como decidir a ordem, quando nem todos os mínimos cabem
Se, mesmo depois de proteger o piso de sobrevivência, o dinheiro que sobra não é suficiente para pagar o mínimo de todas as contas restantes, uma forma prática de decidir a ordem é observar duas perguntas para cada conta:
Primeiro: qual é a consequência mais imediata e mais grave de não pagar nem o mínimo desta conta específica? Contas com consequências mais severas no curto prazo (por exemplo, risco de bloqueio de um serviço essencial, ou de vencimento antecipado de um contrato inteiro) tendem a merecer prioridade sobre contas com consequências mais brandas ou mais distantes no tempo.
Segundo: existe algum tipo de proteção legal ou contratual específica para essa conta, que muda a urgência dela? Algumas dívidas têm regras diferentes de outras quanto a prazos, notificações e possibilidade de negativação — vale conferir, mesmo que rapidamente, o contrato ou os termos de cada uma antes de decidir a ordem final.
Essa análise não precisa ser perfeita nem levar horas. O objetivo é sair do “pagar um pouquinho de cada, sem critério” para “pagar o que é mais urgente primeiro, com critério mínimo”.
O que fazer com o que realmente não sobrou dinheiro para pagar
É possível que, mesmo depois de proteger o essencial e priorizar os mínimos possíveis, ainda sobre alguma conta sem nenhum valor disponível para pagar este mês. Se isso acontecer, é importante que você saiba: isso não significa que a situação está fora de controle, nem que não existe saída. Significa apenas que essa conta específica precisa de uma solução diferente — de conversa direta com quem cobra, de reorganização mais ampla da sua situação, ou de um plano de recuperação que vai além do que pode ser resolvido nas próximas 48 horas.
Esse tipo de solução mais ampla — negociar prazos, renegociar valores, reorganizar todas as dívidas de uma vez — é um processo diferente do que estamos tratando aqui, e merece atenção própria, com calma e informação específica sobre como negociar.
Por que isso é diferente de “resolver o problema”
Vale ser honesto sobre uma coisa: proteger o essencial e pagar os mínimos possíveis não resolve o problema de a fatura ser maior que o salário. Resolve a parte mais urgente — evitar que a situação piore de forma imediata e drástica — enquanto você ganha o espaço mental e o tempo necessário para pensar na solução mais completa, com menos pânico e mais clareza.
É a diferença entre estabilizar uma situação de emergência e efetivamente sair dela. As duas etapas são necessárias, mas são etapas diferentes — e tentar pular direto para “resolver tudo” sem primeiro estabilizar o essencial costuma gerar mais ansiedade do que solução prática.
Você não está sozinho nessa situação
Se você chegou até aqui porque está vivendo exatamente esse momento agora, é importante dizer com todas as letras: essa situação é muito mais comum do que parece de fora. A maioria das pessoas que passa por isso nunca comenta abertamente, porque existe um peso emocional grande associado a admitir que “as contas não fecharam este mês” — mas isso não muda o fato de que é uma experiência extremamente comum, ligada muito mais a circunstâncias (imprevistos, renda que não acompanha o custo de vida, um mês com despesas concentradas) do que a qualquer tipo de incapacidade pessoal.
Reconhecer o problema, com clareza e sem o peso extra da culpa, já é um passo importante — é o que te permite agir com base em prioridade e critério, em vez de agir apenas com base em pânico.
Resumo do que fazer nas próximas horas
Se você está lendo isso agora, em meio a essa situação, aqui está o resumo prático do que priorizar, na ordem certa:
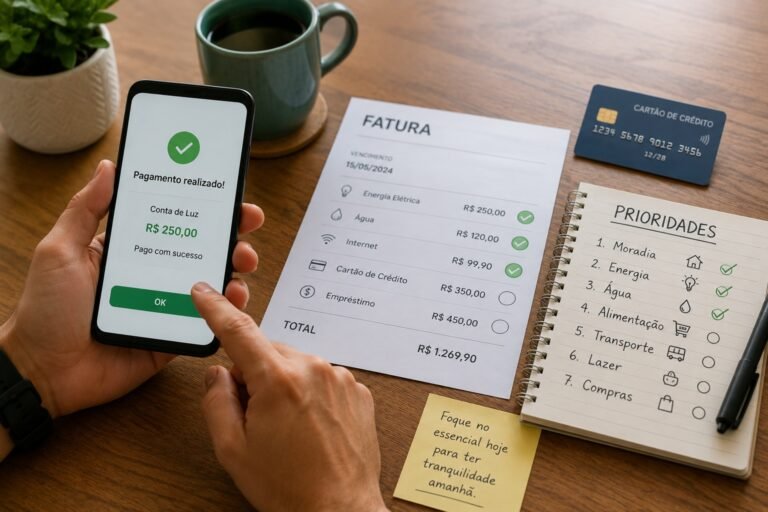
Primeiro, confirme que o dinheiro disponível cobre moradia, contas essenciais de utilidade, alimentação básica e transporte para o trabalho — nessa ordem de prioridade, se necessário fazer escolhas entre elas.
Segundo, com o que sobrar, pague ao menos o valor mínimo de cada conta restante, priorizando as que têm consequências mais imediatas e severas em caso de não pagamento.
Terceiro, para o que ainda ficar sem cobertura, entenda que essa parte específica vai precisar de uma estratégia diferente — de conversa e negociação — que não precisa ser resolvida hoje, mas que também não deve ser ignorada por muito tempo.
Esse plano não resolve tudo. Mas te dá o controle possível sobre o que está nas suas mãos agora, sem tentar carregar o peso do problema inteiro de uma vez.
Se este texto fez sentido para você, continue acompanhando o comececompouco.com.br. Aqui, a organização financeira acontece no ritmo da vida real — sem fórmulas milagrosas e sem culpa.
Se você está passando por isso agora, pode contar aqui, sem julgamento nenhum. Às vezes só de escrever já ajuda a organizar a cabeça — e outras pessoas que leem podem se sentir menos sozinhas também.
Salve este post. Você pode não precisar dele hoje, mas pode precisar em um mês mais apertado — e ele vai estar aqui.
Nossas redes sociais


