

Você provavelmente já se perguntou: débito automático vale a pena, ou é melhor acompanhar tudo manualmente? A resposta não é tão simples quanto parece. Você provavelmente já configurou o débito automático de pelo menos uma conta — luz, internet, seguro do carro, alguma assinatura. E, na maioria das vezes, essa decisão foi ótima: menos uma coisa para lembrar, menos risco de esquecer o vencimento e pagar juros ou multa por atraso.
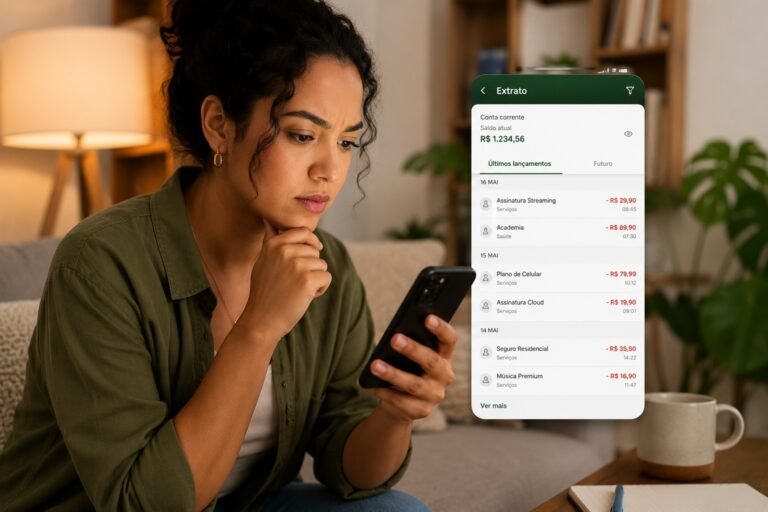
Mas existe um lado dessa mesma conveniência que raramente é discutido: o débito automático também pode virar um ponto cego no seu orçamento. Quando um pagamento sai sozinho, todo mês, sem que você precise fazer nada, é fácil parar de prestar atenção nele — e é exatamente aí que pequenos aumentos de valor, assinaturas esquecidas ou compromissos que já não fazem mais sentido continuam saindo da sua conta, mês após mês, sem questionamento.
Neste texto, vamos entender quando o débito automático é, de fato, um aliado do seu controle financeiro — e em quais situações específicas ele merece mais cuidado, ou até ser desativado temporariamente.
O débito automático vale a pena? Sim, na maioria das vezes
A função original do débito automático é simples: eliminar o risco de esquecimento. Contas fixas e recorrentes — água, luz, internet, seguro, mensalidades — têm data certa e, se não forem pagas em dia, geram juros, multa, ou em alguns casos até a suspensão do serviço.
Quando você automatiza esses pagamentos, elimina completamente esse risco. Não existe mais a possibilidade de esquecer, atrasar por correria do dia a dia ou pagar juros desnecessários só porque a fatura ficou esquecida em algum lugar.
Para a maioria das contas fixas e essenciais, a resposta para se débito automático vale a pena é sim — mas isso muda dependendo do tipo de pagamento.
O problema não é a ferramenta. É a falta de acompanhamento
Aqui está o ponto central deste texto: o débito automático não é, em si, vilão ou aliado. Ele se torna uma coisa ou outra dependendo de como você o usa — especificamente, se você continua acompanhando o que sai da sua conta, ou se passa a tratar esses pagamentos como se fossem invisíveis.
Quando um pagamento é automático, ele para de exigir uma decisão consciente todo mês. E é exatamente essa ausência de decisão repetida que cria o risco: assinaturas que você não usa mais continuam sendo pagas porque nunca aparecem como uma escolha ativa. Reajustes de valor — um seguro que subiu, uma mensalidade que aumentou — passam despercebidos porque o valor simplesmente sai, sem que você precise “aprovar” aquele valor específico daquele mês. E, quando várias dessas pequenas automações se acumulam ao longo dos anos, é comum perder a real noção de quanto, no total, está comprometido todo mês só em pagamentos automáticos.
Esse é o mesmo princípio que já vimos no texto sobre auditoria de assinaturas: o problema raramente é o valor individual de cada cobrança — é a falta de revisão periódica sobre se aquilo ainda faz sentido.
Quando vale a pena manter o débito automático ativo
Para deixar claro: na grande maioria das situações do dia a dia, automatizar pagamentos é uma boa prática de controle financeiro, não o contrário. Isso vale especialmente para:
Contas de consumo com valor relativamente estável — água, luz, internet, telefone. O risco de esquecimento supera, de longe, o risco de não perceber uma variação pequena de valor.
Seguros e planos de saúde — são pagamentos que você já decidiu manter por um período longo, e o custo de um atraso (perda de cobertura, reativação com carência) costuma ser muito mais grave do que o risco de não perceber um reajuste.
Investimentos recorrentes — se você já decidiu investir um valor fixo todo mês (uma prática, inclusive, que já discutimos no texto sobre a regra de pagar-se primeiro), automatizar essa transferência é exatamente o que garante que a decisão seja cumprida, sem depender de lembrar ou ter disposição naquele dia específico.
Financiamentos com valor fixo e prazo definido — como o valor não muda mês a mês, o débito automático elimina o risco de atraso sem introduzir nenhum ponto cego relevante.
Quando o débito automático merece atenção redobrada — ou deve ser desativado
Existem, no entanto, situações específicas em que a automação deixa de ser vantagem e passa a exigir mais cuidado — ou até ser temporariamente desligada.
Quando o mês está apertado e o dinheiro não é suficiente para tudo
Se você está passando por um momento em que o salário não cobre todas as contas do mês — situação que já tratamos em detalhe no texto sobre o que fazer quando a fatura é maior que o salário — o débito automático pode trabalhar contra você nesse momento específico.
Isso porque ele retira de você o controle sobre a ordem de prioridade dos pagamentos. Se várias contas estão configuradas para débito automático e o saldo não é suficiente para todas, você corre o risco de a conta debitar primeiro um pagamento menos essencial, deixando faltar dinheiro para o que realmente precisa ser protegido primeiro — moradia, alimentação, contas básicas de utilidade.
Nesses momentos específicos de aperto, vale desativar temporariamente o débito automático de contas não essenciais — assinaturas, financiamentos de itens que não são de primeira necessidade, planos e serviços que podem esperar — e assumir o controle manual de decidir, você mesmo, o que é pago primeiro, com o dinheiro que efetivamente está disponível.
Quando envolve negociação de dívida ou parcelamento de débito em atraso
Aqui está um ponto que merece atenção redobrada no contexto brasileiro: ao negociar uma dívida em atraso — seja com uma financeira, uma loja, um banco ou dentro de um acordo de renegociação — é comum que a instituição sugira ou até exija o débito automático como forma de garantir o pagamento das parcelas do acordo.
Isso não é necessariamente um problema, mas exige mais atenção do que o débito automático de uma conta de luz, por dois motivos. Primeiro, porque o valor de um acordo de dívida costuma ser mais rígido — se o dinheiro não estiver disponível na data, pode gerar não só a cobrança da parcela, mas a quebra do próprio acordo de renegociação, com volta de juros e condições anteriores. Segundo, porque, diferente de uma conta de consumo, um acordo de dívida é algo que vale a pena revisar todo mês, conferindo se o valor debitado corresponde exatamente ao combinado — especialmente em casos de instituições menos conhecidas ou negociações feitas às pressas.
A recomendação aqui não é evitar débito automático nesse tipo de situação — muitas vezes ele até ajuda a manter o acordo em dia, evitando reincidência no atraso — mas sim: nunca deixe de acompanhar mensalmente se o valor debitado bate exatamente com o que foi combinado, guardando sempre o comprovante do acordo original para eventual contestação.
Quando o valor é variável e pode mudar sem aviso claro
Serviços com valor que pode oscilar — planos de internet com franquia excedente, alguns seguros com reajuste automático, assinaturas que aumentam de preço silenciosamente após um período promocional — merecem mais atenção do que contas de valor fixo. Nesses casos, mesmo mantendo o débito automático ativo, vale conferir o valor debitado a cada poucos meses, para garantir que nenhum reajuste passou despercebido.
Um hábito simples para equilibrar automação e controle
A solução para esse dilema não é escolher entre automatizar tudo ou controlar tudo manualmente — é combinar as duas coisas de forma inteligente.
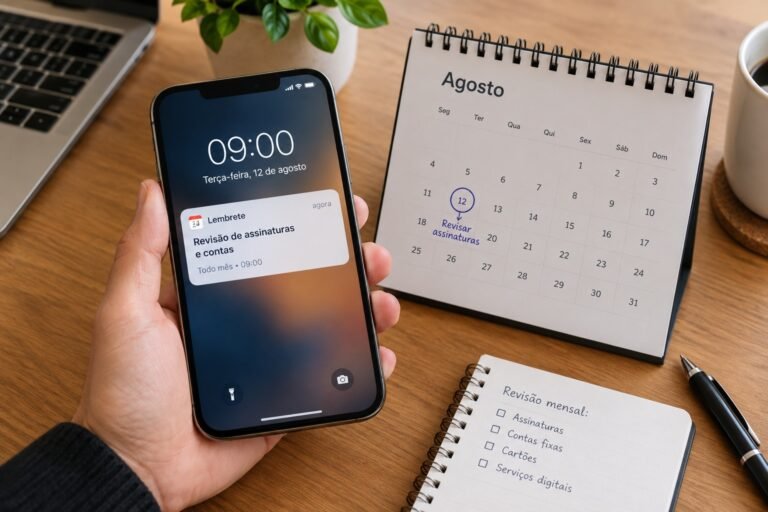
Automatize o que é fixo, essencial e de baixo risco de variação. Mantenha uma revisão periódica — pode ser mensal, no mesmo dia em que você já faz sua auditoria de assinaturas ou seu acompanhamento semanal de gastos — para conferir, item por item, o que está sendo debitado automaticamente da sua conta.
Essa revisão não precisa ser longa. Basta abrir o extrato, identificar os débitos automáticos do período, e perguntar, para cada um: esse valor ainda é o que eu esperava? Esse serviço ainda faz sentido para mim? Se a resposta para qualquer uma dessas perguntas for não, esse é o momento de agir — cancelando, renegociando ou ajustando, antes que mais um mês passe no automático.
Débito automático não é vilão nem aliado por natureza
No fim das contas, débito automático vale a pena quando existe acompanhamento — e vira risco quando esse acompanhamento desaparece. Usado com revisão periódica, ele é uma das ferramentas mais simples e eficazes para eliminar o risco de esquecimento e manter suas contas em dia. Usado sem nenhum acompanhamento, ele se torna exatamente o tipo de ponto cego que faz o dinheiro sumir sem explicação clara no fim do mês.
A pergunta não deveria ser “devo usar débito automático ou não”. A pergunta certa é: “eu ainda sei, com clareza, tudo o que está sendo debitado automaticamente da minha conta todo mês?”
Quantos débitos automáticos você tem ativos agora? Conta aqui — vale a pena contar de cabeça primeiro, e depois conferir no extrato se acertou.
Desafio: se você tem débitos automáticos revise essa semana e comente o que avaliou.
Nossas redes sociais


