

Se você já pesquisou sobre organização financeira, provavelmente já esbarrou em algum vídeo, post ou reels falando sobre o método dos 6 potes. A ideia é simples e, ao mesmo tempo, poderosa: em vez de deixar todo o seu salário numa única conta corrente — de onde o dinheiro some sem você nem perceber como —, você divide sua renda em compartimentos com finalidades específicas. Cada real que entra já sabe para onde vai.
O sistema mais conhecido é o dos 6 Jars (6 Potes), criado pelo autor canadense T. Harv Eker no livro “Os Segredos da Mente Milionária”. A proposta original divide a renda em seis categorias com percentuais fixos: Necessidades (55%), Poupança de Longo Prazo (10%), Diversão (10%), Educação (10%), Liberdade Financeira (10%) e Doação (5%).
O problema é que a maioria dos conteúdos sobre o método simplesmente traduz os percentuais originais, sem considerar que aqui temos juros de cartão que passam de 400% ao ano, uma carga tributária própria e opções de investimento que não existem nos Estados Unidos, como os Fundos Imobiliários. Neste texto, você vai encontrar a versão do método realmente pensada para o bolso, os impostos e a economia brasileira — não uma tradução genérica.
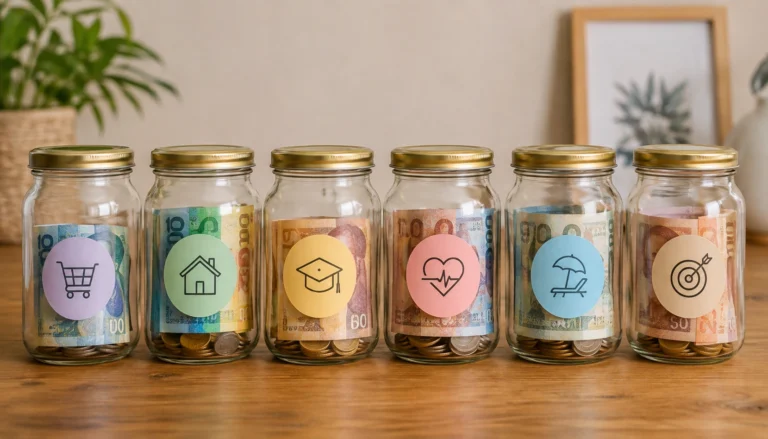
Por que adaptar o método faz toda a diferença
As porcentagens do método dos 6 potes original são metas, não regras rígidas e inacessíveis. O que importa de verdade não é bater exatamente 55%, 10%, 10%, 10%, 10% e 5% desde o primeiro mês, mas sim criar o hábito de separar o dinheiro por finalidade.
No Brasil, isso é ainda mais verdadeiro. Segundo dados recorrentes de pesquisas como a Pesquisa de Orçamentos Familiares (POF) do IBGE, famílias de baixa e média renda costumam gastar entre 70% e 85% do orçamento apenas com moradia, alimentação e transporte — ou seja, bem acima dos 55% “ideais” do modelo original. Isso não significa que o método não funciona aqui; significa que os percentuais precisam ser recalibrados para a nossa realidade, especialmente no começo da jornada.
Pote 1 – Necessidades (o “Pote da Sobrevivência”)
No modelo original, esse pote recebe 55% da renda e cobre alimentação, aluguel, conta de luz e despesas recorrentes. No Brasil, esse pote costuma precisar de um espaço bem maior — para muitas famílias, entre 60% e 75% da renda, dependendo da cidade e da fase de vida.
Aqui entram itens bem conhecidos do brasileiro:
Moradia (aluguel ou financiamento SAC ou Price, condomínio, IPTU), contas fixas (água, luz, gás, internet, celular), alimentação (mercado e feira, que sofrem forte pressão da inflação, especialmente no INPC e no IPCA de alimentos), transporte (combustível, transporte público, aplicativos de mobilidade, manutenção do carro), saúde (plano de saúde ou gastos com o SUS complementar, remédios de uso contínuo) e educação básica dos filhos (mensalidade escolar, material didático, uniforme).
Dica de adaptação: se hoje esse pote consome 70% ou 80% da sua renda, não entre em pânico. O objetivo de médio prazo é ir “empurrando” esse percentual para baixo — seja aumentando a renda, seja reduzindo custos fixos, como trocar de plano de internet, negociar aluguel ou revisar assinaturas que ninguém usa mais.
Pote 2 – Poupança de Longo Prazo (a Reserva de Emergência)
No modelo original, 10% da renda vão para esse pote, que cobre reserva de emergência, grandes compras, férias, quitação de dívidas e emergências médicas. No Brasil, esse pote merece atenção redobrada por um motivo muito específico: o brasileiro médio é extremamente exposto a juros altos, principalmente do cartão de crédito e do cheque especial, que costumam superar 400% ao ano em taxa nominal.
Por isso, a ordem de prioridade dentro desse pote, na nossa realidade, costuma ser: primeiro, quitar dívidas caras (cartão de crédito rotativo, cheque especial, empréstimo consignado com juros abusivos) — isso, na prática, “rende” mais do que qualquer investimento; depois, construir a reserva de emergência, idealmente de 6 a 12 meses de despesas essenciais, guardada em ativos de alta liquidez; e por fim, guardar para objetivos específicos, como carro, viagem ou entrada de imóvel.
Reserva de emergência não deve ficar na poupança tradicional nem parada na conta corrente — existem opções mais rentáveis e com boa liquidez no mercado brasileiro. Vamos detalhar exatamente onde guardar esse dinheiro, e como organizar isso em contas separadas por finalidade, no próximo texto desta série.
Pote 3 – Diversão e Lazer
Esse pote continua com a mesma lógica do modelo original: recompensar você mesmo e sua família. A regra de ouro é que esse dinheiro precisa ser gasto, e não guardado — é justamente o contraponto emocional para que o orçamento não vire uma prisão.
Na prática brasileira, esse pote pode incluir happy hour, restaurante e delivery de fim de semana, assinaturas de streaming (Netflix, Globoplay, Spotify), viagens de curta duração e passeios em família, ou um hobby específico, como jogos, artesanato e esportes.
Dica de adaptação: vale começar esse pote com um valor menor (mesmo que seja 5%), especialmente para quem está endividado ou construindo a reserva de emergência ainda no zero. O importante é que ele exista — cortar 100% do lazer é uma das principais razões pelas quais orçamentos rígidos fracassam.
Pote 4 – Educação e Desenvolvimento Pessoal
Esse é, na opinião de muitos especialistas em finanças pessoais, um dos potes mais estratégicos do método: reservar parte da renda para aprendizado contínuo tende a gerar retorno direto em habilidades práticas, expansão de fontes de renda ou abertura de negócios próprios.
No contexto brasileiro, isso pode significar cursos online (nacionais ou internacionais) sobre marketing, programação, gestão financeira e idiomas, livros e assinaturas de conteúdo especializado, mentoria ou coaching profissional, certificações que aumentem a empregabilidade ou permitam uma transição de carreira, e cursos técnicos ou de qualificação voltados a abrir uma renda extra — uma marcenaria, um pequeno comércio, um serviço freelance.
Esse pote é particularmente relevante no Brasil por causa da defasagem histórica entre o custo de vida e o salário médio: muitas vezes, o caminho mais rápido para sair do aperto financeiro não é cortar mais gastos, mas aumentar a renda — e isso quase sempre passa por qualificação.
Pote 5 – Liberdade Financeira (Investimentos)
Esse é o pote dos investimentos que geram renda passiva — e é aqui que a “tradução” para o Brasil fica mais interessante, porque nosso mercado financeiro tem características muito próprias.
No modelo original, esse dinheiro vai para ações, fundos mútuos, imóveis, títulos ou renda de negócios paralelos. No Brasil, as opções equivalentes incluem renda fixa (Tesouro Direto, CDBs, LCIs e LCAs isentas de Imposto de Renda para pessoa física), renda variável (ações na B3 e Fundos de Investimento Imobiliário, muito populares no Brasil justamente por pagarem dividendos mensais isentos de IR para pessoa física, algo que não tem equivalente direto nos EUA), previdência privada (PGBL ou VGBL, dependendo do seu perfil de declaração de Imposto de Renda) e negócios paralelos, como um pequeno comércio, um serviço prestado nos fins de semana ou venda online.
Para quem busca a independência financeira, existe a chamada “regra dos 4%” como referência de retirada patrimonial — no Brasil, essa conta costuma ser adaptada, já que nossa taxa de juros real (Selic menos inflação) historicamente permite retiradas um pouco diferentes das usadas no mercado americano. Muitos planejadores financeiros brasileiros trabalham com taxas de retirada mais conservadoras, entre 3% e 4% ao ano, justamente por causa da maior volatilidade da nossa economia.
Dica de adaptação: quem tem CLT pode considerar o FGTS e a previdência do INSS como uma camada adicional (não substituta) dentro do pilar de longo prazo, mas o pote de Liberdade Financeira deve ser tratado como patrimônio de fato controlado por você — investido de forma consciente, não apenas “deixado de lado”.
Pote 6 – Doação e Caridade
O último pote, com 5% no modelo original, é dedicado a ajudar outras pessoas: instituições de caridade, igrejas ou familiares e amigos em situação de necessidade. Essa prática ajuda a consolidar um planejamento financeiro mais equilibrado — e não é coincidência que ela apareça em praticamente todo sistema de organização financeira, inclusive nos mais populares entre brasileiros, como o método dos envelopes ou o orçamento base zero.
No Brasil, esse pote pode incluir dízimo ou contribuição religiosa, doações a ONGs e instituições de caridade locais, apoio direto a familiares — uma prática extremamente comum na cultura brasileira, onde ajudar pais, irmãos ou parentes em dificuldade costuma fazer parte do orçamento familiar, mesmo que informalmente — e doações pontuais em campanhas, como enchentes, calamidades e causas sociais.
Flexibilidade: o segredo para o método funcionar por aqui
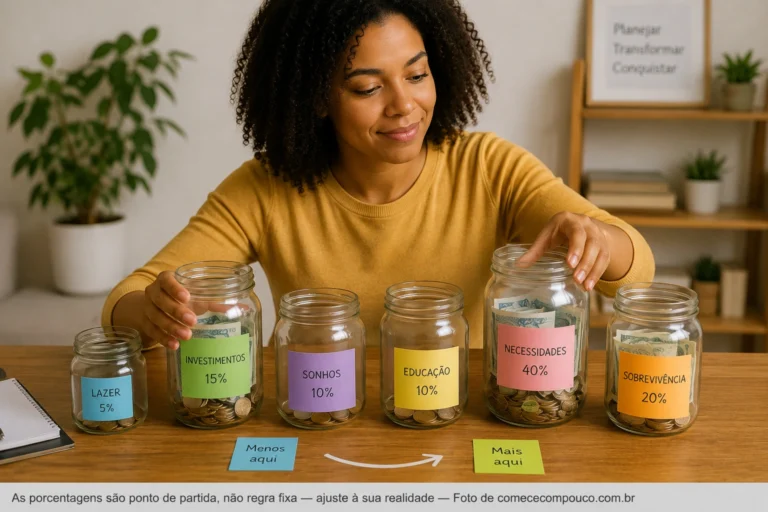
Um dos pontos mais importantes do método dos 6 potes — e que se aplica com ainda mais força à realidade brasileira — é que as porcentagens não são regras rígidas. Elas são um ponto de partida. O que realmente importa é o hábito de dividir o dinheiro por finalidade, revisando os percentuais conforme sua vida muda.
Uma adaptação realista para o brasileiro médio, especialmente no começo da jornada, pode ficar assim: Necessidades, 65% a 75% (com meta de reduzir ao longo do tempo); Reserva/Quitação de Dívidas, 10% a 15% (priorizando dívidas caras primeiro); Diversão, 5% a 10%; Educação, 5%; Liberdade Financeira, 5% a 10% (aumentando conforme as dívidas caras somem); e Doação, 2% a 5%.
Conforme a renda aumenta ou as dívidas são quitadas, o pote de Necessidades vai naturalmente perdendo espaço percentual para os potes de Liberdade Financeira e Educação — que são, no fim das contas, os que constroem patrimônio e abrem portas no médio e longo prazo.
Para quem esse método funciona melhor no Brasil
O sistema por percentuais funciona melhor para quem já tem noção das próprias despesas básicas e conhece suas prioridades de consumo. Para quem está começando do zero, sem nenhum controle financeiro, pode valer a pena primeiro rastrear os gastos por um ou dois meses — usando um aplicativo de controle financeiro ou até uma planilha simples — antes de tentar encaixar tudo em potes fixos.
Depois desse diagnóstico inicial, o método dos 6 potes, adaptado à moeda, aos impostos e ao custo de vida brasileiro, se torna uma ferramenta poderosa para transformar a relação de qualquer pessoa com o próprio dinheiro. No fim das contas, a lição central permanece verdadeira independentemente do país: o que sustenta a saúde financeira não é a porcentagem exata de cada pote, mas a consistência de manter os gastos abaixo dos ganhos — e usar cada real com intenção.
Salve esse post e use como guia: Necessidades, Reserva, Diversão, Educação, Liberdade Financeira e Doação — os 6 potes, adaptados para o seu bolso.
Você já tinha ouvido falar do método dos 6 potes? Se fosse aplicar hoje, começaria por qual pote? Conta aqui nos comentários.
Se este texto fez sentido para você, continue acompanhando o comececompouco.com.br. Aqui, a organização financeira acontece no ritmo da vida real — sem fórmulas milagrosas e sem culpa.
Nossas redes sociais


