

Todo ano é a mesma história. Outubro termina, novembro começa, e uma sensação familiar toma conta: o orçamento vai apertar com os gastos de fim de ano. Black Friday, Natal, ano novo, presente de amigo secreto, ceia, viagem de fim de ano — tudo isso cai em cima de um período curto, e o salário continua sendo o mesmo de sempre.
Se isso soa familiar, a boa notícia é que o problema não é falta de dinheiro. Na maioria dos casos, é falta de tempo de reação. O gasto sazonal pega a gente de surpresa porque, mesmo sendo previsível, tratamos ele como se fosse um imprevisto. E imprevisto, por definição, a gente não planeja.
Este texto não é sobre cortar o Natal ou boicotar a Black Friday. É sobre entender por que esse período pesa tanto e, principalmente, o que dá para fazer com antecedência para que ele pese menos.
A pergunta que poucas pessoas se fazem
Antes de falar de gastos de fim de ano, vale fazer uma pergunta simples, mas que a maioria de nós nunca parou para responder: qual data do ano mais aperta o seu orçamento?
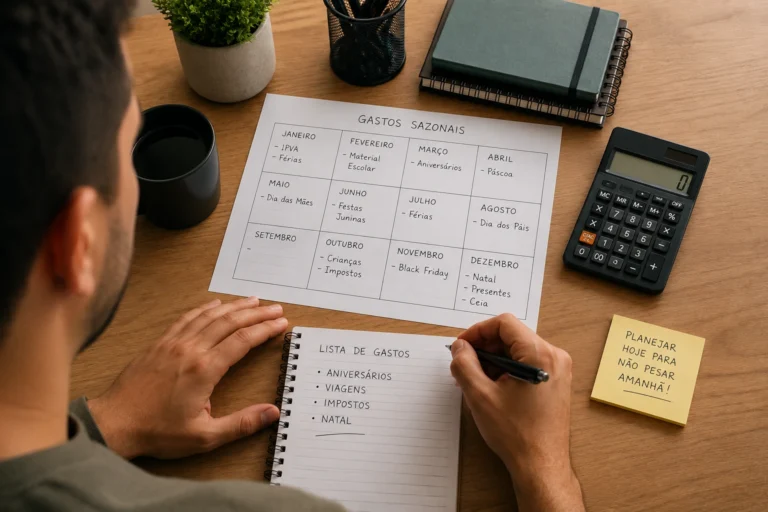
Para muita gente, a resposta nem é o Natal. Pode ser a semana antes do salário cair. Pode ser março, quando IPVA, IPTU e material escolar chegam juntos. Pode ser aquele mês em que o aniversário de três pessoas da família cai na mesma quinzena.
Identificar essa data — ou essas datas — é o primeiro passo de qualquer planejamento de verdade. Porque dá para se preparar para uma data que você já sabe que vai chegar. O que pega a gente de jeito é o gasto que a gente finge que não vai acontecer, mesmo sabendo, no fundo, que vai.
Vale o exercício: pega um papel, ou o bloco de notas do celular, e escreve os meses do ano. Do lado de cada um, anota os gastos que costumam se repetir ali — presentes, contas anuais, datas comemorativas, viagens. Esse mapa, sozinho, já muda a forma como você enxerga o ano financeiro.
O erro mais comum: deixar tudo para a última hora
O erro mais comum não é ter gastos de fim de ano com presente, com ceia ou com uma viagem de fim de ano. O erro é deixar esse gasto inteiro concentrado em um único mês. Quando o gasto sazonal chega todo de uma vez, ele dói — e dói de um jeito que compromete o mês seguinte também, porque normalmente vem acompanhado de fatura de cartão, parcelamento e juros. Quando esse mesmo gasto é diluído ao longo do ano, ele quase não é sentido. É a diferença entre carregar um peso de uma vez e carregar o mesmo peso, mas dividido em pequenas partes, ao longo de vários meses. sso não é sorte nem coincidência — é o resultado direto de planejar com antecedência.
Como planejar os gastos de fim de ano: parcele a poupança, não a compra
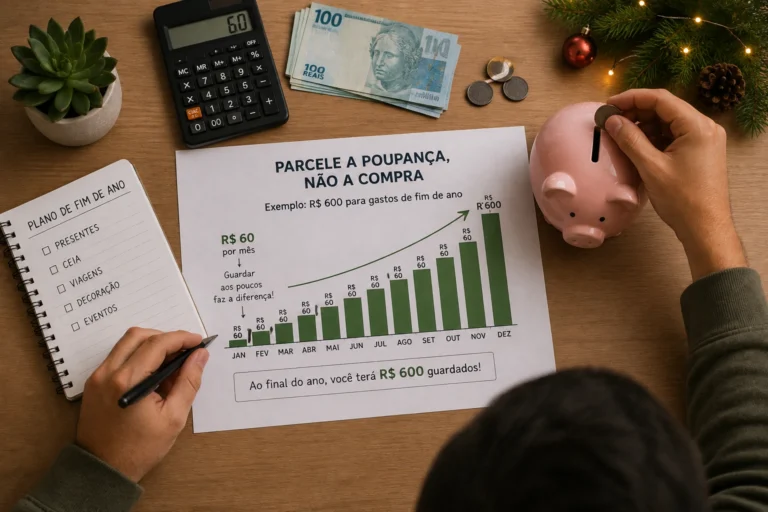
Aqui está a virada de chave mais importante deste texto: em vez de parcelar a compra no cartão de crédito — e pagar juros por isso — a lógica pode ser invertida. Parcele a poupança para a compra.
Funciona assim: se o seu gasto médio de fim de ano gira em torno de R$ 600 (somando presentes, ceia e alguns extras), em vez de sentir esse valor inteiro em novembro ou dezembro, divida por dez meses. Isso dá R$ 60 por mês guardados à parte, começando ainda no início do ano.
Parece pouco, mas é justamente esse o ponto: parcelas pequenas e regulares não pesam no orçamento do mês a mês. O que pesa é o valor total caindo de uma vez só, sem aviso.
Esse princípio de “guardar aos poucos, gastar de uma vez” aparece com muita clareza em quem já organiza os presentes de fim de ano com antecedência. É comum famílias definirem um valor fixo por pessoa presenteada e separarem uma quantia pequena a cada duas semanas, ao longo do ano inteiro, até chegar no valor total planejado. Quando dezembro chega, o dinheiro já está lá — sem sufoco, sem cartão, sem juros.
Use o que você já tem: nenhuma ferramenta nova é necessária
A boa notícia é que você não precisa de nenhum aplicativo novo, nenhuma planilha complexa nem nenhuma disciplina sobre-humana para colocar isso em prática. A maioria dos bancos digitais já oferece o que você precisa, de graça:
Caixinhas ou cofrinhos digitais — crie uma exclusiva para “gastos de fim de ano” e separe um valor fixo nela, sempre no mesmo dia do mês.
Pix agendado ou transferência automática — programe um valor fixo, semanal ou quinzenal, para sair da conta corrente e ir direto para essa reserva, sem precisar lembrar de fazer manualmente.
Cartão de crédito fora dessa equação — comprar parcelado no cartão para uma data sazonal costuma ser uma das formas mais caras de se endividar, porque os juros do rotativo e do parcelamento continuam contando mesmo depois que a época passou e a empolgação já foi embora.
O segredo não está na ferramenta, está na regularidade. Um valor pequeno, guardado sempre, vale mais do que um valor grande, guardado de vez em quando.
O aliado brasileiro: o décimo terceiro salário
Existe uma ferramenta de planejamento que quem trabalha com carteira assinada no Brasil tem à disposição todo ano, e que muita gente usa de forma pouco estratégica: o décimo terceiro salário.
A primeira parcela costuma cair até 30 de novembro — normalmente antes da Black Friday. A segunda cai até 20 de dezembro, bem perto do Natal. Ou seja, o calendário já favorece quem sabe se planejar.
O problema é usar o décimo terceiro como “salvação” — decidir tudo de uma vez quando ele cai na conta, sem planejamento nenhum, e gastar por impulso porque, de repente, parece que sobrou dinheiro. A alternativa mais saudável é separar uma porcentagem definida do décimo terceiro assim que ele cair — antes de decidir o resto — e usar esse valor como reforço do que você já vinha guardando ao longo do ano, e não como o único plano.
Cuidado com o desconto que não é desconto
Um dos comportamentos mais recorrentes entre consumidores mais experientes na Black Friday é a desconfiança em relação a preços “promocionais”. E essa desconfiança tem fundamento: é comum que o preço de um produto suba nas semanas anteriores à data, só para depois “descer” no dia da promoção — chegando, muitas vezes, ao mesmo valor de antes, ou até mais caro.
A defesa contra isso é simples e não exige nenhuma ferramenta sofisticada: acompanhar o preço do produto que você quer comprar durante trinta dias antes da data. Isso pode ser feito manualmente, anotando o preço de tempos em tempos, ou usando extensões e aplicativos de histórico de preço. Desconto bom é aquele que reduz o valor de algo que você já pretendia comprar — não aquele que só existe para criar urgência.
Economize nos mimos, capriche no que importa
Nem todo gasto sazonal precisa do mesmo nível de investimento. Para lembrancinhas, mimos e itens de menor valor, vale usar opções mais econômicas — lojas de tudo por R$ 10,00, papelarias populares, ou mesmo compras coletivas entre familiares para dividir o custo de um presente maior.
O orçamento “principal” — aquele reservado com mais cuidado ao longo do ano — pode ir para o presente que realmente importa. Como regra prática: um presente bem pensado costuma valer mais, para quem recebe, do que vários presentes pequenos escolhidos às pressas.
Resumindo: o plano para o ano inteiro
Se for para levar uma coisa só deste texto, que seja esta sequência:
Descubra qual data (ou datas) mais aperta o seu orçamento durante o ano.
Divida o gasto sazonal em parcelas pequenas e regulares, guardadas em uma reserva separada.
Use o décimo terceiro como reforço do que você já vinha guardando, não como plano único.
Fuja do parcelamento no cartão de crédito para compras sazonais.
Acompanhe o preço do que você quer comprar antes da data, para não cair em desconto maquiado.
Separe o orçamento principal para o que realmente importa, e economize no resto.
Os gastos de fim de ano não vai deixar de existir — e não precisa deixar. A diferença entre viver esse período com tranquilidade ou com aperto financeiro está inteiramente na antecedência do planejamento, não no tamanho do salário.
E a pergunta continua valendo, agora para você:
qual é a sua data do ano que mais aperta o orçamento?
Vale começar a se planejar para ela hoje — não em novembro.
Se este texto fez sentido para você, continue acompanhando o comececompouco.com.br. Aqui, a organização financeira acontece no ritmo da vida real — sem fórmulas milagrosas e sem culpa
Nossas redes sociais


