

Você já se perguntou quanto gastar em cada categoria do seu orçamento — moradia, comida, lazer? Essa dúvida é mais comum do que parece.”Essa dúvida é mais comum do que parece. A maioria das pessoas nunca comparou seu orçamento com nada — só sabe que, no fim do mês, sobra pouco ou não sobra nada.
A boa notícia é que existe dado real sobre isso. O IBGE realiza periodicamente a Pesquisa de Orçamentos Familiares (POF), que mapeia exatamente quanto as famílias brasileiras gastam em cada categoria, de acordo com a faixa de renda. Neste texto, vamos usar esses números — cruzados com a conhecida regra 50-30-20 — para você entender onde se encaixa e se o seu orçamento está dentro do esperado ou pede ajustes.
Esse tipo de comparação é especialmente útil em dois momentos: quando você sente que “algo não fecha” no seu orçamento, mas não consegue identificar exatamente o quê, e quando você está se planejando para uma mudança de vida — como se mudar de cidade, trocar de emprego ou sair da casa dos pais — e quer saber, na prática, quanto de cada gasto costuma representar em relação à renda.
Por que comparar seus gastos com um benchmark faz diferença
O que é um benchmark?
Pense no benchmark como a balança ou o exame de sangue das suas finanças. Quando você faz um exame, os números isolados não dizem muito; você só sabe se a glicose ou o colesterol estão altos porque a folha mostra uma taxa de referência com a média de pessoas saudáveis.
O benchmark faz o mesmo com o seu dinheiro: ele é um padrão de comparação baseado no gasto de famílias reais para você descobrir se seus hábitos estão dentro do esperado ou se tem alguma conta “fora do normal”.
Sem um ponto de referência, é fácil cair em dois erros opostos: achar que está gastando muito quando na verdade está dentro da média, ou não perceber que uma categoria está consumindo uma fatia desproporcional da renda até que o problema já esteja grande.
Um benchmark serve como um espelho. Ele não diz o que você “deve” gastar — isso depende dos seus objetivos e da sua realidade — mas mostra o que é típico para famílias em situação parecida com a sua. A partir daí, fica mais fácil identificar se uma categoria específica do seu orçamento está fora da curva, para melhor ou para pior.
De onde vêm esses números
Os dados usados aqui são da POF 2017-2018,(POF 2024-2025 ainda não emitido até a data da publicação) a edição mais completa da pesquisa, na qual a despesa total média mensal familiar no Brasil foi de R$ 4.649,03. Embora os valores em reais estejam defasados pela inflação, as proporções — ou seja, o percentual da renda destinado a cada categoria — continuam sendo a referência mais confiável disponível, porque refletem um padrão estrutural de consumo que muda pouco de um ano para o outro.
De forma geral, alimentação, habitação e transporte comprometem, em conjunto, cerca de 72,2% dos gastos de consumo das famílias brasileiras. Mas essa proporção varia bastante conforme a faixa de renda, como você vai ver na tabela abaixo.
Tabela de referência: gastos por faixa de renda
| Categoria | Renda baixa (até 2 salários mínimos) | Renda alta (acima de 25 salários mínimos) |
|---|---|---|
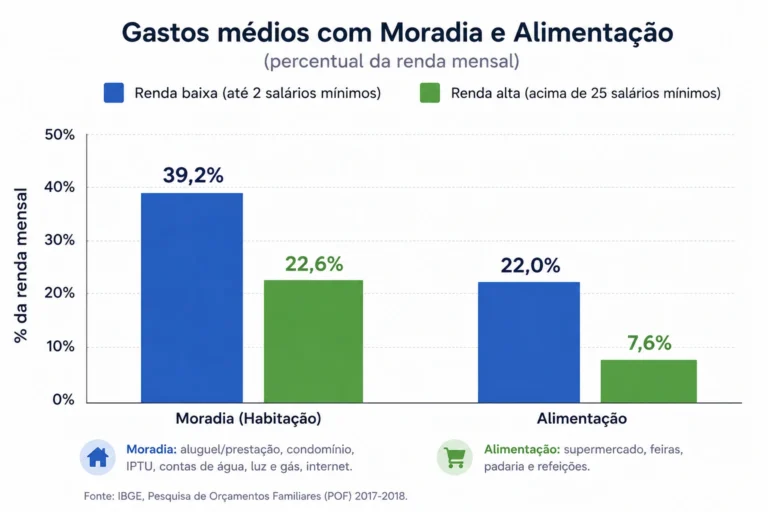
| Habitação | 39,2% | 22,6% |
| Alimentação | 22,0% | 7,6% |
| Saúde — remédios | 4,2% | 1,4% |
| Saúde — plano de saúde | 0,4% | 2,9% |
| Educação | menor participação | maior participação |
| Transporte | menor participação | maior participação |
Fonte: IBGE, Pesquisa de Orçamentos Familiares (POF) 2017-2018.
Alguns pontos chamam atenção nessa tabela:
Habitação e alimentação pesam muito mais no orçamento de quem ganha menos. Somadas, essas duas categorias representam 61,2% das despesas das famílias de renda mais baixa, contra apenas 30,2% entre as famílias de renda mais alta. Isso não significa que quem ganha mais gasta menos em valores absolutos — muito pelo contrário — mas sim que, proporcionalmente, essas despesas básicas “pesam” menos no bolso de quem tem renda maior.
A relação se inverte em transporte e educação. Quem ganha mais gasta uma fatia proporcionalmente maior da renda com essas categorias, provavelmente porque envolvem escolhas como veículo próprio, escolas particulares e cursos.
Saúde revela um padrão interessante. Famílias de renda baixa gastam proporcionalmente mais com remédios (4,2% contra 1,4%), enquanto famílias de renda alta investem mais em plano de saúde (2,9% contra 0,4%) — um reflexo direto de quem tem ou não acesso a convênios médicos privados.
Quer sair da teoria e aplicar isso no seu orçamento?
Conheça nossa planilha de controle financeiro baseada na regra 50-30-20. Saiba mais →
E o lazer? Aqui a disparidade é ainda maior
Se moradia e comida já mostram uma diferença grande entre faixas de renda, o lazer escancara ainda mais essa desigualdade. Segundo a mesma pesquisa, a despesa média per capita mensal com lazer e viagens no Brasil foi de R$ 53,93 — mas essa média esconde uma distância enorme entre extremos. As famílias que integravam os 10% mais ricos contribuíam com R$ 26,43 per capita para essa média, enquanto as famílias entre os 10% de menor renda contribuíam com apenas R$ 0,84 per capita: uma diferença de mais de 30 vezes.
Dentro do próprio orçamento de lazer, 63,8% do gasto vai para eventos culturais, esportivos e recreação, e 36,2% para leitura, brinquedos e jogos. Ou seja, mesmo entre quem consegue destinar parte da renda ao lazer, a maior fatia vai para experiências — como shows, cinema e esportes — e não para consumo de itens físicos.
Tabela resumo: lazer por perfil
| Perfil | Contribuição per capita mensal com lazer |
|---|---|
| 10% de menor renda | R$ 0,84 |
| Média nacional | R$ 53,93 |
| 10% de maior renda | R$ 26,43 |
Fonte: IBGE, POF 2017-2018.
Em qual faixa você se encaixa?
Antes de continuar, vale parar e fazer as contas rapidamente: some quanto você gasta por mês com moradia (aluguel ou financiamento, condomínio, água, luz e gás), divida pela sua renda mensal e veja o percentual. Repita o exercício com alimentação e, se fizer sentido, com lazer.
Depois de calcular, pergunte-se:
Seu percentual de habitação está próximo da faixa que corresponde à sua renda, ou muito acima?
Você está gastando com alimentação dentro do esperado, ou uma parte grande da sua renda está indo para delivery e restaurantes?
Seu orçamento tem algum espaço para lazer, ou você está deixando essa categoria de lado por completo?
Não existe resposta certa — cada família tem prioridades diferentes. Mas se o seu percentual de habitação está bem acima da faixa correspondente à sua renda, por exemplo, isso é um sinal de que talvez valha a pena revisar esse gasto específico, seja negociando aluguel, buscando um imóvel menor ou dividindo despesas com alguém.
Um framework complementar: a regra 50-30-20
Os dados do IBGE mostram o que as famílias brasileiras de fato gastam — não necessariamente o que seria ideal. Para quem quer uma meta mais prescritiva, a regra 50-30-20, popularizada pela ex-senadora americana Elizabeth Warren, é um ponto de partida simples:
50% da renda para necessidades essenciais (moradia, alimentação, transporte, contas fixas);
30% da renda para desejos pessoais (lazer, streaming, compras não essenciais);
20% da renda para poupança e quitação de dívidas.
Comparando com os dados reais do IBGE, fica claro por que essa meta é mais fácil de alcançar para quem tem renda mais alta: famílias de baixa renda já ultrapassam os 50% de “essenciais” só somando habitação e alimentação, sem sequer contar transporte e saúde. Isso não é motivo para desânimo, mas ajuda a entender por que, para muita gente, guardar 20% da renda é uma meta de longo prazo, não algo que se alcança da noite para o dia.
O que fazer com essa informação
Comparar seu orçamento com um benchmark não serve para gerar culpa — serve para direcionar energia para o lugar certo. Se você está na faixa de renda mais baixa e a habitação já consome quase 40% do seu orçamento, faz mais sentido focar em reduzir esse gasto específico do que tentar cortar lazer, que já é naturalmente pequeno nessa faixa.
Já se você está numa faixa de renda mais alta e percebe que está gastando com alimentação bem acima dos 7-8% esperados para o seu perfil, talvez valha a pena revisar hábitos de delivery, refeições fora de casa ou desperdício.
Vale lembrar também que esses números são médias nacionais — realidades regionais mudam bastante. Famílias do Centro-Oeste e do Sul, por exemplo, tendem a gastar proporcionalmente mais com transporte do que a média do país, enquanto o Sudeste concentra o maior gasto absoluto com moradia. Se você mora em uma capital grande, é normal que seu percentual de habitação fique acima da média nacional só por conta do custo de vida local — isso não significa necessariamente que algo esteja errado no seu orçamento.
O importante é usar esses números como ponto de partida para uma conversa honesta com o seu próprio orçamento — não como uma régua rígida que você precisa seguir à risca. Cada família tem uma composição diferente, número de dependentes diferente e prioridades diferentes, e isso influencia diretamente onde faz sentido gastar mais ou menos em relação à média.
Uma forma simples de colocar isso em prática é revisitar essa comparação a cada seis meses, principalmente depois de qualquer mudança relevante de renda ou de despesa fixa — como um aumento de salário, uma troca de moradia ou o nascimento de um filho. Como os percentuais tendem a se manter relativamente estáveis ao longo do tempo, uma mudança brusca em alguma categoria específica costuma ser o primeiro sinal de que vale a pena investigar mais de perto o que está acontecendo naquele gasto.
Se este texto fez sentido para você, continue acompanhando o comececompouco.com.br. Aqui, a organização financeira acontece no ritmo da vida real — sem fórmulas milagrosas e sem culpa
Já sabe quanto deveria gastar em cada categoria — agora falta colocar isso em prática
Você acabou de ver os números: quanto famílias como a sua costumam gastar com moradia, alimentação e lazer, e como a regra 50-30-20 pode te ajudar a organizar o orçamento. Mas transformar isso em hábito, mês após mês, é outra história.
Conheça a planilha de controle financeiro baseada na regra 50-30-20 e comece a aplicar esses números na sua realidade hoje mesmo.
Quero organizar meu orçamento
Nossas redes sociais


