

Mesada e educação financeira andam juntas desde muito mais cedo do que a maioria dos pais imagina. A relação que seu filho vai ter com dinheiro na vida adulta começa a ser construída agora, com pequenas decisões do dia a dia.
Pode parecer exagero dar tanta importância a uma mesada de poucos reais por semana. Mas é justamente nesses pequenos valores que a criança aprende, na prática, as mesmas lógicas que vão guiar suas finanças quando adulta: a diferença entre o que é necessário e o que é apenas desejo, a disciplina de guardar antes de gastar, e a noção de que todo dinheiro emprestado precisa ser devolvido.
Se você já sente que fala sobre dinheiro em casa “do jeito errado”, ou nunca parou pra pensar em como fazer isso de forma estruturada, este guia é pra você.
Mesada e educação financeira: por que isso ensina mais do que parece
Antes de decidir quanto dar de mesada, vale entender o que está em jogo. A mesada não é só um valor semanal ou mensal — é a primeira ferramenta prática que a criança tem para exercitar decisões financeiras reais, em pequena escala e com risco baixo.
É nesse contexto que dois conceitos se tornam essenciais para conversar com os filhos:
Necessidade: o que é indispensável, como alimentação, roupas e itens de estudo.
Desejo: o que é bom de ter, mas não essencial, como um brinquedo novo ou um jogo.
Quando a criança recebe uma mesada e precisa decidir sozinha entre gastar tudo com um desejo imediato ou guardar parte para algo maior, ela está literalmente treinando o músculo do orçamento — só que em escala reduzida.
Como definir um valor de mesada adequado à idade e à realidade da família
Não existe uma tabela mágica válida para todas as famílias. O valor certo depende de três fatores e é aqui que mesada e educação financeira se conectam na prática, porque o valor certo não é sobre dar mais ou menos dinheiro, e sim sobre calibrar o aprendizado à fase da criança:
O orçamento familiar. A mesada precisa caber dentro do que a família já planeja gastar, sem criar uma nova fonte de aperto financeiro no fim do mês.
A idade da criança. Crianças mais novas (6 a 9 anos) lidam melhor com valores simples e semanais. Pré-adolescentes e adolescentes conseguem administrar valores mensais e com mais responsabilidades atreladas.
O que a mesada vai cobrir. Definir com clareza se a mesada é só para lazer, ou se também deve cobrir pequenos gastos como lanches e transporte, muda completamente o valor adequado.
Uma forma simples de começar: escolha um valor baixo, semanal, e revise a cada dois ou três meses conforme a criança demonstra que sabe administrar o que já recebe. Aumentar gradualmente é mais educativo do que começar com um valor alto e ter que reduzir depois.
A regra de dividir entre gastar, guardar e doar
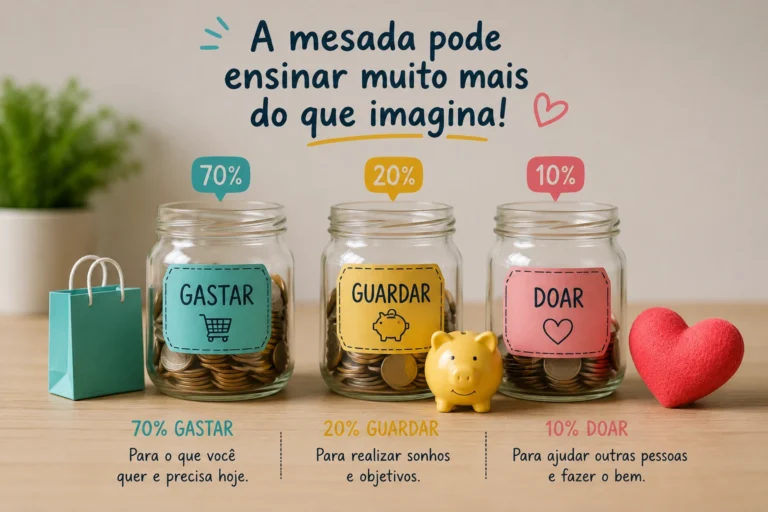
Uma das formas mais eficazes de ensinar organização financeira desde cedo é dividir a mesada em três potes, física ou simbolicamente:
Gastar: uma parte livre, que a criança pode usar como quiser, sem cobrança dos pais.
Guardar: uma parte reservada para algo maior, ensinando na prática o conceito de poupança — guardar dinheiro no presente para ter mais no futuro, em vez de gastar tudo de uma vez.
Doar: uma pequena parte destinada a ajudar outra pessoa ou causa, desenvolvendo a noção de que dinheiro também pode gerar impacto além do próprio bolso.
Essa divisão não precisa ser rígida. Uma proporção comum e fácil de aplicar é 70% para gastar, 20% para guardar e 10% para doar — mas o mais importante não é o número exato, e sim o hábito de sempre separar o dinheiro em categorias antes de gastar, em vez de decidir isso só na hora da compra.
Vale também aproveitar esse momento para apresentar, de forma bem simples, a diferença entre guardar dinheiro em casa e guardar em uma conta que rende algo a mais com o tempo — a ideia de que o dinheiro parado pode até gerar um pequeno ganho extra costuma despertar bastante curiosidade nas crianças mais velhas.
Erros comuns dos pais ao lidar com dinheiro na frente dos filhos
Grande parte de ensinar sobre mesada e educação financeira às crianças não acontece em conversas formais, mas na forma como os pais lidam com dinheiro no dia a dia. Alguns erros comuns:
Evitar completamente o assunto. Tratar dinheiro como tabu passa a mensagem de que é algo desconfortável ou proibido de se discutir, o que dificulta que a criança desenvolva confiança para lidar com o tema no futuro.
Resgatar a criança de toda dificuldade financeira. Quando os pais sempre cobrem qualquer gasto extra ou perda de dinheiro da criança, ela não aprende a lidar com consequências — algo essencial para o momento em que crescer e tiver que arcar com as próprias escolhas.
Misturar mesada com punição ou prêmio por comportamento. Usar a mesada como ferramenta de disciplina emocional, em vez de uma ferramenta de aprendizado financeiro, confunde a criança sobre o real propósito do dinheiro.
Não explicar as próprias decisões financeiras. Falar em voz alta, de forma simples, sobre por que uma compra está sendo feita ou adiada ensina mais do que qualquer conversa teórica isolada.
Emprestar dinheiro para a criança sem cobrar devolução de forma clara. Se os pais pedem emprestado ou emprestam sem seguir o combinado, a criança aprende que compromissos financeiros são flexíveis — o que pode gerar problemas sérios na vida adulta.
Colocando em prática: primeiros passos
Se você quer começar a aplicar isso ainda esta semana, três passos simples ajudam:
Escolha um valor baixo de mesada e um dia fixo para pagar — a consistência é mais importante do que o valor em si.
Apresente a divisão entre gastar, guardar e doar, usando potes, envelopes ou até uma planilha simples, se a criança já for mais velha.
Combine, com clareza, o que a mesada cobre e o que continua sendo responsabilidade dos pais — isso evita mal-entendidos e cobranças confusas mais adiante.
Educação financeira infantil não é sobre dar respostas prontas, e sim sobre criar espaço para que a criança erre em pequena escala, aprenda com isso, e chegue à vida adulta com uma relação mais saudável e consciente com o dinheiro — algo que, muitas vezes, os próprios pais ainda estão aprendendo.
Ensinar seus filhos a organizar a mesada começa com um exemplo que eles veem em casa todos os dias: o seu.
Antes de pedir que a criança divida o dinheiro entre gastar, guardar e doar, vale perguntar: e você, sabe exatamente para onde vai o seu dinheiro todo mês?
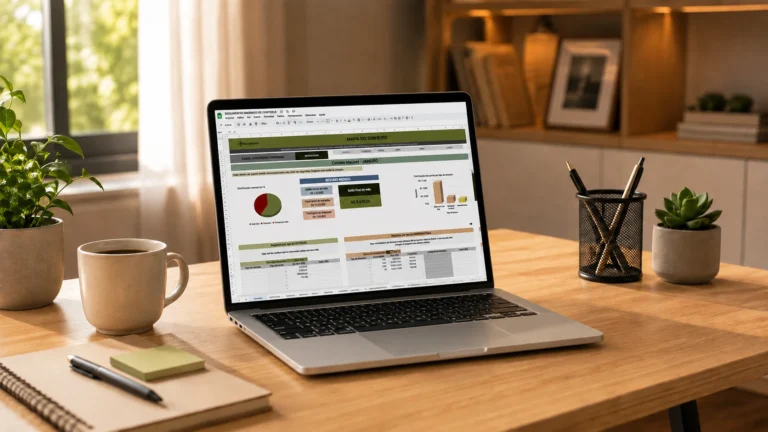
A planilha Dinheiro Sob Controle foi criada para dar esse exemplo prático dentro de casa — um jeito simples de organizar as finanças da família, visualizar gastos por categoria e mostrar aos seus filhos, na prática, que planejamento financeiro não é teoria, é rotina.
Conheça o Dinheiro Sob Controle e comece a dar o exemplo que seus filhos vão levar para a vida adulta.
Nossas redes sociais


