

Se você quer aprender como parar de comprar por impulso, o primeiro passo é entender por que isso acontece.
Você recebe o salário, paga as contas, compra algumas coisas que parecem pequenas e, quando percebe, está olhando para o saldo da conta pensando:
“Como é que eu já estou sem dinheiro de novo?”
Talvez o problema não esteja em uma única compra grande.
Pode estar nos R$ 20 aqui, R$ 35 ali, naquela promoção que “estava barata”, naquele pedido feito depois de um dia estressante ou naquele produto que você comprou porque pensou:
“Ah, é só isso.”
O problema é que o “é só isso” repetido várias vezes pode virar uma parcela importante do seu orçamento mensal.
E isso pesa ainda mais para quem ganha pouco, vive no limite do salário e já precisa escolher cuidadosamente onde colocar cada real.
Uma pesquisa do Serasa com 1.200 pessoas revelou que 71% dos consumidores já fizeram compras de forma não planejada e 72% já se arrependeram de alguma compra feita no calor do momento.
Ou seja: comprar por impulso não é simplesmente uma questão de “falta de vergonha na cara” ou de não saber matemática.
Existe comportamento, emoção, ambiente e hábito envolvidos.
A boa notícia é que você pode mudar esse comportamento.
E não precisa começar cortando tudo o que gosta.
Precisa começar criando um espaço entre “eu quero isso” e “eu vou comprar isso”.
O que é uma compra por impulso?
Compra por impulso é aquela que acontece sem planejamento prévio, geralmente estimulada por uma vontade repentina.
Você não acordou pensando em comprar.
Não colocou aquilo no orçamento.
Não precisava necessariamente daquilo.
Mas viu, desejou e comprou.
Pode acontecer na loja física, no supermercado, em aplicativos ou enquanto você simplesmente está rolando o celular.
E hoje existem muitos estímulos trabalhando contra o seu controle financeiro.
Promoções, anúncios personalizados, contagens regressivas, notificações e recomendações nas redes sociais podem criar a sensação de que você precisa tomar uma decisão agora.
Pesquisas sobre compras online mostram justamente que elementos como pressão de tempo, avaliações de outros consumidores, emoções positivas e facilidade de compra podem aumentar a vontade de comprar por impulso. O autocontrole, por outro lado, pode enfraquecer esse efeito.
É como se sua vontade dissesse:
“Compra agora.”
Enquanto seu orçamento pergunta:
“Mas isso cabe na minha vida financeira?”
Essa segunda pergunta precisa voltar a ter espaço.
Por que você compra coisas que nem precisava?
Aqui existe uma parte importante da psicologia financeira.
Às vezes, você não está comprando o produto.
Está comprando a sensação que imagina que o produto vai proporcionar.
Um dia ruim.
Cansaço.
Tédio.
Estresse.
Frustração.
Aquela sensação de “eu mereço alguma coisa”.
Então aparece uma promoção.
Você abre o aplicativo.
Encontra alguma coisa interessante.
Compra.
Por alguns minutos, parece que o dia ficou melhor.
O problema é que a sensação passa.
E a conta permanece.
A pesquisa do Serasa também ouviu a psicóloga do dinheiro Valéria Meirelles, que relaciona as compras impulsivas e compensatórias a sentimentos como ansiedade, alívio, conforto e felicidade momentânea.
Pesquisas acadêmicas sobre compras compulsivas também encontraram associação entre esse comportamento, impulsividade e sofrimento psicológico.
Isso não significa que toda compra por impulso seja uma doença. Muito pelo contrário. Para a maioria das pessoas, o ponto de partida é simplesmente perceber:
“Talvez eu esteja usando algumas compras para resolver sentimentos que o dinheiro não consegue resolver.”
E essa percepção já muda muita coisa.
1. Crie a regra das 48 horas
Essa é uma das maneiras mais simples de começar a controlar os gastos.
Viu alguma coisa que quer comprar?
Não compre imediatamente.
Espere 48 horas.
Na loja, devolva o produto à prateleira.
Na internet, coloque nos favoritos ou em “salvar para depois”.
Depois siga sua vida. Não fique olhando o produto durante as próximas 48 horas.
Quando o prazo terminar, pergunte:
Eu ainda quero isso?
Eu realmente preciso disso?
Já tenho algo parecido?
Onde isso vai entrar no meu orçamento?
Eu compraria se não estivesse em promoção?
Isso vai resolver um problema real?
Ou eu só estava entediado, estressado ou empolgado?
Você provavelmente vai descobrir que algumas coisas que pareciam urgentes deixam de parecer tão importantes depois de dois dias.
Para compras maiores, você pode aumentar o prazo para uma semana ou até 30 dias.
A ideia não é dificultar sua vida. É dar tempo para a emoção baixar e a razão participar da decisão.
Por que esperar funciona?
Porque muitas compras por impulso acontecem em um momento de alta emoção.
Estudos sobre comportamento de compra mostram que emoções, pressão de tempo e ambientes digitais podem influenciar a impulsividade.
Esperar cria justamente aquilo que a compra impulsiva tenta eliminar:
distância.
Você deixa de estar diante do “quero agora” e passa a analisar “isso ainda faz sentido para mim?”.
2. Antes de comprar, faça uma lista de prós e contras
Parece simples demais. E talvez seja justamente por isso que funciona.
Antes de uma compra importante, pegue papel e caneta e escreva.
Prós
O que essa compra melhora na minha vida?
Com que frequência vou usar?
Ela resolve um problema que realmente tenho?
Vai economizar tempo ou dinheiro?
Vai substituir alguma coisa que já possuo?
Contras
Quanto vou gastar?
Vou parcelar?
Vou assumir uma parcela que vai aparecer nos próximos meses?
Tenho que pagar manutenção?
Vou precisar comprar acessórios?
Tenho algo parecido?
Isso vai ficar parado?
Estou comprando apenas porque está barato?
Essa última pergunta é poderosa. Porque comprar barato não é necessariamente economizar.
Se você paga R$ 30 em alguma coisa que não precisava, você não economizou R$ 70 porque estava com 70% de desconto.
Você gastou R$ 30.
A própria Nathalia Arcuri já resumiu essa lógica ao criticar a ideia de comprar por impulso só porque algo estava barato: o barato de verdade é aquilo que você precisa, usa e consegue pagar sem se enrolar.
3. Pare de transformar “quero” em “preciso”
Essa mudança de linguagem pode parecer pequena. Mas ela muda a forma como você enxerga o dinheiro.
“Eu preciso de uma roupa nova.”
Será que precisa?
Ou quer?
“Preciso trocar de celular.”
Precisa mesmo?
Ou simplesmente está cansado do aparelho atual?
“Preciso aproveitar essa promoção.”
Não.
Promoção não cria necessidade.
Uma pergunta simples ajuda:
“Se isso não estivesse em promoção, eu compraria?”
Se a resposta for não, talvez o desconto esteja vendendo a compra para você — e não o contrário.
O objetivo aqui não é viver sem comprar nada. É aprender a diferenciar: necessidade, desejo e impulso.
Essa é uma parte essencial de uma boa organização financeira.
4. Tire uma foto em vez de comprar
Você está passeando no shopping, encontra uma roupa bonita.
Gostou.
Experimentou.
Ficou boa.
A vontade de comprar apareceu, mas não estava planejado.
Em vez de passar o cartão, tire uma foto.
Salve.
Vá embora.
Isso parece estranho?
Pode ser.
Mas existe uma lógica por trás.
Você não precisa transformar todo desejo em posse.
Às vezes, o que você realmente queria era experimentar, admirar ou imaginar como aquilo ficaria na sua vida.
Depois de alguns dias, a vontade pode desaparecer.
E, se não desaparecer, você ainda pode voltar e tomar uma decisão consciente.
5. Tire as tentações do caminho
Aqui está uma mudança importante:
você não precisa vencer uma batalha contra a tentação todos os dias.
Pode simplesmente diminuir a quantidade de batalhas.
Imagine que você decidiu controlar os gastos, mas continua recebendo:
e-mails de lojas;
notificações de promoções;
alertas de aplicativos;
anúncios de produtos;
mensagens de “últimas unidades”;
conteúdos sobre produtos que você acabou de pesquisar.
É como tentar fazer dieta enquanto alguém coloca um bolo na sua frente o dia inteiro.
Uma hora você pode cansar.
Por isso:
Cancele e-mails promocionais
Se você nunca compra daquela loja sem receber uma promoção, talvez seja melhor não receber a promoção.
Desative notificações
Nem toda oferta precisa chegar no seu celular.
Deixe de seguir perfis que estimulam compras
Se determinado conteúdo sempre faz você pensar “eu preciso disso”, talvez o problema não esteja apenas na sua força de vontade.
Evite navegar sem objetivo
Entre no aplicativo quando realmente precisar procurar alguma coisa.
Não apenas para “dar uma olhadinha”.
Pesquisas sobre compras online mostram que publicidade direcionada e estímulos nas redes sociais podem aumentar a suscetibilidade a compras impulsivas, especialmente quando o autocontrole é menor.
Você controla melhor o dinheiro quando também controla melhor os estímulos que chegam até você.
6. Organize os gastos para descobrir onde o impulso está acontecendo
Agora vem uma parte que muita gente ignora.
Você não consegue controlar aquilo que não enxerga. Se no fim do mês você olha para o extrato e pensa:
“Eu nem sei onde gastei tudo isso.”
Está na hora de começar a anotar. Não precisa começar com uma planilha financeira complicada.
Registre seus gastos mensais. Até os pequenos.
R$ 8.
R$ 15.
R$ 22.
R$ 35.
O objetivo não é sentir culpa, é encontrar padrões.
Talvez você descubra que gasta mais quando está cansado, ou depois de receber o salário, ou durante o fim de semana.
Ou quando fica muito tempo nas redes sociais.
Ou quando parcela compras no cartão.
Especialistas em educação financeira destacam a importância de conhecer o ponto de partida, entender quanto entra, quanto sai e identificar os gatilhos comportamentais que influenciam a forma como a pessoa compra e gasta. E é justamente aí que o controle de gastos pessoais deixa de ser apenas uma tarefa chata e passa a funcionar como um espelho.
Ele mostra o comportamento que você não percebia.
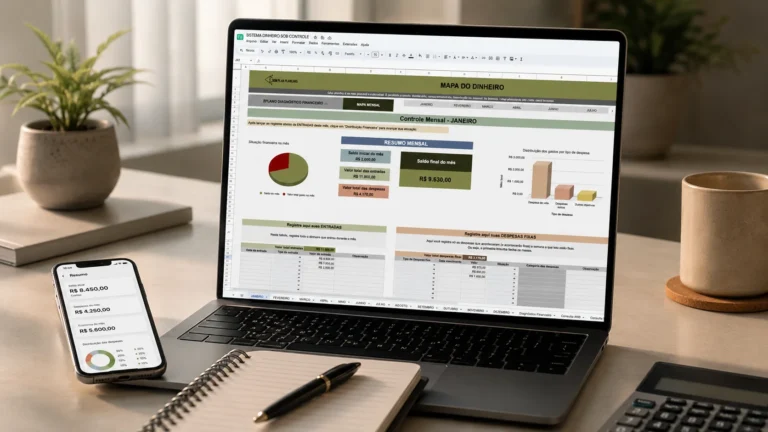
Se você quer começar a enxergar para onde seu dinheiro está indo, o Dinheiro Sob Controle pode ajudar nesse primeiro passo. A ideia é registrar seus gastos e transformar aquele “não sei onde foi parar” em uma visão clara do seu dinheiro. Clique aqui para saber mais sobre esta ferramenta.
7. Encontre outra forma de aliviar o estresse
Esse ponto é especialmente importante.
Se toda vez que você está mal você compra alguma coisa, simplesmente dizer:
“Vou parar de comprar”, pode não ser suficiente.
Você precisa substituir o comportamento.
Quando sentir vontade de comprar, experimente primeiro:
caminhar;
tomar banho;
dormir;
assistir a um filme;
fazer exercício;
conversar com alguém;
sair para respirar;
praticar um hobby;
fazer alguma atividade que realmente goste.
A ideia é simples:
não use o cartão como botão de emergência emocional.
Comprar pode proporcionar alívio momentâneo, mas não resolve necessariamente o problema que provocou a vontade.
Pesquisas sobre compras compulsivas encontraram justamente uma relação entre emoções negativas e o comportamento de comprar como forma de buscar alívio.
8. Tenha hobbies que não dependam de gastar dinheiro
Existe uma armadilha silenciosa no consumo:
começar a acreditar que diversão custa dinheiro.
É sábado, você está entediado.
“Vamos ao shopping?”
Depois vem:
café + lanche + loja + alguma compra.
Quando percebe, o passeio de R$ 20 virou R$ 100.
Não significa que você nunca mais possa sair para comer ou passear.
Mas vale construir atividades que não tenham o consumo como centro.
Ler.
Caminhar.
Andar de bicicleta.
Cozinhar.
Treinar.
Ver um filme em casa.
Visitar alguém.
Aprender alguma habilidade.
Um hobby pode ocupar justamente aquele espaço que antes era preenchido pelo consumo.
E existe uma mudança interessante de mentalidade financeira aí:
você começa a buscar prazer na experiência, e não necessariamente na compra de alguma coisa.
9. Antes de comprar algo novo, veja se existe uma alternativa mais barata
Quando uma compra realmente for necessária, você ainda pode economizar dinheiro.
Antes de comprar novo, pergunte:
Existe uma versão usada em bom estado?
Posso pegar emprestado?
Posso alugar?
Existe uma opção mais simples?
Tenho alguma coisa em casa que resolve o mesmo problema?
Posso esperar?
Consigo pesquisar preços?
Isso é especialmente importante para quem está tentando acabar com as dívidas.
Se o orçamento está apertado, cada compra precisa disputar espaço com outras prioridades.
E uma alternativa mais barata pode liberar dinheiro para:
pagar uma dívida;
organizar as contas do mês;
montar uma reserva de emergência;
guardar dinheiro;
investir;
ou simplesmente respirar um pouco no fim do mês.
Talvez essa seja a estratégia mais poderosa.
Porque controlar gastos fica muito mais fácil quando você sabe por que está fazendo isso.
Imagine duas pessoas olhando para um produto de R$ 200.
A primeira pensa:
“R$ 200 não é tanto.”
A segunda pensa:
“Esses R$ 200 são parte do dinheiro que estou juntando para sair do cartão.”
É o mesmo produto.
É o mesmo preço.
Mas a segunda pessoa tem um objetivo competindo com o impulso.
É por isso que planejamento financeiro não deveria ser apenas uma lista de contas.
Ele precisa mostrar para onde você quer levar seu dinheiro.
Pode ser:
sair das dívidas;
montar uma reserva de emergência;
fazer uma viagem;
trocar de carro;
reformar a casa;
começar a investir;
ter mais tranquilidade;
fazer o dinheiro sobrar no fim do mês.
Cada compra não planejada pode atrasar um pouco esse objetivo.
Não porque R$ 20 vão destruir sua vida financeira.
Mas porque pequenos gastos repetidos podem impedir que o dinheiro chegue onde você realmente queria.
Um desafio simples para começar hoje
Você não precisa mudar toda a sua vida financeira amanhã.
Faça este teste durante os próximos 7 dias.
Regra 1: nenhuma compra não essencial por impulso
Se quiser, anote. Não compre.
Regra 2: qualquer desejo de compra vai para uma lista
Escreva:
“Quero comprar: ______.”
E coloque a data.
Regra 3: espere 48 horas
Depois veja se ainda quer.
Regra 4: anote todos os gastos
Inclusive os pequenos.
Regra 5: identifique o gatilho
Ao lado da vontade de comprar, escreva:
O que eu estava sentindo?
Tédio?
Estresse?
Ansiedade?
Empolgação?
Influência de uma promoção?
Regra 6: coloque o dinheiro poupado diante dos seus olhos
Se você deixou de gastar R$ 50, não trate isso simplesmente como “não comprei”.
Pense:
“R$ 50 ficaram comigo.”
Esse dinheiro pode ajudar a pagar uma dívida, aumentar sua reserva ou começar a construir algo para o futuro.
10. Lembre-se do que você está tentando conquistar
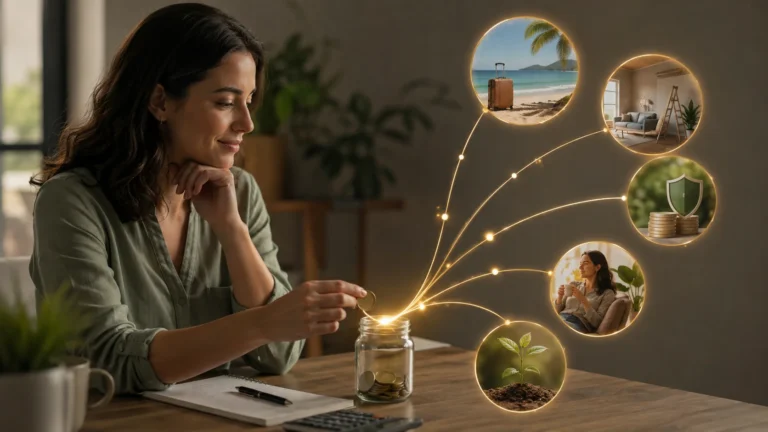
Como parar de comprar por impulso não significa parar de comprar
Esse é um ponto que merece ser reforçado.
A solução não é transformar sua vida em uma punição. Você não precisa nunca mais comprar uma roupa, nunca mais comer fora, nunca mais comprar algo que gosta, nunca mais aproveitar uma promoção.
A questão é outra:
você quer escolher suas compras ou deixar que elas escolham por você?
Consumo consciente não significa privação,
Significa intenção.
Uma compra pode ser perfeitamente válida quando:
você precisa dela;
ela cabe no orçamento;
você sabe por que está comprando;
você não está comprometendo contas importantes;
ela não está sendo usada para compensar uma emoção;
você entende o impacto dela nos seus objetivos.
O problema começa quando o “eu quero” automaticamente vira “eu compro”.
O que fazer com o dinheiro que você deixou de gastar?
Aqui está uma mudança que pode transformar sua relação com o dinheiro.
Não pense apenas:
“Preciso gastar menos.”
Pense:
“Preciso dar um destino melhor ao dinheiro que não vou gastar.”
Porque economizar por economizar pode ser difícil, mas economizar para sair de uma dívida é diferente.
Economizar para construir uma reserva é diferente.
Economizar para realizar uma meta é diferente.
Economizar para finalmente chegar ao fim do mês sem aquele aperto no peito é diferente.
Seu dinheiro precisa de um destino.
E o primeiro passo para descobrir esse destino é enxergar o que está acontecendo hoje.
Se você sente que o dinheiro entra, as contas são pagas, mas no fim do mês nunca sobra nada, o Dinheiro Sob Controle foi pensado justamente para ajudar nessa organização: você registra seus gastos, visualiza para onde seu dinheiro está indo e consegue tomar decisões mais conscientes sobre o orçamento. Com essa visão, fica mais fácil identificar gastos que podem ser reduzidos, diminuir a dependência do cartão, direcionar dinheiro para quitar dívidas e, quando houver espaço, começar a construir uma reserva ou investir.
Clique aqui e conheça o Dinheiro Sob Controle e comece a transformar seu dinheiro de algo que simplesmente desaparece ao longo do mês em algo que você consegue enxergar, organizar e direcionar.
Conclusão: o problema não é apenas comprar demais
Se você quer saber como parar de comprar por impulso, comece entendendo que o problema não está apenas na compra.
Está no que acontece antes dela.
Você estava sentindo alguma coisa.
Viu algum estímulo.
Sentiu vontade.
Seu cérebro encontrou uma justificativa.
Você comprou.
Depois veio a conta.
Por isso, simplesmente tentar ter mais força de vontade pode não ser a melhor estratégia.
É muito mais eficiente criar obstáculos entre o desejo e a compra:
espere 48 horas, anote, pesquise, questione, tire uma foto, reduza as tentações, procure alternativas mais baratas e mantenha seus objetivos financeiros presentes.
E, principalmente, comece a controlar aquilo que hoje parece invisível: seus pequenos gastos.
Porque talvez você não precise ganhar muito mais para começar a respirar melhor financeiramente.
Talvez precise primeiro fazer o dinheiro que já entra na sua vida parar de escapar pelos pequenos buracos.
Depois disso, você pode pensar em aumentar a renda, guardar dinheiro, montar uma reserva de emergência, investir e construir uma vida financeira mais tranquila.
Agora quero saber de você: qual é o tipo de compra por impulso que mais costuma fazer seu dinheiro desaparecer antes do fim do mês?
Nossas redes sociais


