

Existe uma pergunta que separa quem usa o cartão de crédito a favor da própria vida financeira de quem, sem perceber, vive no controle dele: Você já se perguntou se o seu cartão de crédito é vilão ou aliado do seu controle financeiro? A resposta não é tão óbvia quanto parece.
Muita gente paga a fatura inteira todo mês, nunca atrasa, nunca fica no rotativo — e mesmo assim gasta mais do que gastaria se não tivesse cartão nenhum. Isso acontece porque o cartão de crédito não é só uma forma de pagamento. É também uma ferramenta desenhada, com muito estudo e investimento por trás, para incentivar você a gastar mais.
Neste texto, você vai fazer um teste rápido de autoavaliação para descobrir se o seu cartão está sendo um aliado do seu controle financeiro ou um vilão disfarçado de conveniência — mesmo que você nunca tenha ficado devendo um centavo de juros.
Por que “pagar a fatura em dia” não é garantia de uso saudável
Existe uma crença comum: “se eu pago tudo em dia, não tem problema nenhum em usar o cartão para absolutamente tudo”. Faz sentido à primeira vista — afinal, sem juros, sem dívida, sem rotativo, qual seria o problema?
O problema, quando existe, não está nos juros. Está no comportamento de gasto.
Cartões de crédito — especialmente os que oferecem pontos, milhas ou cashback — são desenhados para incentivar consumo. Não é acidente, nem coincidência: empresas de cartão investem pesado em pesquisa de comportamento para entender exatamente o que faz uma pessoa gastar mais, e programas de recompensa são uma das ferramentas mais eficientes que existem para isso.
Isso não significa que todo mundo que usa cartão está sendo manipulado o tempo todo. Significa que vale a pena parar e observar com honestidade se o seu padrão de consumo mudou depois que você passou a usar o cartão como forma principal de pagamento — e é exatamente isso que o teste abaixo vai te ajudar a identificar.
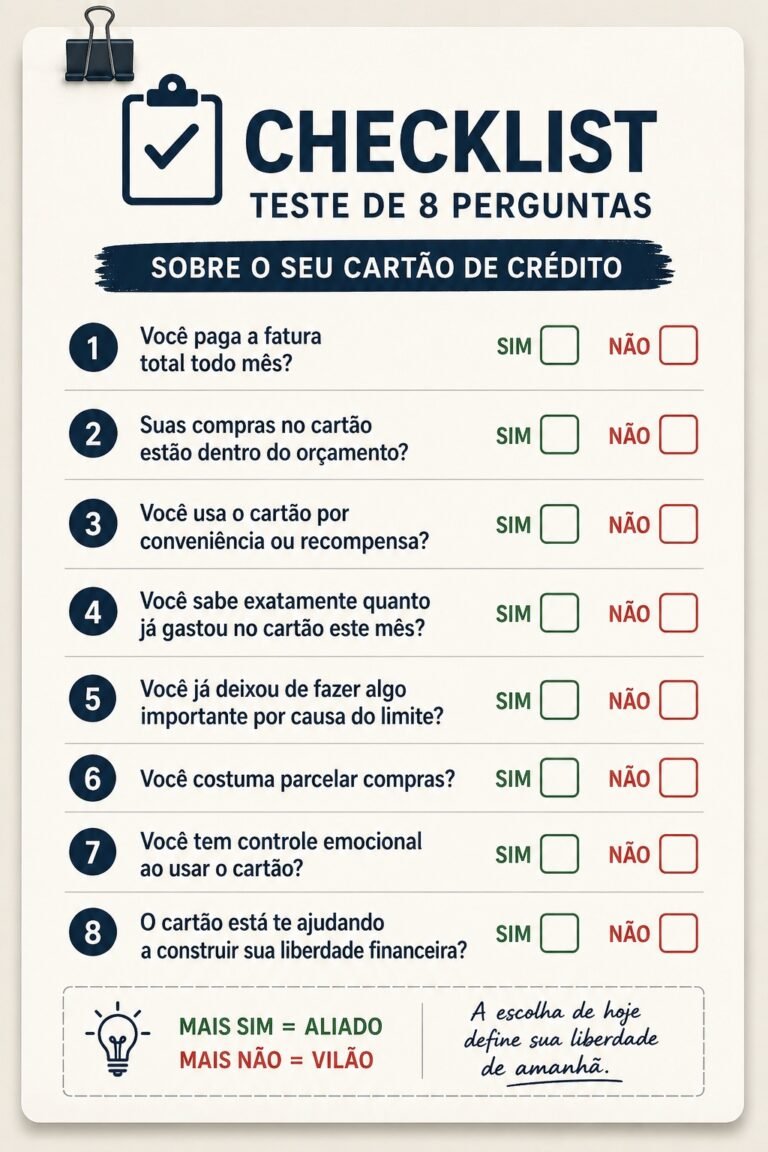
O teste: 8 perguntas para descobrir sua relação real com o cartão
Responda cada pergunta com sinceridade. No final, você vai somar quantas respostas ‘sim’ teve, e vai entender o que isso diz sobre a sua relação com o cartão de crédito.
1. Você já comprou algo maior do que pretendia só porque “faltava pouco” para ganhar mais pontos ou passar para o próximo nível de cashback?
Se você já se pegou adicionando um item a mais no carrinho, ou escolhendo um valor específico de compra, só para bater uma meta de pontos, isso é um sinal de que o programa de recompensas está influenciando sua decisão de compra — não o contrário.
2. Você acompanha seus gastos totais no cartão ao longo do mês, ou só olha o valor final quando a fatura fecha?
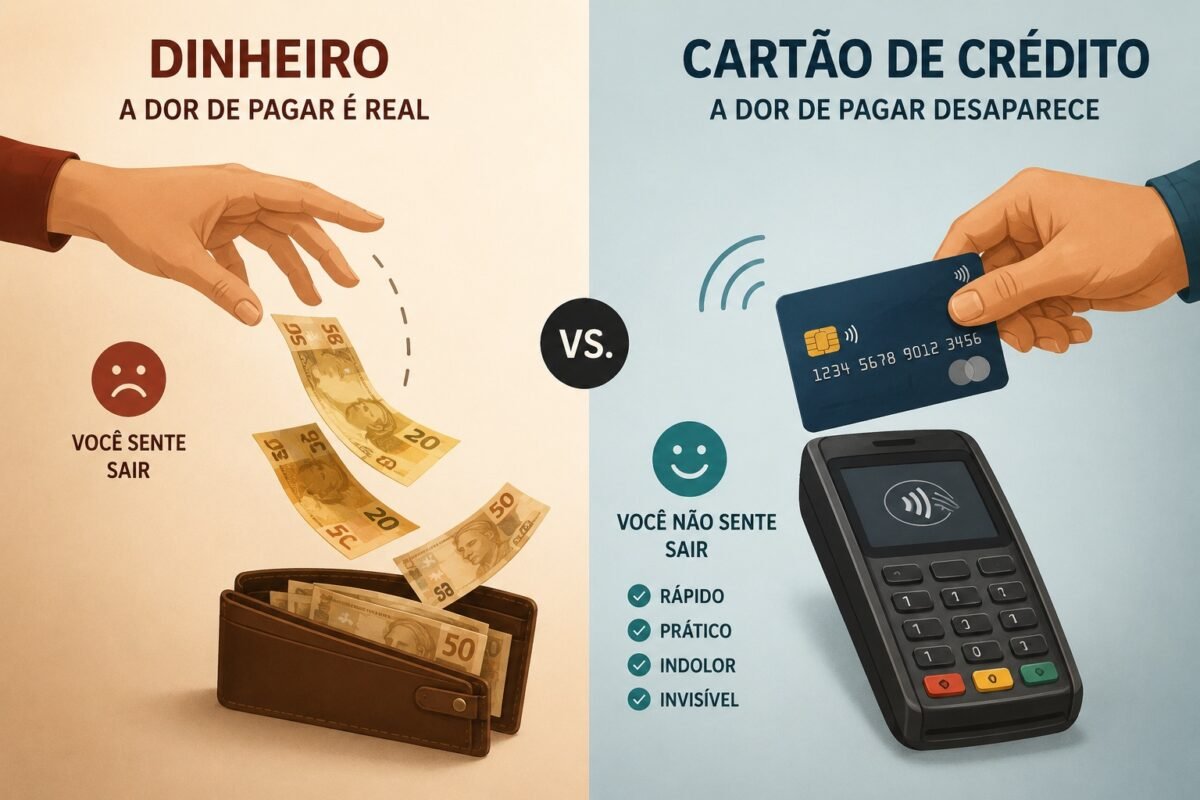
Um dos efeitos mais conhecidos do cartão de crédito é a redução da “dor de pagar” — a sensação física e imediata de estar gastando dinheiro, que existe quando você paga em espécie e praticamente desaparece quando o pagamento é só um toque ou uma aproximação. Se você só descobre o tamanho real dos seus gastos no dia em que a fatura chega, esse efeito já está em ação.
3. Você já pensou “vou colocar no cartão porque depois eu pago” para uma compra que, se fosse em dinheiro na hora, você teria pensado duas vezes?
Esse tipo de pensamento é um dos sinais mais claros de que o cartão está criando uma distância psicológica entre a decisão de compra e a sensação de gastar — mesmo que você realmente pague tudo em dia depois.
4. Você já racionalizou uma compra maior “porque vai virar viagem/produto de graça” com os pontos?
Vale um ponto de atenção especial aqui: viagens “de graça” com milhas quase nunca são realmente gratuitas. Você ainda precisa gastar com hospedagem, alimentação, deslocamento local — e, na maioria das vezes, para acumular pontos suficientes para uma passagem, você já gastou, ao longo do caminho, um valor em compras maior do que gastaria pagando a viagem à vista com desconto ou promoção. A sensação de “graça” costuma ser mais forte do que a economia real.
5. Você sabe, sem consultar o app, aproximadamente quanto gastou no cartão até agora este mês?
Se a resposta for não, isso não é motivo de culpa — é só um sinal de que o cartão está funcionando no “modo automático” para você, sem nenhuma checagem consciente ao longo do caminho.
6. Você já comparou quanto realmente recebe de volta em cashback ou pontos com o quanto gasta a mais por usar o cartão em vez de outra forma de pagamento?
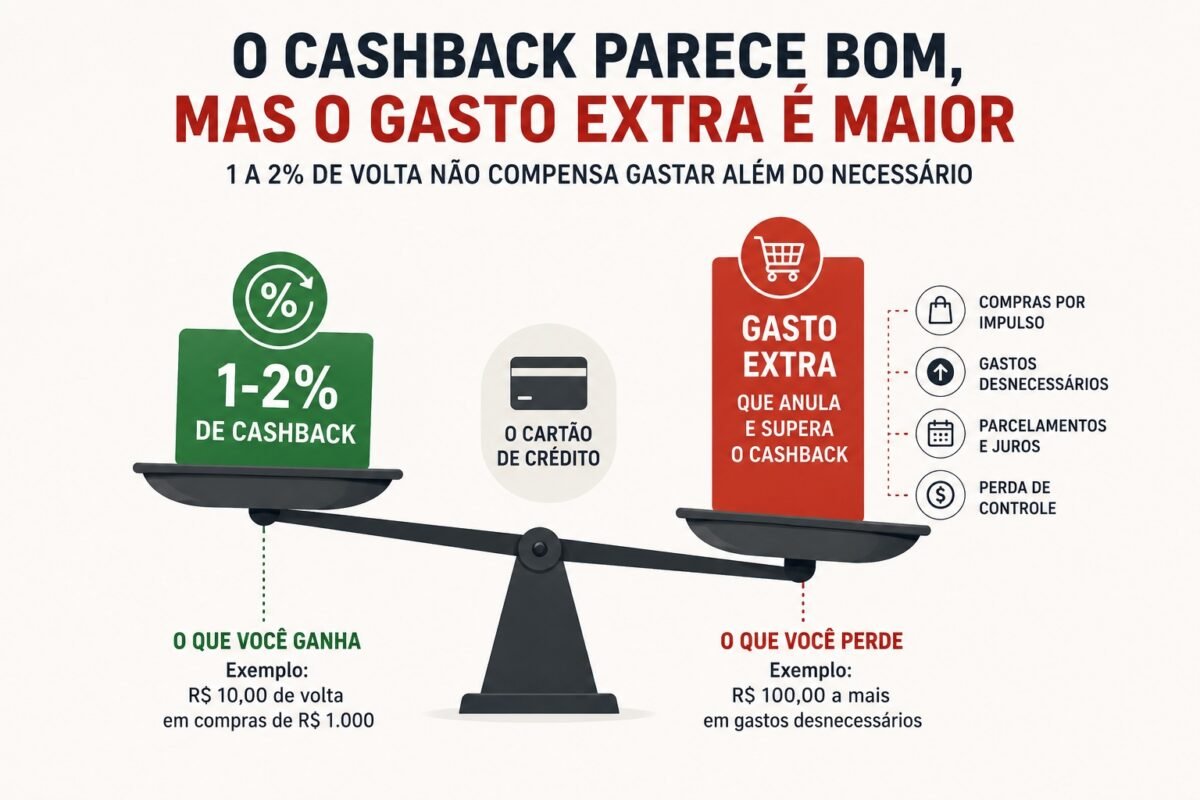
Programas de cashback costumam devolver, na prática, entre 1% e 2% do valor gasto. Isso significa que, a cada R$ 1.000 gastos, o retorno real fica entre R$ 10 e R$ 20. Se o cartão te faz gastar mesmo que seja 5% ou 10% a mais do que você gastaria sem ele, o “ganho” dos pontos já foi anulado — e ainda sobra prejuízo.
7. Se seu cartão fosse cancelado amanhã e você precisasse usar só débito ou dinheiro, seus gastos mensais diminuiriam?
Essa é talvez a pergunta mais reveladora do teste. Se a resposta sincera for “sim, provavelmente eu gastaria menos”, isso indica que parte do seu consumo atual está sendo impulsionado pela facilidade do crédito, não por uma necessidade real.
8. Você já teve a sensação de “esse mês gastei mais do que devia” mesmo pagando a fatura inteira, sem juros, sem atraso?
Esse é o sintoma mais comum de quem usa o cartão de forma tecnicamente correta (sem dívida, sem juros), mas comportamentalmente descontrolada (gastando mais do que gastaria de outra forma).
Resultado: o que a sua pontuação revela
Descubra abaixo, de acordo com o seu resultado, se hoje o seu cartão de crédito é vilão ou aliado — e o que fazer a partir disso.
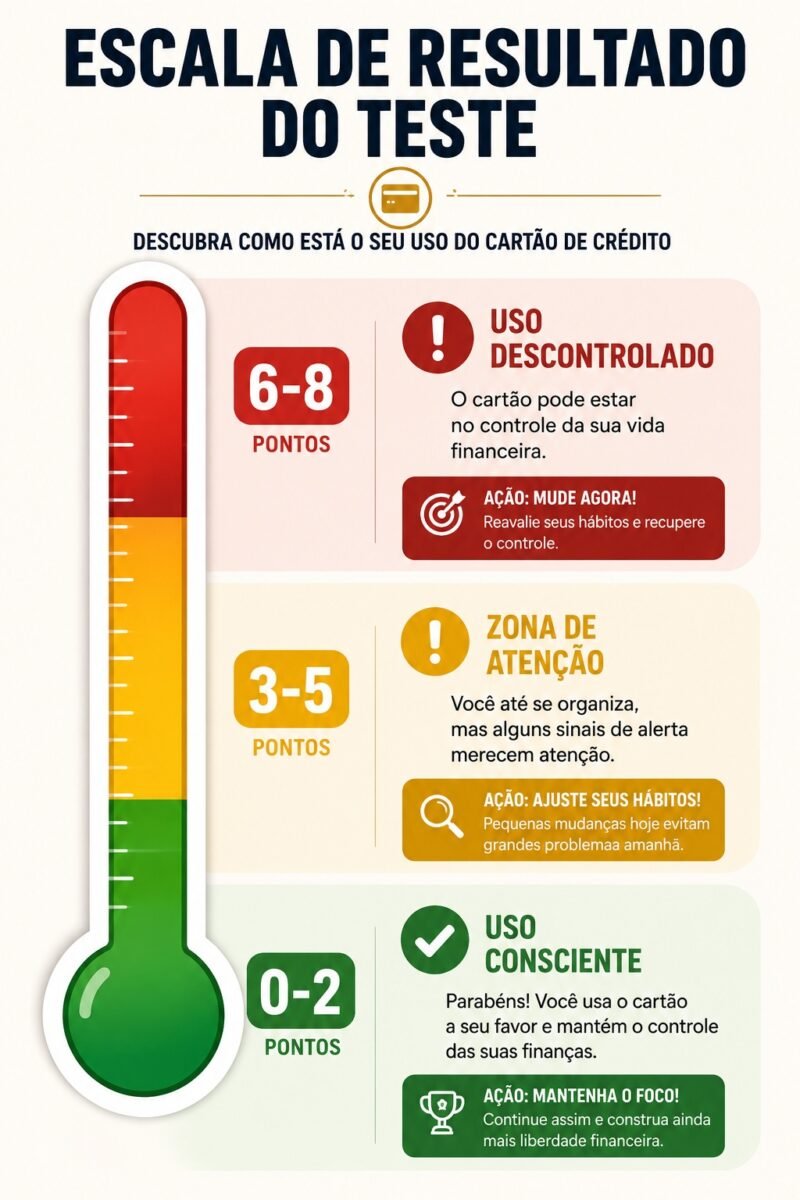
0 a 2 respostas sim — Uso consciente
Você provavelmente já usa o cartão de forma equilibrada, tratando os pontos e o cashback como um bônus ocasional, não como motivação principal de compra. Continue acompanhando seus gastos com regularidade — é isso que mantém esse equilíbrio.
3 a 5 respostas sim — Zona de atenção
Existem sinais de que o cartão está influenciando parte das suas decisões de compra, mesmo que você ainda mantenha o controle geral das finanças. Vale reforçar o acompanhamento semanal dos gastos (não só no fechamento da fatura) e observar, nas próximas semanas, se algum dos padrões identificados no teste se repete.
6 a 8 respostas sim — Uso descontrolado
Mesmo pagando a fatura em dia, seu padrão de consumo provavelmente está sendo moldado pelo cartão, não decidido por você. Isso não significa que você precisa abandonar o cartão de crédito — significa que vale revisar, com atenção redobrada, cada uma das situações identificadas acima, e considerar, por um período de teste, usar débito ou dinheiro físico para as categorias de gasto que mais pesaram no seu resultado.
Pontos, milhas e cashback: nem vilão absoluto, nem solução mágica
É importante dizer com clareza: o problema não é o cartão de crédito em si, nem o fato de existirem programas de pontos. O problema é tratar os pontos como se fossem uma forma real de lucro ou de “ganhar dinheiro”, quando na verdade eles são, na melhor das hipóteses, uma pequena compensação por um comportamento de consumo que, sem esse incentivo, talvez nem acontecesse.
Um retorno de 1% a 2% em cashback não constrói patrimônio nem muda significativamente sua vida financeira — o que muda sua vida financeira é o controle sobre quanto e como você gasta, com ou sem cartão. Tratar pontos como estratégia central de economia é como comemorar o troco de uma compra desnecessária: tecnicamente você recebeu algo de volta, mas ainda saiu do bolso mais do que precisava.
Usar cartão com responsabilidade não é o mesmo que abandoná-lo
No fim das contas, se o cartão de crédito é vilão ou aliado depende menos do produto em si e mais de quem está no controle das decisões de compra. O objetivo deste teste não é te convencer a nunca mais usar cartão de crédito. Usado com consciência — dentro de um limite compatível com sua renda, com acompanhamento regular dos gastos e sem deixar os programas de recompensa guiarem suas decisões de compra — o cartão pode, sim, ser uma ferramenta útil, prática e até vantajosa.
A diferença entre um uso saudável e um uso problemático não está em ter ou não ter cartão. Está em quem está no controle: você, ou o incentivo desenhado para te fazer gastar mais.
Seu próximo passo
Se o seu resultado te colocou na zona de atenção ou na zona de uso descontrolado, não é preciso tomar nenhuma decisão radical hoje. O primeiro passo é simplesmente continuar observando, pelas próximas semanas, os momentos em que os padrões identificados no teste aparecem — e, aos poucos, ir ajustando o que fizer sentido para o seu caso.
Controle de gastos com cartão não é sobre eliminar uma ferramenta. É sobre reconquistar a decisão consciente em cada compra — o mesmo princípio que vale para qualquer outra forma de pagamento.
Se este texto fez sentido para você, continue acompanhando o comececompouco.com.br. Aqui, a organização financeira acontece no ritmo da vida real — sem fórmulas milagrosas e sem culpa.
“Quantas respostas ‘sim’ você teve no teste? Conta aqui o seu resultado — sem julgamento, o objetivo é só enxergar com clareza.”
Faça o teste e descubra se o seu cartão é aliado ou vilão. Compartilha o resultado nas nossas redes sociais e marca alguém que também precisa fazer esse teste.
Nossas redes sociais


