

Você já teve a sensação de que, por mais que tente melhorar sua vida financeira, sempre acaba voltando ao mesmo ponto?
Esse problema tem nome: ciclo do dinheiro.
Você se esforça, corta gastos, tenta se organizar… mas depois de um tempo tudo parece desandar novamente.
E então surge aquela dúvida:
“Por que eu nunca consigo sair disso de vez?”
A resposta pode estar em algo que muita gente não percebe: você pode estar preso no ciclo do dinheiro. E enquanto esse ciclo não for entendido, a tendência é repetir os mesmos resultados — mesmo com boas intenções.
O que é o ciclo do dinheiro
O ciclo do dinheiro é um padrão de comportamento financeiro que se repete ao longo do tempo. Ele não depende apenas de quanto você ganha.
Na verdade, ele está muito mais ligado a:
hábitos
decisões do dia a dia
forma de lidar com o dinheiro
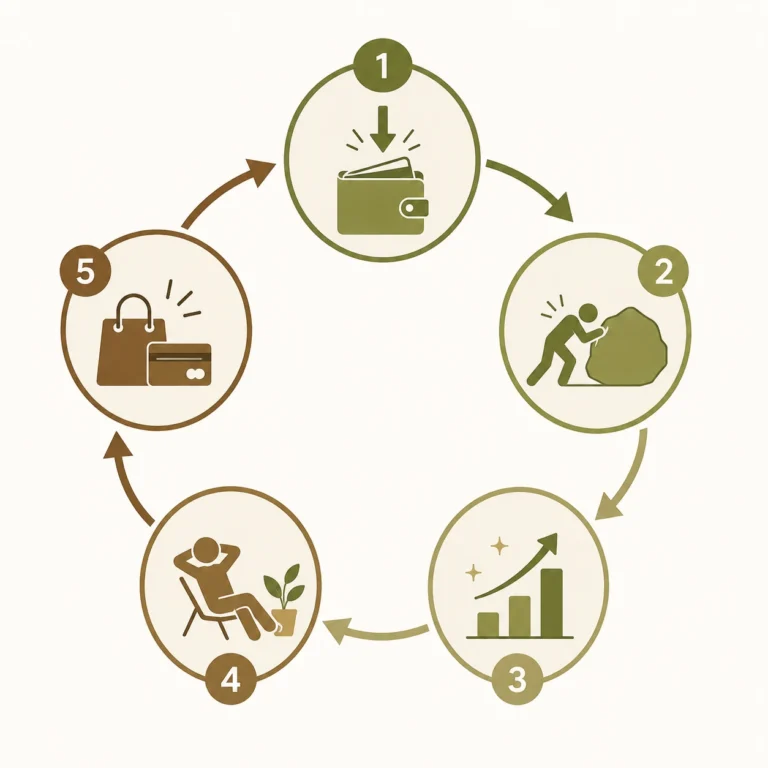
Esse ciclo geralmente acontece assim:
aperto → esforço → melhora → relaxamento → descontrole → aperto novamente
Perceba que o problema não está apenas no início. Ele está na repetição.
Por que esse ciclo é tão difícil de perceber
Esse é um dos pontos mais importantes: a maioria das pessoas não percebe que está presa nesse ciclo. E isso acontece porque ele não é óbvio.
Quando a situação melhora, parece que tudo foi resolvido. Você sente alívio e acredita que agora está no caminho certo.
Mas o problema não foi resolvido. Ele apenas entrou em pausa.
E é justamente nesse momento que o ciclo continua — sem que você perceba. Com o tempo, pequenos deslizes começam a acontecer:
um gasto a mais aqui
uma decisão por impulso ali
um relaxamento no controle
Quando você percebe, já voltou para o mesmo ponto de antes.
Por que o ciclo do dinheiro sempre te leva de volta
Muitas pessoas acreditam que o problema é falta de dinheiro. Mas, na prática, o que faz você voltar ao mesmo ponto é a repetição de padrões.
E o mais frustrante é que você já tentou antes. Por alguns dias, ou semanas… até funcionou. Mas depois, sem perceber, tudo voltou ao normal.
Você melhora, mas não muda o comportamento
Quando a situação aperta, você muda: corta gastos, evita compras, tenta se organizar. Mas assim que a situação melhora, você relaxa — e volta aos mesmos hábitos de antes.
O problema não está no esforço. Está na falta de continuidade.
Você usa o crédito como “ponte”
O crédito vira uma forma de manter o padrão de vida: parcela compras, usa limite do cartão, antecipa soluções. Isso cria uma falsa sensação de controle.
Mas, na prática, você está apenas adiando o problema. E quanto mais isso se repete, mais difícil fica sair do ciclo.
Você se cansa de se controlar
Disciplina constante é difícil. Depois de um tempo, o esforço começa a pesar. E aí vem o pensamento: “Só dessa vez não tem problema.”
O problema não é essa decisão isolada. É a repetição dela ao longo do tempo.
Você não tem um sistema financeiro
Sem um método simples para acompanhar o dinheiro, tudo depende do momento. Você decide com base no que sente, não no que sabe. E decisões tomadas no impulso quase sempre levam ao erro.
Um exemplo prático do ciclo acontecendo
Imagine a Marina. Ela ganha R$ 2.400 por mês e, em janeiro, percebe que o dinheiro está acabando antes do dia 20 — antes mesmo de receber o próximo salário.
Ela decide mudar. Corta o delivery, cancela duas assinaturas de streaming, evita sair nos fins de semana. Em fevereiro, sobra R$ 380. Em março, sobra R$ 310. Ela sente alívio — parece que finalmente encontrou o controle.
Em abril, o salário cai e Marina pensa: “já estou indo bem, posso relaxar um pouco.” Ela volta a pedir delivery duas vezes por semana, reativa uma das assinaturas e aceita um convite para uma viagem de fim de semana, parcelada no cartão em 3x.
Sozinha, cada decisão parece pequena. Mas juntas, elas somam quase R$ 450 a mais de gasto no mês. Em maio, a fatura do cartão chega maior por causa da viagem parcelada. Marina volta a sentir o aperto — o mesmo aperto de janeiro.
Ela não fez nada “errado” isoladamente. O problema é que o esforço durou enquanto a dor estava presente, e relaxou assim que a dor desapareceu. É exatamente esse padrão — esforço quando aperta, relaxamento quando alivia — que caracteriza o ciclo do dinheiro.
Os sinais de que você está preso nesse ciclo
Antes de mudar, você precisa reconhecer o problema. Alguns sinais claros:
sua vida financeira melhora e piora constantemente, sem estabilidade
você já saiu das dívidas, mas acabou voltando depois de um tempo
sente que sempre recomeça do zero, mesmo já tendo tentado antes
não consegue manter consistência nos seus hábitos financeiros
vive no limite, mesmo quando tenta melhorar
Se você se identificou com isso, provavelmente está dentro desse ciclo.
O problema não é cair — é repetir o padrão
Errar faz parte. Ter um mês ruim faz parte. O problema não é isso.
Se Marina tivesse gastado a mais só em abril e voltado a se organizar em maio, isso não seria o ciclo do dinheiro — seria só um mês ruim, como qualquer pessoa tem. O que caracteriza o ciclo não é o deslize isolado, é o fato de esse deslize sempre aparecer no mesmo ponto: logo depois que as coisas melhoram.
É por isso que tentar “não errar nunca mais” não funciona como estratégia. Isso cria uma expectativa impossível de sustentar — e quando o erro inevitavelmente acontece, a sensação de fracasso é tão grande que a pessoa abandona o controle por completo, em vez de simplesmente ajustar e seguir.
O problema é repetir o mesmo comportamento sem perceber. Porque enquanto o padrão não muda, o resultado também não muda.
O que começa a quebrar esse ciclo
Você não precisa resolver tudo agora. Mas precisa começar a prestar atenção no ponto mais importante: o momento em que você perde o controle.
É ali que o ciclo recomeça. Alguns ajustes simples já mudam muita coisa:
continuar acompanhando o dinheiro mesmo quando tudo está “bem”
evitar decisões no impulso
criar pequenas pausas antes de gastar
manter um mínimo de controle, mesmo sem perfeição
Manter é mais importante do que recuperar.
Como transformar o ciclo negativo em positivo
Existe um ponto muito importante aqui: você não elimina o ciclo — você transforma ele.
Em vez de aperto → descontrole, você pode construir controle → estabilidade → crescimento.
Isso acontece quando você:
mantém hábitos simples
não relaxa totalmente
continua acompanhando seu dinheiro
O momento de virada
A virada acontece quando você entende que sua vida financeira não depende de momentos — depende de padrões.
Voltando ao exemplo da Marina: a virada dela não vai acontecer quando ela conseguir economizar R$ 380 em um mês bom. Isso ela já conseguiu antes, e voltou pra estaca zero. A virada real vai acontecer no mês em que ela sentir vontade de relaxar — e continuar acompanhando o dinheiro mesmo assim.
É exatamente nesse ponto que a maioria das pessoas desiste um passo antes de conseguir. Elas comemoram o alívio e abandonam o acompanhamento bem no momento em que ele mais importa.
Enquanto você acreditar que o problema é o dinheiro, nada muda. Mas quando você percebe que o problema é o padrão — e que o padrão só quebra na hora do alívio, não na hora do aperto — você finalmente começa a sair do lugar.
Conclusão: você não está travado, está repetindo
Se você sente que sempre volta ao mesmo lugar, isso não significa que você não consegue melhorar. Significa que existe um padrão sendo repetido.
Enquanto o ciclo do dinheiro continuar, os resultados tendem a ser os mesmos. E padrões podem ser mudados.
Você não precisa fazer tudo perfeito. Mas precisa fazer diferente. Porque sair do ciclo do dinheiro depende de pequenas mudanças consistentes — e isso começa com pequenas decisões, todos os dias.
Entender o ciclo do dinheiro é o primeiro passo. O segundo é ter uma forma simples de continuar acompanhando suas finanças mesmo depois que a situação melhora — porque é exatamente nesse momento que a maioria das pessoas relaxa e volta ao mesmo ponto de antes.
O Dinheiro Sob Controle foi criado para isso: te ajudar a manter o controle no dia a dia, sem depender de força de vontade o tempo todo. Conheça a planilha e comece a quebrar esse padrão →
Nossas redes sociais


