

Você sabe quanto ganha. O valor cai na conta todo mês, sempre no mesmo dia, e você provavelmente decora esse número de cor. Mas sabe pra onde vai, exatamente, cada real que sai? Se a resposta for “mais ou menos”, você não está sozinho — e é exatamente por isso que hoje vamos ensinar como ler extrato bancário de forma estratégica, como um detetive lê uma cena de crime: procurando pistas, padrões e, principalmente, suspeitos.
Muita gente pula essa etapa porque parece chata, óbvia ou constrangedora demais. Ninguém gosta de encarar de frente quanto gastou com delivery ou com aquele aplicativo de streaming que nem usa mais. Mas é justamente esse desconforto inicial que separa quem continua no piloto automático financeiro de quem finalmente assume o controle. Hoje você vai aprender um passo a passo simples para analisar 30 dias de extrato, uma forma de categorizar gastos sem precisar de planilhas complicadas, e vai conhecer o “gasto fantasma” — aquele inimigo silencioso que aparece em quase todo extrato bancário e que, sozinho, pode estar sabotando seu orçamento há meses.
Como ler extrato bancário: passo a passo para analisar 30 dias
Reserve de 30 a 45 minutos, sem interrupções, e siga esta sequência:
1. Escolha um período fechado de 30 dias
Evite analisar “o mês corrente”, que ainda está incompleto. Prefira um ciclo fechado — pode ser do dia 1º ao dia 30 do mês passado, ou do dia do seu salário até o dia anterior ao próximo recebimento. O importante é ter um recorte completo, sem lacunas, para que a análise reflita a realidade e não uma fotografia parcial.
2. Extraia o extrato em formato de lista
A maioria dos aplicativos bancários permite exportar o extrato em PDF ou planilha (CSV/Excel). Se o seu banco não tiver essa opção facilmente, um print da tela também funciona — o objetivo é ter tudo visível de uma vez, e não precisar ficar abrindo e fechando o app a cada transação.
3. Leia uma vez, do início ao fim, sem julgar
Antes de categorizar qualquer coisa, faça uma primeira leitura corrida, só para ter uma visão geral. Não pare para analisar cada gasto ainda — essa etapa é só de reconhecimento, como quem folheia um livro pela primeira vez antes de estudá-lo a fundo.
4. Marque os gastos recorrentes
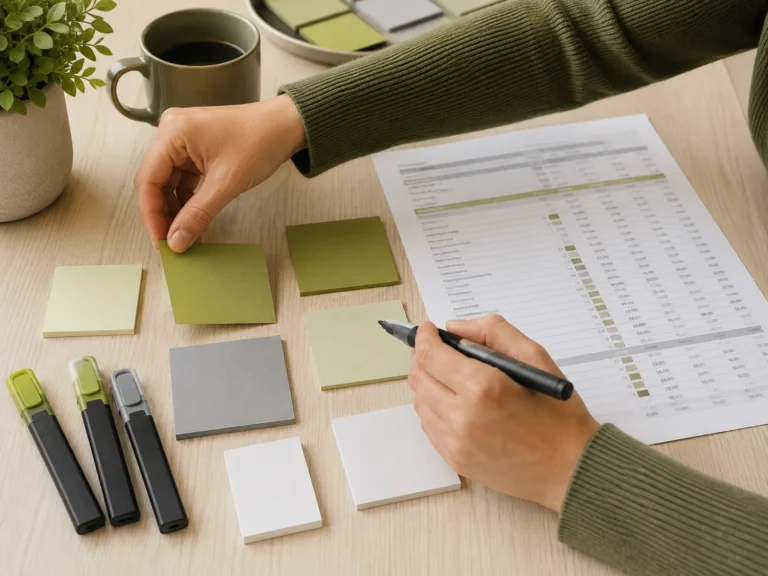
Na segunda leitura, identifique o que se repete: aluguel, financiamento, assinaturas, contas de consumo. Esses são os gastos fixos, a base do seu orçamento. Coloque um sinal ao lado de cada um — pode ser uma cor, um marcador, o que for mais prático para você.
5. Marque os gastos variáveis
Agora identifique tudo que muda de valor ou de frequência: supermercado, combustível, farmácia, lazer, compras avulsas. Esses são os gastos que normalmente têm mais espaço para ajuste.
6. Separe o que te surpreendeu
Durante a leitura, é natural que alguns valores chamem atenção — um gasto que você nem lembrava, uma cobrança duplicada, um valor mais alto do que o esperado. Separe esses itens numa lista à parte. Eles serão o ponto de partida para a conversa sobre o “gasto fantasma”, que vamos detalhar mais adiante.
7. Some tudo por grupo
Ao final, some os valores de cada grupo (fixos, variáveis, surpresas) e compare com sua renda mensal. Esse número, sozinho, já costuma ser revelador — é o momento em que muita gente descobre que “sobra pouco” não é falta de sorte, é resultado de um padrão de gastos nunca analisado de perto.
Como categorizar seus gastos de forma simples
Organizar os gastos não precisa ser complicado, mas também não precisa ser feito “no olho” — e é aí que a maioria das pessoas trava. Fazer isso só de cabeça é fácil de esquecer, difícil de comparar mês a mês e quase impossível de manter por mais de duas semanas. O segredo está em ter poucas categorias, bem definidas, e um lugar único onde tudo fica registrado e visível de uma vez.
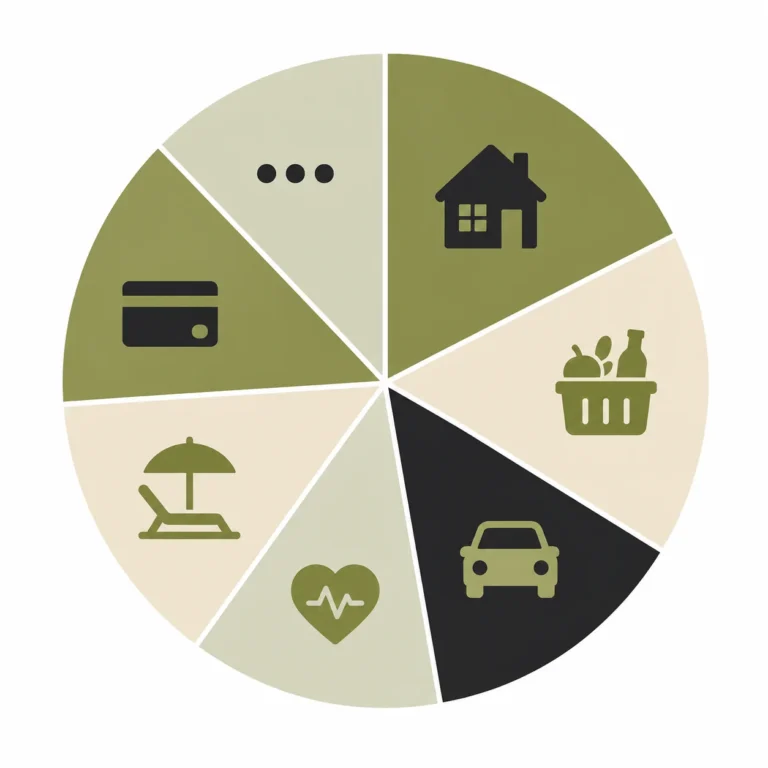
Um sistema eficiente pode ter só seis a oito categorias, por exemplo:
Moradia (aluguel, condomínio, contas de casa)
Alimentação (mercado e delivery, separados se possível)
Transporte (combustível, transporte por app, transporte público)
Saúde (plano de saúde, farmácia, consultas)
Lazer e assinaturas (streaming, saídas, hobbies)
Dívidas e parcelamentos
Outros (tudo que não se encaixa claramente em nenhuma categoria acima)
Você pode até começar riscando o extrato com canetinhas coloridas, uma cor por categoria, só para sentir na prática como esse exercício funciona. Mas para conseguir manter o hábito no mês seguinte — e no outro, e no outro — o ideal é ter um modelo pronto, onde você só lança os valores e a soma por categoria aparece sozinha. É exatamente para isso que existe uma planilha simples de controle financeiro: você não perde tempo montando fórmulas do zero nem se perde em abas demais, só preenche e enxerga o resultado.
Uma dica prática: ao categorizar, resista à tentação de criar uma categoria nova para cada gasto estranho. Se um gasto não se encaixa em nenhuma categoria e é um caso isolado, ele vai para “Outros”. Categorias criadas demais dispersam a análise e tornam o processo cansativo — e cansaço é o principal motivo pelo qual as pessoas abandonam o controle financeiro na segunda semana.
Quer pular direto para o modelo pronto? Conheça o Dinheiro Sob Controle e categorize seus gastos em minutos, sem complicação.
O “gasto fantasma”: o inimigo que mora no seu extrato
Agora chegamos ao ponto mais revelador desse exercício. Existe um tipo de gasto que aparece em quase todo extrato bancário, mas que a pessoa quase nunca percebe sozinha — nós chamamos isso de gasto fantasma.
O gasto fantasma é qualquer despesa pequena, recorrente e “invisível” que, isoladamente, parece insignificante, mas que, somada ao longo do mês (ou do ano), representa um valor expressivo. Ele tem esse nome porque “assombra” o orçamento sem nunca ser visto de frente — é fácil ignorar R$ 9,90 de uma assinatura que você esqueceu que tinha, mas difícil ignorar R$ 118,80 ao final de um ano.
Os exemplos mais comuns de gasto fantasma incluem:
Assinaturas de streaming, aplicativos ou serviços que você não usa mais, mas nunca cancelou
Taxas bancárias pequenas e recorrentes (manutenção de conta, seguro embutido no cartão)
Compras por impulso de baixo valor, feitas com frequência (um cafezinho aqui, um lanche ali)
Cobranças duplicadas ou “testes grátis” que viraram cobrança automática
Pequenas taxas de aplicativos de transporte ou entrega (taxa de serviço, gorjeta automática, frete)
O motivo pelo qual esse tipo de gasto passa despercebido é justamente o seu tamanho. Nosso cérebro é treinado para prestar atenção em valores grandes — uma compra de R$ 800 chama atenção na hora. Já um débito de R$ 14,90 não gera nenhum alarme, mesmo que se repita 12 vezes por ano e se torne, na prática, quase R$ 180.
Ao revisar o seu extrato de 30 dias com este exercício, procure especificamente por esse padrão: valores pequenos, recorrentes, que se repetem mês após mês sem que você realmente decida ativamente gastar aquilo de novo. Esse é o momento “aha” que a maioria das pessoas vive ao fazer essa análise pela primeira vez — descobrir que não foi um gasto grande que comprometeu o orçamento, foi uma sequência de pequenos gastos fantasmas que ninguém tinha notado.
O que fazer depois de identificar os gastos fantasmas
Encontrar o gasto fantasma é só metade do trabalho. A outra metade é decidir, com calma e sem culpa, o que fazer com ele. Nem todo gasto pequeno precisa ser cortado — o objetivo aqui não é viver na privação, é viver na consciência. Para cada gasto fantasma identificado, faça três perguntas simples:
Eu sabia que esse gasto existia?
Ele me traz valor real hoje, ou é um hábito automático do passado?
Se eu cancelasse ou reduzisse esse gasto amanhã, sentiria falta de verdade?
Se a resposta para as três perguntas for “não”, “não” e “não”, você encontrou um espaço de economia sem esforço nenhum — sem cortar nada que realmente importa para sua qualidade de vida.
O que você ganha ao repetir esse hábito todo mês
Ler o extrato bancário com atenção, uma vez por mês, é um hábito simples que muda completamente a relação que você tem com o dinheiro. Agora que você já sabe como ler extrato bancário com esse método, você deixa de ser passageiro da própria vida financeira e passa a ser quem está no volante, enxergando com clareza cada curva do caminho. E o mais interessante é que esse exercício não exige nenhum aplicativo caro, nenhuma planilha complicada, nenhum conhecimento avançado de finanças — exige apenas 30 a 45 minutos de atenção honesta
Agora é a sua vez de colocar a mão na massa. Pegue seu extrato dos últimos 30 dias, siga o passo a passo, categorize os gastos com o sistema simples que mostramos aqui, e principalmente: caça o seu gasto fantasma.
Depois de olhar seu extrato, qual foi o gasto que mais te surpreendeu? Conta aqui nos comentários! Às vezes só de ler o que os outros descobriram já ajuda a enxergar padrões parecidos no nosso próprio bolso.
E se você mora com um parceiro ou parceira, ou divide contas com alguém, aproveite: faça esse exercício em dupla. Compartilhe este post com essa pessoa e reservem um horário juntos para olhar os extratos lado a lado. Além de ser mais fácil identificar gastos fantasmas com um segundo par de olhos, essa é uma ótima forma de alinhar expectativas financeiras dentro de casa — e alinhar dinheiro a dois é, quase sempre, alinhar a relação como um todo.
Quer organizar tudo isso sem precisar montar nada do zero?
Se depois desse exercício você sentiu que categorizar os gastos manualmente até funciona, mas dá trabalho manter todo mês, isso é normal — e é exatamente o motivo pelo qual criamos a planilha Dinheiro Sob Controle. Nela, você já encontra as categorias prontas, os cálculos automáticos e um painel visual que mostra, de forma clara, para onde está indo cada real que sai da sua conta — sem fórmulas complicadas, sem abas confusas e sem precisar entender de Excel.
É a mesma lógica que você aplicou hoje no seu extrato, só que pronta para você repetir todo mês em poucos minutos, sem perder o hábito depois da primeira semana de empolgação.
Conheça o Dinheiro Sob Controle e comece a colocar suas finanças nos trilhos ainda hoje.
Nossas redes sociais


