

Você recebe o salário, sente aquele alívio de ver o dinheiro cair na conta e pensa: “Agora vai.”
Nos primeiros dias, você paga algumas contas. Faz uma compra no mercado. Usa o cartão para completar o que falta. Pede alguma coisa para comer. Compra um item que parecia barato. Resolve um imprevisto.
Quando percebe, duas ou três semanas se passaram.
E o dinheiro?
Sumiu.
O problema é que, muitas vezes, você até consegue pagar as contas do mês, mas nunca consegue fazer o dinheiro sobrar. Ou pior: quando aparece uma despesa inesperada, o cartão de crédito entra em cena e a dívida começa a crescer.
Se essa situação faz parte da sua vida, saiba que você não está sozinho.
Dados divulgados pela Pesquisa de Endividamento e Inadimplência do Consumidor mostram que o endividamento é especialmente presente entre as famílias de menor renda. Em janeiro de 2026, por exemplo, 82,5% das famílias brasileiras com renda de até três salários mínimos tinham algum tipo de dívida. O cartão de crédito aparecia como a modalidade mais presente entre essas famílias.
Mas existe um ponto importante aqui: organização financeira não significa ganhar muito dinheiro. Significa aprender a tomar decisões melhores com o dinheiro que você tem hoje.
Isso não quer dizer que controlar o dinheiro resolve todos os problemas financeiros. Um salário baixo, o aumento do custo de vida e despesas essenciais cada vez maiores são dificuldades reais.
Porém, quando você não sabe para onde o dinheiro está indo, fica ainda mais difícil mudar a situação.
Neste artigo, você vai aprender como organizar o salário, controlar os gastos, organizar as contas do mês e criar um caminho mais claro para sair das dívidas, economizar e começar a construir uma vida financeira mais tranquila.
Por que o salário acaba tão rápido?
Imagine uma pessoa chamada Ana.
Todo mês, o salário dela cai na conta. Ana não considera que gasta muito. Ela não compra roupas caras, não viaja todos os meses e não leva uma vida de luxo.
Mesmo assim, o dinheiro desaparece.
Quando ela finalmente decidiu olhar suas despesas, descobriu algo importante.
Não existia apenas uma grande compra responsável pelo problema.
Eram vários pequenos gastos:
um lanche aqui;
uma compra parcelada ali;
um aplicativo de entrega;
uma assinatura esquecida;
uma corrida por aplicativo;
uma compra por impulso;
uma fatura do cartão maior do que ela imaginava.
Separadamente, cada gasto parecia pequeno.
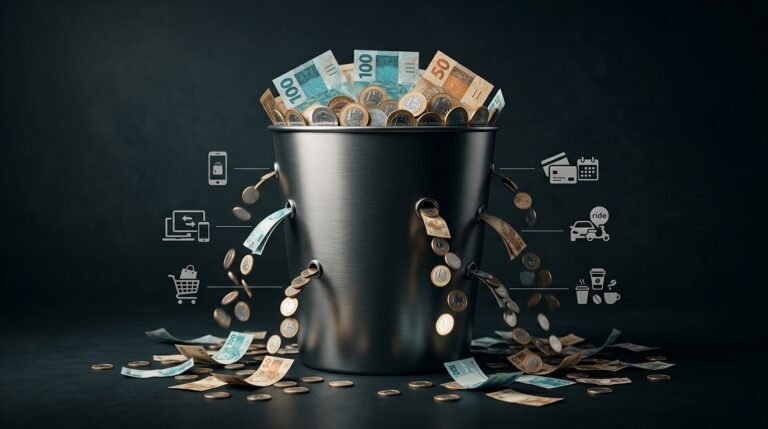
Juntos, porém, formavam um grande vazamento financeiro.
É como tentar encher um balde furado. Você pode colocar mais água, mas, se não descobrir onde estão os furos, continuará perdendo parte dela.
É por isso que o primeiro passo para melhorar as finanças pessoais não é simplesmente cortar tudo.
É enxergar.
O próprio Banco Central destaca a organização e o planejamento do orçamento pessoal e familiar como elementos fundamentais da educação financeira, juntamente com investimentos e a prevenção do endividamento excessivo.
Agora vamos ao que fazer, na prática.
1. Antes de gastar, pare e organize o salário
Pode parecer simples demais, mas essa pequena pausa pode mudar completamente a forma como você lida com o dinheiro.
Quando o salário cai, é comum sentir uma sensação de liberdade.
Depois de semanas contando os dias até o pagamento, finalmente existe dinheiro disponível.
É justamente nesse momento que muitas decisões emocionais acontecem.
Você pensa:
“Eu mereço.”
“Depois eu vejo como fica.”
“É só dessa vez.”
“No próximo mês eu me organizo.”
O problema não é gastar dinheiro com algo que você gosta.
O problema é gastar antes de saber se aquele dinheiro já tem outro destino.
Por isso, antes de começar a usar o salário, faça uma pausa.
Pergunte:
Quanto entrou realmente na minha conta?
Quais contas vencem neste mês?
Quanto preciso para alimentação?
Quanto preciso para transporte?
Tenho parcelas ou dívidas para pagar?
Existe alguma despesa que está chegando?
Quanto posso realmente gastar sem prejudicar o restante do mês?
Esse é o começo de um verdadeiro controle financeiro.
Você deixa de simplesmente reagir ao dinheiro que entra na conta e começa a dar uma função para ele.
O seu salário precisa ter um plano
Um erro comum é olhar para o saldo da conta e pensar:
“Tenho R$ 2.000 disponíveis.”
Mas talvez você não tenha R$ 2.000 realmente disponíveis.
Parte desse dinheiro pode ser:
aluguel;
energia;
água;
internet;
mercado;
transporte;
parcela de uma dívida;
fatura do cartão;
algum gasto que vencerá nos próximos dias.
O saldo da sua conta não representa automaticamente o dinheiro que você pode gastar.
É por isso que aprender como fazer um orçamento é tão importante.
2. Separe primeiro o dinheiro das contas essenciais
Antes de pensar em compras, lazer ou gastos por impulso, proteja o dinheiro necessário para sobreviver durante o mês.
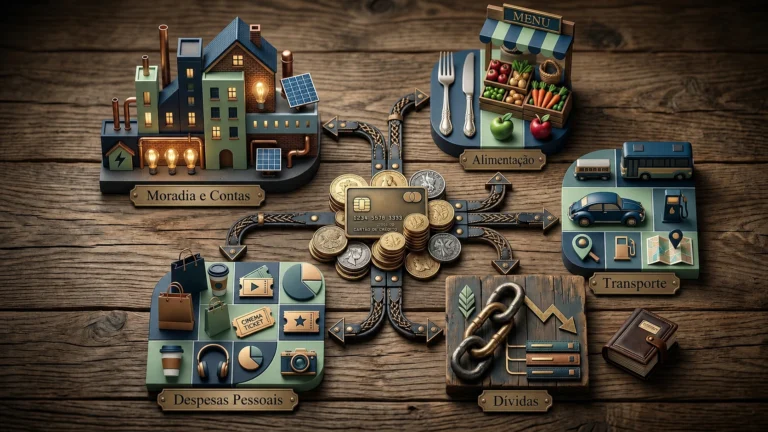
Faça uma lista das suas despesas essenciais.
Por exemplo:
aluguel;
água;
energia;
alimentação;
transporte;
medicamentos;
internet e telefone, quando necessários para sua rotina;
parcelas e compromissos que precisam ser pagos.
Aqui existe uma diferença importante.
Nem tudo que você paga todos os meses é necessariamente essencial.
Um serviço de streaming pode ser recorrente, mas isso não significa que seja uma necessidade.
Da mesma forma, pedir comida por aplicativo pode ser conveniente, mas não é igual a comprar alimentos para cozinhar.
Separar necessidades e desejos ajuda você a entender onde existe espaço para reduzir gastos.
Isso não significa transformar sua vida em sofrimento.
O objetivo não é parar de viver.
O objetivo é impedir que desejos momentâneos consumam o dinheiro destinado às suas necessidades.sário.
3. Descubra para onde o seu dinheiro está indo
Agora vem uma das partes mais importantes da organização financeira.
Você precisa registrar seus gastos.
Todos.
Muitas pessoas tentam economizar dinheiro sem saber exatamente onde estão gastando.
É como tentar consertar um problema de saúde sem descobrir qual é a causa.
Você pode até tomar várias decisões, mas estará agindo no escuro.
Durante um mês, acompanhe:
gastos no cartão de crédito;
Pix;
cartão de débito;
dinheiro em espécie;
parcelas;
assinaturas;
compras pequenas;
compras feitas por impulso.
Depois, observe os padrões.
Talvez você descubra que o seu maior problema não é a roupa que compra.
Pode ser comida por aplicativo.
Pode ser supermercado.
Pode ser o cartão de crédito.
Pode ser uma categoria que você nunca imaginou.
Procure o seu “vazamento financeiro”
Quase sempre existe alguma área que merece atenção.
Pergunte a si mesmo:
Estou gastando mais do que imaginava com lanches e restaurantes?
Tenho assinaturas que quase não uso?
Meu cartão está sendo usado para completar o dinheiro que acaba antes do fim do mês?
Estou comprando quando estou estressado?
Faço compras porque estou triste ou ansioso?
Tenho parcelas demais?
O Banco Central alerta que gastos a prazo precisam ser acompanhados de perto para evitar que o acúmulo de contas leve ao descontrole do orçamento. O órgão também chama atenção para o impacto de compras não planejadas e do consumo por impulso no equilíbrio financeiro.
Talvez o problema não seja o quanto você ganha
Antes de continuar, pense em uma coisa.
E se o seu dinheiro não estivesse simplesmente “sumindo”?
E se ele estivesse sendo direcionado para lugares que você nunca parou para observar?
Muitas vezes, a pessoa acredita que precisa imediatamente ganhar mais dinheiro.
Aumentar a renda pode ser importante, sim.
Mas antes disso, vale descobrir uma coisa:
se você ganhasse R$ 500 a mais hoje, saberia exatamente o que faria com esse dinheiro?
Se a resposta for não, existe uma grande chance de que parte desse valor também desaparecesse sem um plano.
Por isso, aprender a controlar os gastos vem antes de esperar que uma renda maior resolva tudo.
4. Ajuste seu orçamento pessoal todos os meses
Um orçamento pessoal não deve ser uma lista feita uma vez e esquecida.
A sua vida muda.
Os preços mudam.
As despesas mudam.
Pode surgir:
um aniversário;
uma manutenção no carro;
uma consulta médica;
uma compra necessária;
uma conta mais cara;
uma redução ou aumento de renda.
Por isso, seu planejamento financeiro precisa acompanhar sua realidade.
Pense no orçamento como um mapa.
Você não cria um mapa para ficar parado.
Você usa o mapa para saber para onde está indo e corrigir o caminho quando necessário.
Como fazer um orçamento simples
Você pode começar com três grandes grupos.
1. Dinheiro que entra
Anote sua renda líquida.
Ou seja, o dinheiro que realmente chega até você.
Se sua renda varia, trabalhe com uma estimativa mais conservadora.
Evite montar todo o mês contando com um dinheiro que talvez não entre.
2. Gastos fixos
Liste tudo o que precisa ser pago.
3. Gastos variáveis
Aqui entram despesas como:
supermercado;
transporte;
lazer;
refeições fora;
compras pessoais.
Depois, compare.
O dinheiro que entra é maior ou menor do que o dinheiro que sai?
Essa resposta muda tudo.
Se você gasta mais do que ganha, precisa agir para reduzir o déficit.
Se você consegue fazer sobrar algum valor, mesmo pequeno, pode começar a decidir conscientemente para onde ele vai.
4. Se você está endividado, trate a dívida como prioridade
É difícil falar em investimentos quando a pessoa está afundada em dívidas caras.
Especialmente quando existe cartão de crédito envolvido.
Isso não significa que você precisa resolver tudo de uma vez.
Muitas pessoas não conseguem simplesmente pegar uma grande quantia e quitar todas as dívidas.
Mas é possível começar a criar um plano.
Como pagar dívidas de forma mais organizada
Primeiro, faça uma lista.
Para cada dívida, anote:
valor total;
valor da parcela;
taxa de juros, quando possível;
data de vencimento;
atraso existente.
Depois, mantenha os pagamentos necessários em dia sempre que possível e identifique quais dívidas estão custando mais caro.
Uma estratégia conhecida é concentrar pagamentos extras nas dívidas com juros mais altos, enquanto mantém os demais compromissos sob controle.
Mas existe uma nuance importante.
A melhor estratégia não é apenas a que parece perfeita no papel.
É aquela que você consegue seguir.
Para algumas pessoas, eliminar primeiro uma dívida pequena pode trazer motivação. Para outras, atacar os juros mais altos pode fazer mais sentido.
O importante é parar de acumular novas dívidas enquanto tenta pagar as antigas.
Se o cartão de crédito se tornou uma extensão do salário, esse é um sinal de que o seu orçamento precisa ser revisto.
O objetivo não é apenas saber como pagar dívidas.
É descobrir por que elas continuam aparecendo.
5. Comece a guardar dinheiro, mesmo que seja pouco
Aqui existe uma ideia que pode ajudar muito quem acredita que só vale a pena guardar dinheiro quando sobra bastante.
Pequenos valores não resolvem todos os problemas.
Mas criar o hábito de guardar dinheiro pode mudar o seu comportamento.
Se hoje você consegue separar apenas R$ 20, R$ 30 ou R$ 50, comece entendendo o seu objetivo.
Pode ser:
evitar recorrer ao cartão;
criar uma pequena proteção;
pagar uma despesa futura;
começar uma reserva.
Reserva de emergência: comece pela sua realidade
Você provavelmente já ouviu que uma reserva de emergência deve cobrir vários meses das despesas.
Esse pode ser um objetivo de longo prazo.
Mas, para quem hoje não consegue guardar nada, pensar imediatamente em vários meses de despesas pode parecer impossível.
Então divida o caminho.
Primeiro objetivo: criar uma pequena reserva inicial.
Depois, aumentar gradualmente.
A reserva de emergência não precisa nascer pronta.
Ela é construída.
O mais importante é que esse dinheiro tenha uma função clara: ajudar você a enfrentar situações inesperadas sem precisar automaticamente recorrer a novas dívidas.
6. Crie limites para gastar sem culpa
Organizar as finanças não significa proibir qualquer prazer.
Esse é um dos motivos pelos quais muitos orçamentos fracassam.
A pessoa decide que, a partir de segunda-feira, não vai mais:
sair;
comprar nada;
pedir comida;
gastar com lazer.
Durante alguns dias, ela consegue.
Depois, acontece uma compra impulsiva e vem a sensação de fracasso.
O problema não é apenas a compra.
É que o plano era impossível de manter.
Tenha um valor para gastar com você
Se a sua realidade permitir, defina uma quantia para gastos pessoais.
Pode ser pequena.
Mas precisa estar dentro do seu orçamento.
Esse dinheiro pode ser usado para:
um café;
um lanche;
uma saída;
um presente;
alguma coisa que você gosta.
Quando o valor é planejado, você consegue aproveitar sem fingir que aquele gasto não existe.
O objetivo é sair do ciclo:
gastar sem pensar → perceber que exagerou → sentir culpa → prometer que nunca mais vai gastar → repetir tudo novamente.
O controle financeiro precisa ser sustentável.
Quer enxergar para onde o seu dinheiro realmente está indo?
Muitas vezes, o primeiro passo não é ganhar mais nem cortar tudo.
É colocar os números diante dos seus olhos.
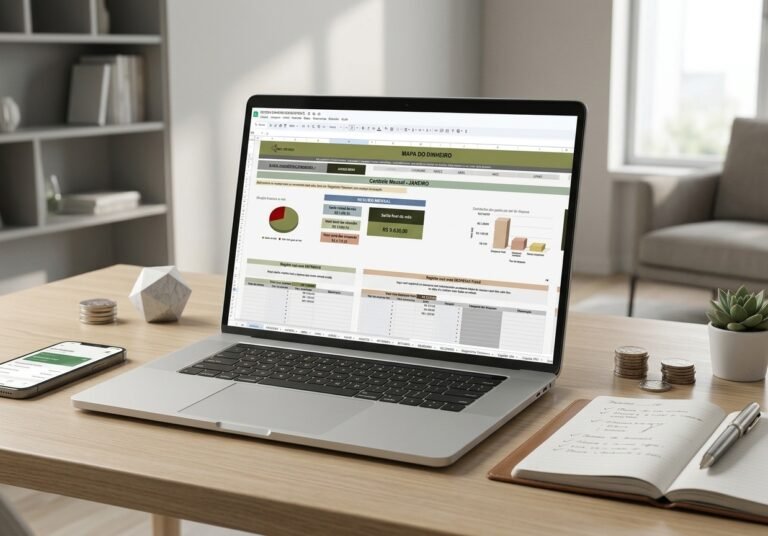
Conheça o Dinheiro Sob Controle e comece a organizar seus gastos para entender, de forma mais clara, o que está acontecendo com o seu dinheiro.
E quando não sobra nada depois das contas?
Essa é uma pergunta fundamental.
Porque existe uma verdade que precisa ser reconhecida:
nem sempre o problema é falta de organização.
Para muitas pessoas, o salário simplesmente não acompanha o custo de vida.
Dados do IBGE mostram que o INPC acompanha a variação de preços para famílias com renda de um a cinco salários mínimos, grupos que tendem a comprometer uma parcela maior do rendimento com itens básicos.
Por isso, não é correto colocar toda a responsabilidade sobre a pessoa e fingir que basta “tomar um café a menos” para resolver uma situação financeira difícil.
Em alguns casos, depois de reduzir o que era possível, ainda não existe dinheiro suficiente.
Nessa situação, é necessário trabalhar nos dois lados da equação.
Como reduzir gastos
Procure despesas que realmente podem ser ajustadas.
Por exemplo:
negociar serviços;
comparar preços;
cancelar assinaturas pouco usadas;
reduzir compras por impulso;
planejar refeições;
evitar parcelamentos desnecessários;
pesquisar alternativas mais baratas.
Mas existe um limite para cortar.
Você não pode cortar infinitamente.
É por isso que também precisamos falar sobre renda.
Como aumentar a renda
Buscar uma renda maior pode ser parte importante do seu planejamento financeiro.
Isso pode acontecer de diferentes maneiras:
procurar uma vaga com salário melhor;
pedir um aumento quando houver base para isso;
desenvolver uma nova habilidade profissional;
buscar uma promoção;
criar uma fonte de renda extra;
prestar algum serviço que faça sentido para sua realidade.
Mas não existe uma fórmula única.
Nem todo mundo precisa virar influenciador.
Nem toda pessoa precisa trabalhar 16 horas por dia.
Uma renda extra pode ajudar, mas ela precisa ser viável para sua rotina.
Às vezes, procurar um emprego melhor pode ter mais impacto do que tentar economizar R$ 10 em pequenas despesas.
Você não precisa escolher entre cortar tudo ou ganhar milhões
Existe um caminho entre esses dois extremos.
Você pode melhorar sua vida financeira com pequenas decisões feitas de forma consistente.
Pode:
controlar os gastos;
reduzir um desperdício;
negociar uma conta;
pagar uma dívida;
guardar uma pequena quantia;
procurar uma oportunidade profissional melhor;
buscar uma renda extra com a habilidade que já tem.
Não precisa resolver toda a sua vida financeira nesta semana.
Mas precisa começar a enxergar o próximo passo.
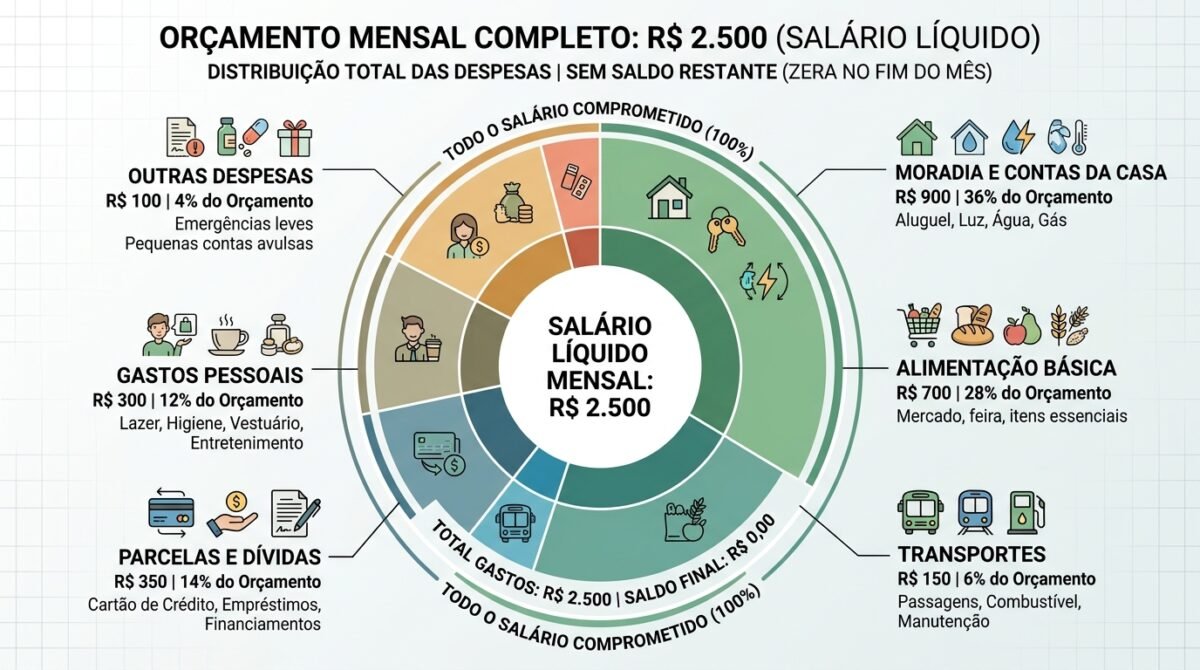
Como organizar o salário: um exemplo simples
Imagine que Marcos recebe R$ 2.500 líquidos por mês.
Depois de colocar tudo no papel, ele descobre:
aluguel e contas da casa: R$ 900;
alimentação básica: R$ 700;
transporte: R$ 150;
parcelas e dívidas: R$ 350;
gastos pessoais: R$ 300;
outras despesas: R$ 100.
Total: R$ 2.500.
Nesse momento, não existe dinheiro sobrando.
Se Marcos quiser começar a guardar dinheiro, ele precisa analisar duas possibilidades.
A primeira é descobrir onde consegue reduzir gastos.
Talvez os R$ 300 destinados a gastos pessoais possam ser reduzidos para R$ 200 temporariamente.
A segunda é buscar aumentar a renda.
Mas existe uma terceira ação que acontece antes das duas:
acompanhar o dinheiro todos os meses.
Porque, sem acompanhar, Marcos pode acreditar que está gastando R$ 300 consigo mesmo quando, na verdade, está gastando R$ 500.
Essa diferença muda completamente o planejamento.
Celebre os pequenos avanços
Você conseguiu passar uma semana sem fazer uma compra impulsiva?
Isso importa.
Pagou um pouco mais de uma dívida?
Isso importa.
Registrou todos os gastos durante o mês?
Isso também importa.
A mudança financeira costuma ser menos parecida com um grande salto e mais parecida com subir uma escada.
Um degrau de cada vez.
Conclusão: cada salário é uma nova oportunidade
Aprender como organizar o salário não significa criar um orçamento perfeito.
Também não significa nunca mais cometer um erro financeiro.
O objetivo é criar clareza.
Você precisa saber:
quanto dinheiro entra;
quanto dinheiro sai;
quais são suas despesas essenciais;
onde estão os seus vazamentos financeiros;
quais dívidas precisam de atenção;
quanto você consegue guardar;
quais gastos realmente valem a pena;
o que pode ser reduzido;
e se, além de reduzir gastos, você precisa buscar uma renda maior.
Para quem ganha pouco, a organização financeira precisa ser realista.
Não adianta copiar uma estratégia criada para alguém que ganha muito mais.
Seu orçamento pessoal precisa funcionar para a sua vida.
Comece simples.
Pare quando o salário cair.
Olhe para os números.
Liste suas contas.
Registre seus gastos.
Descubra para onde o dinheiro está indo.
Ajuste o que for possível.
E repita no próximo mês.
Com o tempo, você deixa de perguntar:
“Para onde foi todo o meu dinheiro?”
E começa a dizer:
“Eu sei exatamente para onde meu dinheiro está indo.”
Se você quer dar esse primeiro passo e ter uma visão mais ampla das suas finanças, conheça o Dinheiro Sob Controle. A ferramenta foi pensada para ajudar você a registrar seus gastos, entender para onde o dinheiro está indo e transformar números que hoje parecem confusos em uma visão mais clara da sua realidade. A partir dessa clareza, fica mais fácil identificar desperdícios, controlar melhor o uso do cartão, organizar as contas do mês, criar espaço para pagar dívidas e, aos poucos, fazer o dinheiro sobrar para seus próximos objetivos.
E você: quando o seu salário acaba antes do fim do mês, você geralmente sabe exatamente para onde o dinheiro foi ou sente que ele simplesmente desapareceu?
Nossas redes sociais


