

Vocês já tiveram aquela conversa? “Deveríamos abrir uma conta conjunta ou separada?” Para alguns casais, essa pergunta surge naturalmente, quase como um passo óbvio depois de morar junto. Para outros, ela nunca chega a ser feita — cada um simplesmente continua com sua própria conta, e as despesas do dia a dia vão sendo resolvidas no improviso, no Pix, na divisão mental de “hoje pago eu, semana que vem paga você”.
Não existe um modelo certo, universal, que funcione para todo casal. Existe o modelo que se encaixa na forma como vocês dois lidam com dinheiro, com autonomia e com transparência. Neste texto, vamos passar pelos três cenários mais comuns — conta conjunta, conta separada ou modelo misto — com os prós e contras reais de cada um, sem tentar empurrar nenhuma resposta pronta.
Antes de escolher o modelo: uma pergunta prévia
Antes de decidir entre conta conjunta ou separada ou mista, vale voltar a um ponto que já tratamos no texto sobre controle de gastos em casal: nenhum modelo bancário resolve sozinho um problema de comunicação. Se o casal não tem transparência sobre quanto cada um ganha e gasta, nem uma conta conjunta única vai evitar conflito — e se o casal tem uma comunicação sólida, até contas totalmente separadas podem funcionar em harmonia.
Dito isso, a estrutura da conta também importa na prática — ela muda a rotina, a sensação de autonomia e até quem “lembra” de pagar o quê. Vamos aos três cenários — mas, no fundo, a decisão entre conta conjunta ou separada (ou os dois, no modelo misto) depende menos do produto bancário em si e mais de como vocês dois lidam com autonomia e transparência.
Cenário 1: Conta conjunta única
Nesse modelo, o casal abre uma conta compartilhada, e toda (ou quase toda) a renda dos dois passa a entrar e sair dali. Contas fixas, compras do dia a dia, lazer — tudo sai da mesma fonte.
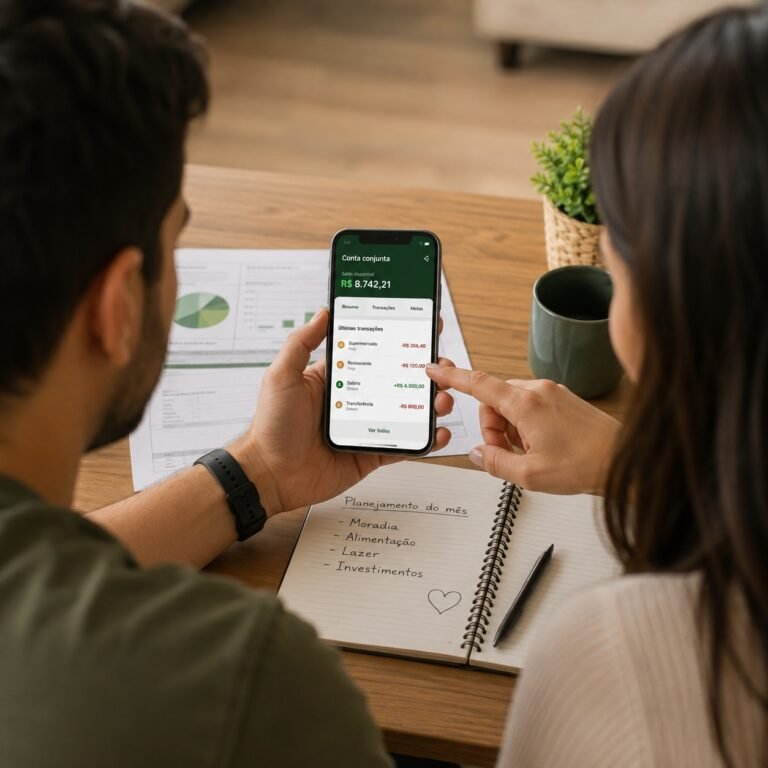
A favor: a conta conjunta simplifica a rotina — não existe a etapa extra de “quem paga o quê” ou de ficar acertando valores no fim do mês. Ela também tende a reforçar a sensação de que o dinheiro é “nosso”, não “meu” e “seu”, o que pode fortalecer a percepção de time em casais que valorizam esse tipo de simbolismo. Além disso, facilita o planejamento de metas conjuntas — viagem, casa, reserva de emergência — porque todo o dinheiro disponível já está visível em um único lugar.
Contra: para alguns casais, a conta única pode gerar uma sensação de perda de autonomia — principalmente quando há diferença grande de renda entre os dois, ou quando um dos parceiros valoriza ter um espaço financeiro próprio, sem precisar justificar cada gasto pessoal. Também exige um nível de confiança e transparência muito alto desde o início, porque qualquer gasto individual — um presente, uma saída com amigos, uma compra impulsiva — fica visível para o outro, o que nem todo casal se sente confortável em compartilhar o tempo todo.
Quando costuma funcionar melhor: casais com renda parecida, que já têm um bom nível de comunicação sobre dinheiro (voltando ao que vimos no texto sobre os 5 pilares) e que preferem simplicidade no dia a dia a manter separações financeiras.
Cenário 2: Contas totalmente separadas
Aqui, cada parceiro mantém sua própria conta, sua própria gestão financeira, e as despesas compartilhadas são resolvidas caso a caso — seja dividindo o valor de cada conta, seja alternando quem paga o quê.
A favor: preserva a autonomia individual de cada um sobre o próprio dinheiro. Ninguém precisa “prestar contas” de compras pessoais, o que reduz um tipo específico de atrito comum em relacionamentos — a sensação de estar sendo vigiado ou julgado por cada gasto. Também costuma ser mais simples de ajustar quando um dos dois tem uma situação financeira instável (freelancer, renda variável) e prefere não misturar isso com o orçamento do parceiro.
Contra: exige um esforço extra de organização e comunicação constante — sem uma conta compartilhada, é fácil perder o controle de quem já pagou o quê, ou de acabar discutindo, mês após mês, sobre a divisão de cada conta específica. Também pode dificultar o planejamento de metas conjuntas, porque o dinheiro “de cada um” nunca chega a se juntar visivelmente em um objetivo comum, a não ser que o casal seja disciplinado em transferir valores regularmente para uma meta compartilhada.
Quando costuma funcionar melhor: casais em início de relacionamento, que ainda não moram juntos ou que preferem manter clareza total sobre a própria vida financeira, especialmente quando há diferença significativa de renda ou de hábitos de consumo entre os dois.
Cenário 3: Modelo misto
Esse é o modelo intermediário: o casal mantém contas individuais para gastos pessoais, mas também tem uma conta conjunta (ou um valor combinado transferido mensalmente) destinada especificamente às despesas compartilhadas — aluguel, contas fixas, mercado, metas em comum.
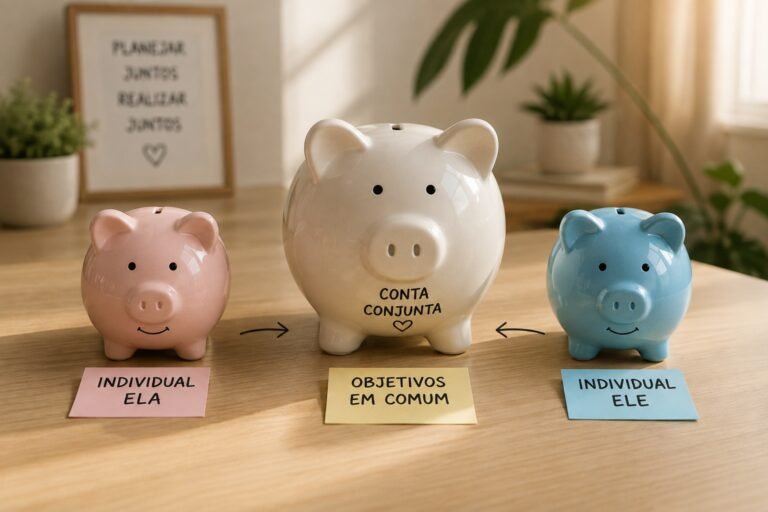
A favor: costuma equilibrar bem autonomia e parceria. Cada um mantém liberdade sobre seus gastos pessoais, sem precisar justificar compras individuais, mas as despesas compartilhadas ficam organizadas em um só lugar, com clareza sobre quanto cada um contribui. É também o modelo mais flexível para se adaptar à divisão proporcional à renda, que vimos no texto anterior — cada um transfere um valor (igual ou proporcional) para a conta conjunta, e o resto fica sob gestão individual.
Contra: exige um pouco mais de estrutura inicial para funcionar bem — definir claramente o que entra como “despesa conjunta” e o que fica como “gasto pessoal” evita mal-entendidos. Sem essa clareza, o modelo misto pode acabar reproduzindo os mesmos conflitos das contas separadas, só que com um passo extra de burocracia.
Quando costuma funcionar melhor: é o modelo mais versátil, e costuma se adaptar bem tanto a casais com renda parecida quanto com diferença grande de salário — desde que exista clareza sobre a divisão das despesas conjuntas.
Não existe modelo perfeito, existe modelo combinado
Vale reforçar: a escolha entre conta conjunta ou separada não precisa ser definitiva. Nenhum desses cenários é objetivamente “melhor”. O que existe é o que se encaixa melhor na fase de vida do casal, na relação de cada um com dinheiro e autonomia, e no nível de comunicação que vocês já construíram.
É comum, inclusive, que o modelo mude ao longo do relacionamento — um casal pode começar com contas separadas no início do namoro, migrar para o modelo misto ao morar junto, e eventualmente optar pela conta conjunta única depois de anos de convivência e confiança construída. Não existe problema em revisar o modelo conforme a relação evolui — pelo contrário, isso costuma ser sinal de que o casal está ajustando a estrutura financeira à realidade atual, em vez de manter algo só porque “sempre foi assim”.
Um ponto em comum entre os três modelos
Independente do cenário escolhido, existe um fator que determina se qualquer um deles vai funcionar bem: a conversa por trás da estrutura. Um casal com contas separadas, mas com total transparência sobre gastos e metas, tende a ter menos conflito do que um casal com conta conjunta, mas sem alinhamento sobre prioridades e valores.
A estrutura bancária é a parte visível da decisão. A parte que realmente sustenta o acordo é a mesma que já vimos no texto sobre os 5 pilares do controle de gastos em casal: contribuição reconhecida, transparência, entendimento sobre a história financeira de cada um, peso igual nas decisões e uma visão de futuro compartilhada.
Se este texto fez sentido para você, continue acompanhando o comececompouco.com.br. Aqui, a organização financeira acontece no ritmo da vida real — sem fórmulas milagrosas e sem culpa.
Enquete: vocês têm conta conjunta ou separada? Ou a conta é mista? Conta aqui qual modelo funciona pra vocês — e há quanto tempo.
Nossas redes sociais


