

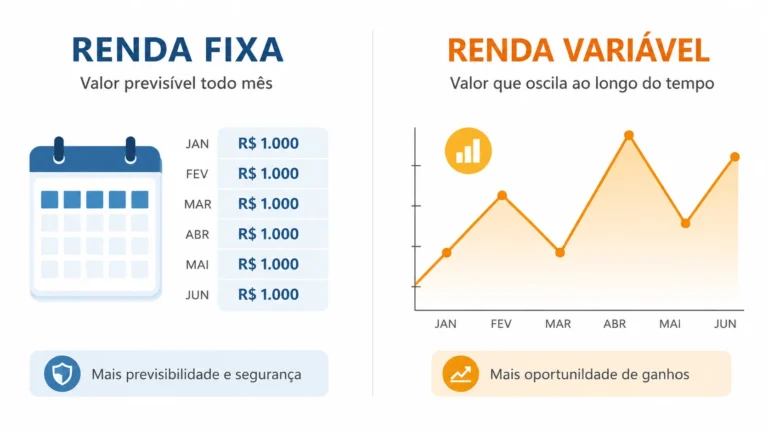
Fazer o controle de gastos com renda variável é um desafio diferente de tudo que você já leu sobre organização financeira. Você tem um mês excelente, seguido de um mês apertado, sem entender direito o por quê.
Se você é freelancer, autônomo, motorista de aplicativo, vendedor por comissão ou tem qualquer trabalho onde a renda muda todo mês, você conhece bem essa sensação. Em um mês o dinheiro parece sobrar. No outro, mal dá para fechar as contas.
O problema não é falta de organização. É que quase todo conteúdo sobre controle de gastos foi pensado para quem recebe o mesmo valor, todo mês, no mesmo dia. E isso simplesmente não é a sua realidade.
Aqui você vai aprender um jeito diferente de se organizar — pensado especificamente para quem vive de renda variável.
Por que o controle de gastos tradicional não funciona com renda variável
A maioria dos métodos de organização financeira parte de uma pergunta simples: “quanto você ganha por mês?”
Para quem tem salário fixo, essa pergunta tem uma resposta direta. Para quem vive de renda variável, ela já começa errada — porque não existe “o quanto eu ganho”, existe “quanto eu ganhei nesse mês específico”.
O erro mais comum é gastar como se todo mês fosse o mês bom. Você fecha um projeto grande, recebe uma corrida cheia de gorjetas, vende mais que o esperado — e o padrão de gastos sobe junto. Quando vem o mês fraco, o padrão não desce na mesma velocidade, e é aí que o aperto aparece.
Não é sobre ganhar pouco. É sobre gastar baseado no mês errado.
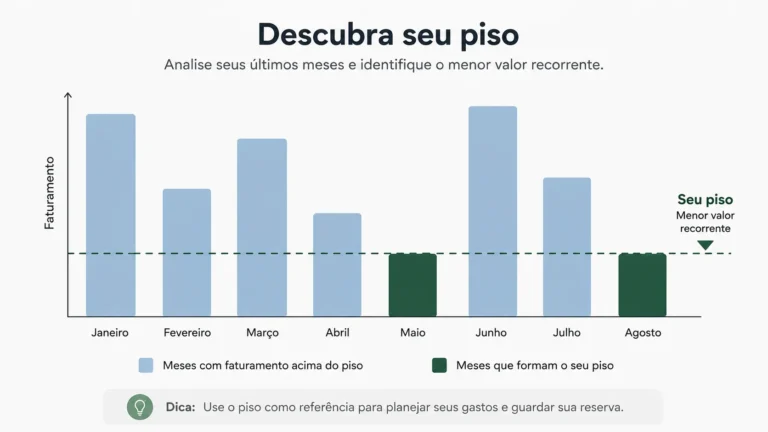
Passo 1: Descubra sua renda mínima (o seu “piso”)
Antes de qualquer planejamento, você precisa saber um número: o quanto você ganha, no mínimo, quando o mês é ruim.
Para descobrir isso:
Reúna o valor que você recebeu em cada um dos últimos 6 a 12 meses. Ordene do menor para o maior. Olhe para os 2 ou 3 meses mais fracos desse período — essa é a sua referência real, não a média.
A média engana. Se você teve um mês excepcional de R$ 8.000 e o resto ficou entre R$ 2.500 e R$ 3.500, a média vai mostrar um número que não representa a maioria dos seus meses. O piso é mais honesto: é o valor que você sabe que, na pior das hipóteses, vai entrar.
Esse processo é parecido com o que já explicamos no diagnóstico financeiro: antes de organizar qualquer coisa, é preciso enxergar a realidade sem filtro.
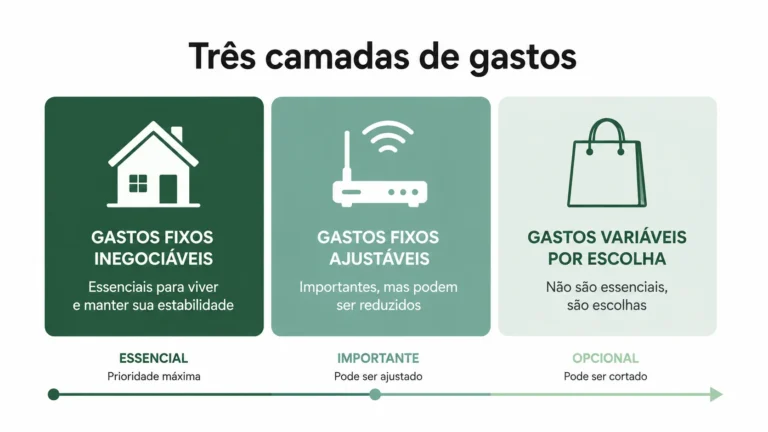
Passo 2: Separe gastos fixos de gastos variáveis com mais rigor
Com renda fixa, separar gastos em categorias já ajuda bastante. Com renda variável, isso deixa de ser só útil — vira essencial.
Divida seus gastos em três grupos, não dois:
Fixos inegociáveis — aluguel, financiamento, plano de saúde, mensalidade escolar. Esses valores não mudam, então precisam ser cobertos mesmo no mês mais fraco.
Fixos ajustáveis — internet, streaming, academia. Continuam entrando todo mês, mas em último caso podem ser reduzidos ou pausados.
Variáveis por escolha — lazer, compras, delivery. São os primeiros a se ajustar conforme a renda do mês.
Essa divisão em três camadas resolve um problema que categorias comuns não resolvem: ela te diz a ordem de corte quando o mês aperta, não só onde o dinheiro foi.
Um erro parecido acontece com quem cria categorias de gastos sem definir limites — a categoria existe, mas não orienta nenhuma decisão. Com renda variável, esse erro custa ainda mais caro, porque não há uma renda fixa para “empurrar com a barriga” no mês seguinte.
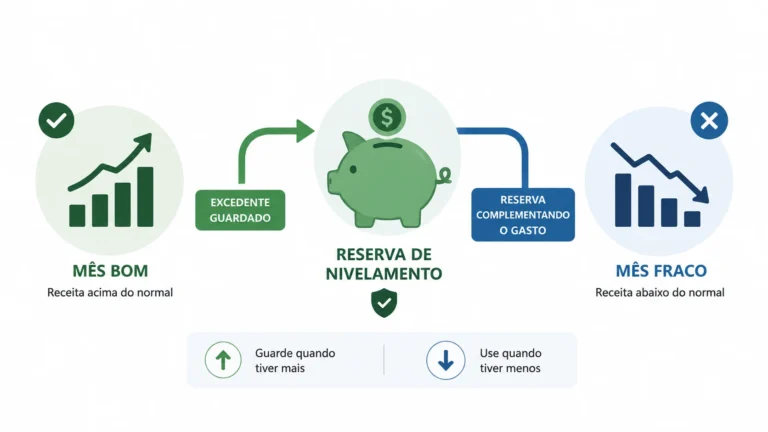
Passo 3: Crie uma reserva de nivelamento
Aqui está o coração do método — e a peça que mais falta em quem vive de renda variável.
A reserva de nivelamento não é fundo de emergência. Fundo de emergência é para imprevistos: carro quebrado, problema de saúde, perda de um cliente grande. A reserva de nivelamento tem outro propósito: ela existe para transformar sua renda irregular em um “salário simulado” mensal.
Funciona assim:
Nos meses em que você ganha acima do seu piso, o excedente não vai para o seu padrão de vida — ele vai para essa reserva. Nos meses em que você ganha abaixo do piso, ou exatamente no piso, você complementa com o que está guardado ali, mantendo o mesmo valor disponível para gastar todo mês.
Na prática, você passa a “pagar um salário para si mesmo”, independente de quanto entrou naquela semana ou naquele mês.
Exemplo simples: se seu piso é R$ 2.800 e em um mês você fatura R$ 4.500, você separa R$ 2.800 para seus gastos do mês e guarda R$ 1.700 na reserva de nivelamento. No mês seguinte, se você faturar só R$ 2.000, você complementa com R$ 800 vindos dessa reserva — e seu padrão de gasto continua estável em R$ 2.800.
É simples no conceito, mas poderoso na prática: ele elimina a montanha-russa emocional de “mês bom, mês ruim” e substitui por previsibilidade.
Passo 4: Ajuste o acompanhamento semanal
Se você já aplica o método de acompanhamento semanal do controle de gastos, a boa notícia é que ele continua valendo — só precisa de um ajuste.
Além de verificar saldo, fatura do cartão e contas a vencer, adicione uma pergunta extra na sua checagem semanal:
“Quanto já entrou este mês, comparado ao meu piso?”
Se você já recebeu mais que o piso, ótimo — separe o excedente para a reserva de nivelamento. Se ainda está abaixo, isso é normal em determinadas semanas do mês, mas vale ficar de olho se a tendência é de fechar abaixo do esperado.
Esse pequeno ajuste transforma o método simples em uma ferramenta que realmente reflete a sua rotina de trabalho.
Erros comuns de quem tem renda variável
Gastar baseado no mês mais forte. É a armadilha mais comum. Um mês excepcional não deveria virar referência de padrão de vida — deveria virar reforço da reserva de nivelamento.
Não guardar nada em mês bom “porque tem contas atrasadas”. Quando isso vira hábito, você nunca sai do ciclo de viver no limite, porque todo mês bom é consumido cobrindo o rombo do mês anterior, em vez de prevenir o próximo.
Achar que categorizar gastos não vale a pena “porque a renda já é imprevisível”. É exatamente o oposto: quanto mais imprevisível a entrada, mais previsível a saída precisa ser.
Exemplo prático
Imagine a Marina, designer freelancer, que nos últimos 8 meses faturou entre R$ 2.200 e R$ 5.800, com uma média de R$ 3.400.
Ao aplicar o método:
Ela descobriu que seu piso real (os 2-3 meses mais fracos) era R$ 2.400. Definiu esse valor como seu “salário simulado” mensal. Separou os gastos fixos inegociáveis (R$ 1.400: aluguel + internet + plano de saúde), gastos fixos ajustáveis (R$ 300: streaming + academia) e variáveis por escolha (R$ 700: lazer, compras, delivery).
No mês em que faturou R$ 5.800, ela manteve seus R$ 2.400 de padrão de gasto e guardou R$ 3.400 na reserva de nivelamento. Dois meses depois, quando faturou apenas R$ 2.200, complementou os R$ 200 que faltavam com a reserva — sem precisar cortar nada, sem entrar no cheque especial, sem a sensação de pânico do mês fraco.
O controle de gastos com renda variável não é impossível — é diferente
Se você vive de renda variável e sempre sentiu que os métodos de organização financeira “não foram feitos para você”, entenda uma coisa: você está certo. A maioria realmente não foi.
Mas isso não significa que você não pode ter controle. Significa apenas que o seu controle precisa de uma peça a mais: a reserva de nivelamento, que transforma renda instável em rotina previsível.
Comece pelo básico: descubra seu piso real, separe seus gastos em três camadas, e comece — mesmo que pequeno — a guardar o excedente dos meses bons.
Se você ainda não fez seu diagnóstico financeiro, esse é o ponto de partida antes de aplicar qualquer método. E se quiser revisitar a base do controle de gastos, o método mais simples continua sendo o alicerce, mesmo para quem tem renda variável — só com esse ajuste a mais.
Se este texto fez sentido para você, continue acompanhando o comececompouco.com.br. Aqui, a organização financeira acontece no ritmo da vida real — sem fórmulas milagrosas e sem culpa.
Ler sobre piso, camadas de gastos e reserva de nivelamento é o primeiro passo. Mas para quem vive de renda variável, fazer as contas na cabeça (ou em anotações soltas) é exatamente o que faz o método falhar depois de duas semanas.
O Dinheiro sob Controle foi criado pensando em quem não recebe o mesmo valor todo mês. Nela você já encontra pronto:
Separação dos gastos nas três camadas (fixos inegociáveis, fixos ajustáveis e variáveis por escolha)
Controle da sua reserva de nivelamento — quanto guardar nos meses bons e quanto puxar nos meses fracos
Acompanhamento semanal automático, sem fórmulas para você criar
Você não precisa montar nada do zero. É abrir e preencher.
Quero organizar minhas finanças agora →
Nossas redes sociais


Autor

Com as tags autônomo, Controle de gastos, freelancer, Renda variável