

Dinheiro é, disparado, um dos assuntos mais evitados dentro de um relacionamento — e é exatamente por isso que o controle de gastos em casal costuma ser tão mais difícil do que o controle individual. A maioria dos casais prefere não tocar no tema com medo de gerar brigas, culpa ou ressentimento. O problema é que esse silêncio tem um preço alto: pesquisas mostram que finanças estão entre as principais causas de estresse conjugal — e, em muitos casos, de separação.
A boa notícia é que existe um jeito de transformar essa conversa de campo minado em ferramenta de conexão. Toda conversa saudável sobre dinheiro em casal costuma se apoiar em cinco pilares fundamentais. Vamos passar por cada um deles — e entender como isso se conecta direto com uma das perguntas mais comuns entre casais: dividir tudo igual ou proporcional à renda?
Vale dizer: o problema raramente é “quanto” o casal ganha. Casais com renda alta brigam por dinheiro tanto quanto casais com renda baixa — porque o que está em jogo não é só o número na conta, mas o que esse número representa: segurança, controle, reconhecimento, liberdade. Por isso, tentar resolver a questão financeira só com uma planilha, sem conversar sobre os pilares abaixo, tende a fracassar. A planilha organiza o dinheiro; a conversa organiza a relação das pessoas com esse dinheiro — e é essa segunda parte que costuma faltar.
Pilar 1: Contribuição não é só o que entra na conta
O primeiro erro que muitos casais cometem é medir a contribuição de cada um só pelo extrato bancário. Só que a vida a dois não funciona assim.
Cuidar dos filhos, organizar a casa, cozinhar, administrar a rotina familiar, oferecer suporte emocional — tudo isso é trabalho, mesmo que não gere um depósito na conta. Quando um dos parceiros ganha menos (ou nada) financeiramente mas segura outras frentes importantes da vida do casal, isso também é contribuição e precisa ser reconhecido como tal.
Esse é um dos motivos pelos quais a divisão 50/50 “no automático” às vezes não é a mais justa: ela ignora contribuições que não aparecem em número.
Imagine um casal em que ela decidiu reduzir a carga de trabalho para cuidar dos filhos pequenos, enquanto ele manteve o emprego em tempo integral. Se a divisão das contas continuar sendo 50/50 “porque sempre foi assim”, ela pode se sentir financeiramente sufocada — e ele pode se sentir sobrecarregado sozinho, sem perceber o quanto o tempo dela em casa também sustenta a rotina da família. Reconhecer essa contribuição não financeira, e ajustar a divisão de contas de acordo com ela, é o que evita que um dos dois se sinta “menos parceiro” do que o outro.
Pilar 2: Transparência é a base da confiança financeira
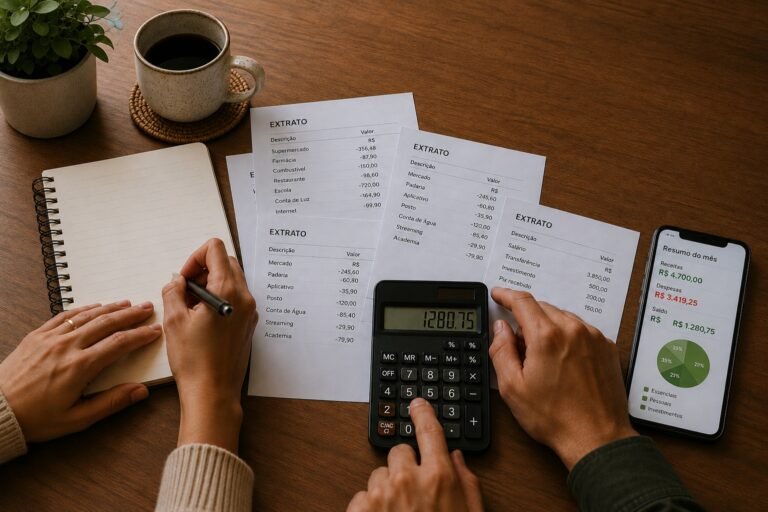
Não dá para ter um acordo justo sobre dinheiro se um dos dois não sabe, de verdade, quanto o outro ganha, gasta, deve ou tem guardado. Transparência significa colocar tudo na mesa — renda, despesas fixas, dívidas, investimentos — sem julgamento e sem esconder informação “pra evitar briga”.
Curiosamente, é justamente a falta de transparência que costuma gerar as brigas mais feias, porque o problema deixa de ser “quanto cada um ganha” e passa a ser “por que você escondeu isso de mim”.
Um caso clássico é o da dívida escondida: alguém acumula uma fatura de cartão ou um empréstimo e prefere não contar ao parceiro, na esperança de “resolver sozinho” antes que o assunto vire problema. Quase sempre, o efeito é o oposto: quando a dívida vem à tona, a mágoa não é só pelo valor, mas pela sensação de ter sido deixado de fora de uma decisão que também afeta a vida do casal. Criar o hábito de compartilhar extratos, faturas e metas — mesmo os números que dão vergonha — é o que sustenta a confiança no longo prazo.
Pilar 3: Cada um carrega uma história diferente com o dinheiro
Cada pessoa carrega uma bagagem emocional diferente em relação ao dinheiro, moldada pela forma como cresceu, pelas dificuldades que já passou e pelo que aprendeu — ou não aprendeu — em casa sobre gastar, guardar e investir.
Entender que o parceiro guarda dinheiro por ansiedade, ou gasta como forma de recompensa emocional, muda completamente a forma como o casal encara essas diferenças. O que parecia “irresponsabilidade” ou “sovinice” muitas vezes é só uma reação a uma história pessoal — e entender isso tira o julgamento da equação.
Pense em duas pessoas com histórias opostas: uma cresceu em uma casa onde o dinheiro sempre faltou, e por isso guarda cada centavo com receio do futuro; a outra cresceu vendo os pais gastarem sem medo, e associa dinheiro a momentos bons e liberdade. Juntas, é natural que uma ache a outra “gastadora demais” e seja vista como “controladora demais”. Nenhuma das duas está errada — só têm relações diferentes com a mesma coisa. O objetivo não é que um converta o outro, mas que os dois entendam de onde vem o comportamento do parceiro antes de julgá-lo.
Pilar 4: Peso de decisão não é proporcional ao salário
Este pilar conecta diretamente com a pergunta do início: quem ganha mais não deveria ter mais voz na hora de decidir. Renda maior, cargo mais alto ou mais escolaridade não dão a ninguém o direito de decidir sozinho sobre o dinheiro do casal.
Decisões financeiras — de comprar um carro a definir quanto vai para a poupança — devem ter o mesmo peso para os dois, independentemente de quem “trouxe mais dinheiro pra dentro de casa” naquele mês.
Na prática, esse desequilíbrio aparece de formas sutis: quem ganha mais toma a decisão final “porque entende mais de investimento”, ou quem ganha menos evita opinar sobre um gasto grande “porque não é ele quem está pagando”. Com o tempo, isso cria uma hierarquia dentro do relacionamento — um vira o “gerente financeiro” e o outro, uma espécie de dependente que só é consultado depois que a decisão já foi tomada. Reverter isso exige um esforço consciente dos dois: quem ganha mais precisa abrir espaço de verdade para a opinião do parceiro, e quem ganha menos precisa se sentir à vontade para discordar, mesmo sem “ter o dinheiro” para sustentar o argumento.
Pilar 5: Ter uma visão de futuro em conjunto
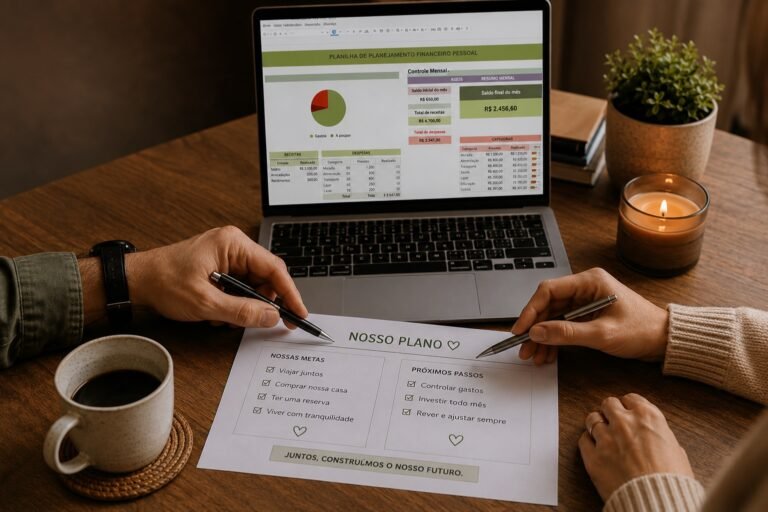
Por fim, o casal precisa alinhar não só o orçamento do mês, mas também para onde estão indo. Isso inclui metas individuais — uma pós-graduação, um projeto pessoal — e metas coletivas — comprar um imóvel, viajar, se aposentar. Sem esse alinhamento, é fácil remar em direções opostas sem nem perceber.
É comum, por exemplo, um dos dois estar economizando de forma silenciosa para dar entrada em um imóvel daqui a três anos, enquanto o outro está guardando dinheiro para um mestrado no exterior no mesmo período — duas metas legítimas, mas que competem pelo mesmo orçamento e podem ser incompatíveis se não forem discutidas com antecedência. Ter uma visão compartilhada não significa abrir mão dos sonhos individuais, mas sim decidir juntos a ordem de prioridade e o ritmo possível para realizar cada um deles, sem que um dos dois se sinta constantemente adiando a própria vida em nome do outro.
Então, 50/50 ou proporcional à renda?
Aqui está o ponto central do controle de gastos em casal: não existe uma resposta certa universal — existe a resposta certa para o casal de vocês, construída com base nesses cinco pilares.
Alguns modelos comuns:
Divisão igual (50/50). Cada um paga metade de tudo, independente da renda. Funciona bem quando os salários são parecidos.
Divisão proporcional à renda. Cada um contribui de acordo com o percentual que ganha. Se um ganha 70% da renda total do casal, paga 70% das contas. Costuma ser mais justo quando há diferença grande de salário.
Modelo misto. Contas fixas divididas proporcionalmente, mas com contas individuais e metas pessoais mantidas separadas.
Conta conjunta única. Tudo entra e sai de um mesmo lugar, com decisões sempre tomadas a dois.
Nenhum desses modelos funciona de verdade se faltar transparência, se um dos dois se sentir “menos dono” da decisão, ou se contribuições não financeiras forem ignoradas.
Crie o hábito da reunião financeira mensal
Uma recomendação prática e simples de aplicar: separem um horário fixo, uma vez por mês, só para falar sobre dinheiro. Pode ser 30 minutos com café, sem celular, sem distração.
Nessa reunião, revisem o orçamento do mês (o que entrou, o que saiu), contas e dívidas em aberto, o progresso das metas — viagem, casa, reserva de emergência — e se a forma atual de dividir as contas ainda faz sentido para os dois.
Casais que fazem isso regularmente relatam menos brigas por dinheiro justamente porque o assunto deixa de ser um tabu e passa a ser rotina — como conversar sobre a agenda da semana.
Erros comuns que sabotam a conversa sobre dinheiro
Mesmo casais bem-intencionados caem em algumas armadilhas que transformam uma conversa financeira em discussão. Vale ficar de olho nestas:
Falar de dinheiro só quando já está tenso. Se a única vez que o assunto surge é depois de um gasto “errado” ou de uma surpresa desagradável na fatura, a conversa nasce carregada de defesa e acusação. É por isso que a reunião mensal fixa funciona tão bem: ela tira o dinheiro do modo “crise” e coloca no modo “rotina”.
Usar o dinheiro como argumento em outras brigas. Frases como “eu que pago a maior parte das contas” ou “você nem trabalha” ditas no calor de uma discussão sobre outro assunto corroem a confiança de forma difícil de reverter, mesmo que não sejam ditas com essa intenção.
Tratar orçamento como camisa de força. Um orçamento rígido demais, sem espaço para gastos pessoais ou imprevistos, tende a ser abandonado nas primeiras semanas. É mais sustentável um plano flexível que os dois topem seguir de verdade do que um “perfeito” que ninguém consegue cumprir.
Comparar com o casal do lado. Cada relacionamento tem sua própria realidade financeira, sua própria história e seus próprios valores. O modelo de divisão de contas que funciona para um casal amigo pode ser péssimo para o seu — e tudo bem.
Evitar o assunto para “não estragar o clima”. Adiar a conversa não faz o problema desaparecer, só adia — e geralmente piora — o momento em que ele vai precisar ser enfrentado.
O acordo certo é o que funciona para vocês dois
No fim das contas, o controle de gastos em casal não é sobre encontrar a fórmula matemática perfeita. É sobre construir, junto, um acordo que os dois sintam como justo — o que exige mais conversa do que planilha.
Se o dinheiro já é fonte constante de conflito entre vocês, ou se um dos dois sente que nunca é realmente ouvido nas decisões financeiras, vale considerar buscar orientação de um profissional especializado em finanças para casais, ou até terapia de casal com foco nesse tema. Às vezes, o que trava a conversa não é falta de organização financeira — é um padrão que o casal sozinho não está conseguindo enxergar de fora.
Se este texto fez sentido para você, continue acompanhando o comececompouco.com.br. Aqui, a organização financeira acontece no ritmo da vida real — sem fórmulas milagrosas e sem culpa.
Vocês dividem as contas igual ou proporcional à renda? Conta aqui nos comentários.
Nossas redes sociais


