

Janeiro mal começa e já chega a primeira cobrança grande do ano: o IPVA. Poucas semanas depois, o boleto do IPTU. E, antes que o primeiro trimestre termine, a lista de material escolar dos filhos, com uma quantidade de itens que parece crescer a cada ano.
Se você sente que o início do ano é tão ou mais pesado que o fim dele, não é impressão sua. Os gastos anuais — aqueles que não vêm todo mês, mas que voltam, sem falta, todo ano — costumam ser tratados como surpresa, mesmo sendo os compromissos mais previsíveis do calendário financeiro. Diferente de um imprevisto de verdade, como um conserto de carro ou uma emergência médica, o IPVA, o IPTU e o material escolar têm data para chegar. O problema nunca foi a imprevisibilidade. Foi a falta de preparo.
Este texto é sobre isso: como transformar gastos anuais que hoje parecem um soco no orçamento em algo tão suave que você quase nem sente quando a fatura chega.
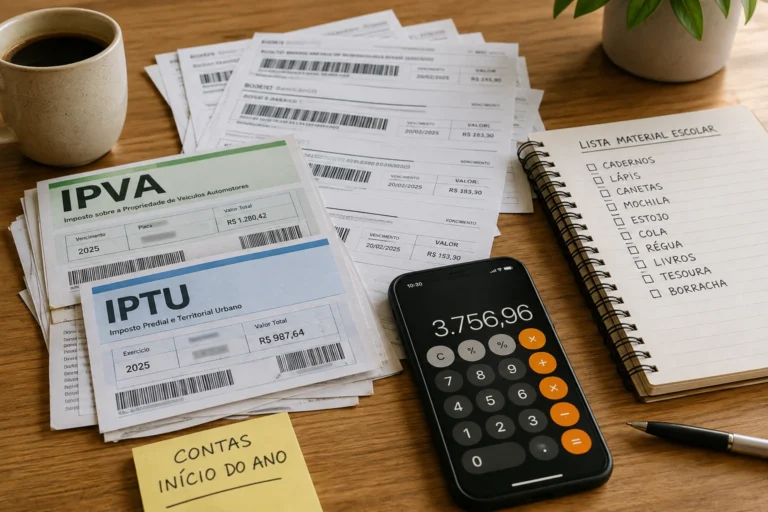
Qual gasto anual mais pega você de surpresa?
Antes de entrar no método, vale um convite: pensa por um segundo em qual desses gastos mais aperta o seu orçamento todo ano. Pode ser o IPVA, que chega logo em janeiro, quando o bolso ainda está se recuperando do fim de ano anterior. Pode ser o IPTU, que em muitas cidades tem desconto para pagamento à vista — mas o valor à vista é justamente o que ninguém tem separado. Pode ser o material escolar, que parece dobrar de preço a cada matrícula. Ou pode ser algo mais pessoal: a manutenção anual do carro, o seguro do imóvel, a mensalidade do plano de saúde que reajusta em determinado mês, ou até presentes de aniversário de uma família grande.
Se você está lendo isso em um blog, comenta aqui embaixo: qual gasto anual mais pega você de surpresa? Essa pergunta, sozinha, já é um ótimo ponto de partida, porque o primeiro passo de qualquer planejamento financeiro não é a ferramenta — é a clareza sobre o que, exatamente, você está tentando planejar
Por que os gastos anuais pegam tanta gente de surpresa
O IPVA tem tabela e prazo divulgados pelo próprio estado. O IPTU tem data certa na maioria dos municípios. O material escolar tem, no mínimo, um padrão histórico: você sabe, mais ou menos, quanto gastou no ano passado, e sabe que a lista deste ano provavelmente não vai custar muito menos.
Mesmo assim, é comum tratar cada um desses boletos como se fosse um evento isolado e inesperado. O resultado é sempre parecido: usar o cartão de crédito parcelado, recorrer ao cheque especial, ou simplesmente atrasar o pagamento e perder o desconto de quem paga à vista — o que, no fim das contas, faz o gasto anual custar ainda mais caro do que precisava.
A boa notícia é que, justamente por serem gastos anuais e previsíveis, eles são os mais fáceis de planejar. Diferente de uma emergência, você sabe o valor aproximado e sabe o mês em que ele vai bater na porta. Isso é uma vantagem enorme — só falta usar essa informação a seu favor.
O método do provisionamento mensal
Aqui entra a ferramenta central deste texto: o provisionamento mensal. O nome parece técnico, mas o conceito é simples — e, se você já leu nosso texto sobre gastos de fim de ano, vai reconhecer a mesma lógica aplicada aqui, só que para os compromissos do início do ano.
Provisionar significa reservar, aos poucos, o dinheiro que você já sabe que vai precisar no futuro. Em vez de esperar o boleto chegar para descobrir como vai pagar, você inverte a ordem: primeiro guarda, depois o boleto chega e já encontra o dinheiro esperando.
Na prática, funciona assim:
Liste os gastos anuais que você já sabe que vão acontecer (IPVA, IPTU, material escolar, seguro, manutenção, etc.).
Estime o valor de cada um, usando o gasto do ano anterior como referência, sempre arredondando um pouco para cima como margem de segurança.
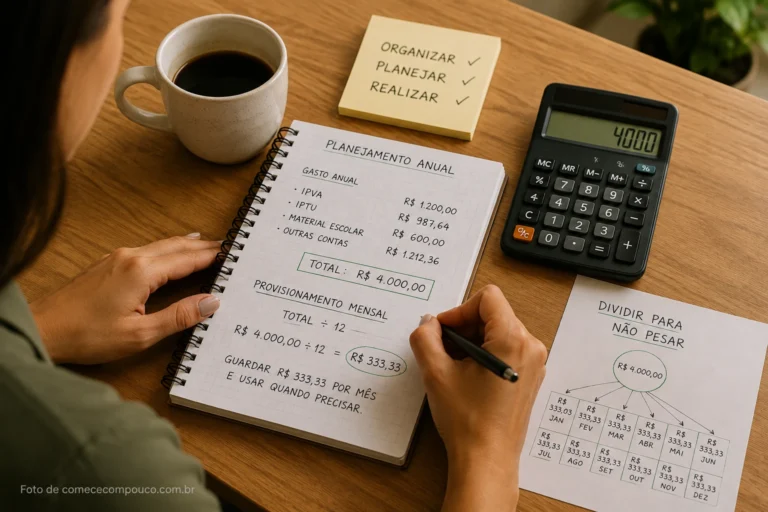
Some tudo e divida o total por 12 meses.
Separe esse valor mensal, todo mês, em uma reserva exclusiva para gastos anuais — nem que seja um valor pequeno no começo.
Um exemplo prático: se o seu IPVA costuma ficar em torno de R$ 1.200, o IPTU em R$ 600 e o material escolar em R$ 900, o total anual é de R$ 2.700. Dividido por 12 meses, isso dá R$ 225 por mês. Parece um valor “menor” só porque foi fatiado — mas é exatamente o mesmo dinheiro que, se não for provisionado, vai bater na porta de uma vez, em um único mês, competindo com todas as outras contas fixas daquele período.
O provisionamento mensal não elimina o gasto. Ele só muda o momento em que você sente o peso dele — trocando um soco forte por um desconto pequeno e constante, quase imperceptível.
Onde guardar o dinheiro provisionado
Assim como no planejamento de gastos sazonais, aqui também vale a regra: use o que você já tem, sem complicar.
Uma caixinha ou cofrinho digital exclusivo para “gastos anuais fixos” — separado de qualquer outra reserva, para não misturar com dinheiro de emergência ou de lazer.
Transferência automática programada, todo dia do pagamento do salário, para essa reserva.
Revisão anual do valor provisionado, já que os preços do IPVA, do IPTU e do material escolar tendem a subir de um ano para o outro — vale reajustar a provisão em vez de deixar o mesmo valor de sempre.
Vale lembrar que valores e datas de tributos como o IPVA variam por estado e são atualizados todo início de ano, então sempre confira as alíquotas e o calendário oficial do seu estado antes de fechar sua estimativa — um bom ponto de partida é consultar diretamente a tabela de referência do seu estado.
Provisionar fica mais simples com todos os seus gastos anuais organizados em um só painel. Conheça a planilha Dinheiro Sob Controle →
O checklist de gastos anuais
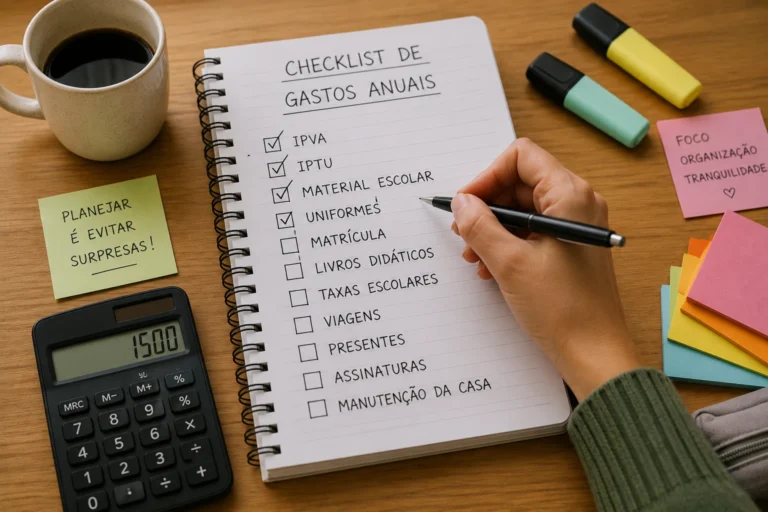
Para facilitar, aqui vai um checklist simples para você usar como ponto de partida do seu provisionamento mensal. Pode copiar, colar em um bloco de notas, e ir preenchendo com os valores da sua realidade:
IPVA — valor estimado e mês de vencimento
IPTU — valor estimado e mês de vencimento (ou desconto por pagamento à vista)
Material escolar — valor estimado por filho
Matrícula escolar / rematrícula
Seguro do carro ou da moto (se for anual)
Seguro residencial
Mensalidade anual de associações, clubes ou academias (quando há desconto para pagamento anual)
Manutenção preventiva do carro (revisão anual, troca de pneus)
Exames médicos ou odontológicos de rotina não cobertos pelo plano
Presentes e datas comemorativas da família (aniversários, especialmente se a família for grande)
Gastos sazonais de fim de ano (Natal, Black Friday, ano novo)
Esse tipo de checklist funciona bem justamente porque ele não exige nenhuma decisão complicada — só clareza. E é o tipo de conteúdo que vale a pena salvar, porque você não vai usar ele só uma vez: dá para revisitar todo início de ano, atualizando os valores.
Por que isso funciona melhor do que “se virar” na hora
A diferença entre quem sofre com gastos anuais e quem não sofre quase nunca está na renda. Está na antecedência. Uma pessoa que ganha pouco, mas provisiona R$ 50 por mês para o IPVA, chega em janeiro com uma tranquilidade que uma pessoa que ganha mais, mas nunca separou nada, não tem.
Provisionar também tira uma carga mental enorme. Sem esse hábito, uma parte da sua cabeça vive meio alerta, sabendo que “alguma coisa vai chegar” mas sem saber exatamente quando nem quanto. Com o provisionamento mensal, essa ansiedade dá lugar a uma certeza tranquila: o dinheiro já está separado, o boleto só confirma o que você já esperava.
Resumindo: como lidar com os gastos anuais sem sufoco
Identifique quais são os seus gastos anuais mais previsíveis — e comente qual deles mais te pega de surpresa.
Estime o valor de cada um usando o histórico do ano anterior.
Some tudo e divida por 12, criando sua provisão mensal.
Separe esse valor todo mês em uma reserva exclusiva, de forma automática.
Reajuste a provisão uma vez por ano, já que os valores tendem a subir.
Use o checklist acima como ponto de partida — e revisite ele sempre que um novo gasto anual aparecer na sua vida.
Gastos anuais vão continuar existindo — IPVA, IPTU e material escolar não somem do calendário. Mas o jeito como você chega até eles pode mudar completamente. A diferença entre o susto e a tranquilidade não está no valor do boleto. Está em quantos meses de antecedência você teve para se preparar para ele.
Se este texto fez sentido para você, continue acompanhando o comececompouco.com.br. Aqui, a organização financeira acontece no ritmo da vida real — sem fórmulas milagrosas e sem culpa
O provisionamento mensal só funciona de verdade quando você consegue acompanhar, com clareza, quanto já separou e quanto ainda falta para cada gasto anual. A planilha Dinheiro Sob Controle te ajuda a organizar essas provisões junto com o resto do seu orçamento, para que IPVA, IPTU e material escolar nunca mais peguem você de surpresa. Conheça a planilha →
Nossas redes sociais


Autor

Com as tags gastos anuais, IPTU, IPVA, material escolar, Planejamento financeiro, provisionamento mensal