

Se você já ouviu falar do método do envelope digital ou já tentou controlar o orçamento dividindo dinheiro em envelopes físicos, sabe como o método do envelope é simples e, ao mesmo tempo, cheio de obstáculos no dia a dia. Você saca o salário, separa notas para “alimentação”, outras para “lazer”, outras para “combustível” — e na teoria, quando o envelope esvazia, os gastos daquela categoria acabam também. É um sistema visual, tátil e que funciona muito bem para quem precisa de limites claros.
O problema é que, nos últimos anos, esse método ficou cada vez mais difícil de sustentar na prática. E não é só por preguiça de ir ao banco: é que o próprio sistema financeiro mudou. Aqui no Brasil, isso fica ainda mais evidente quando olhamos para o comportamento de quem usa Pix, cartão de débito e aplicativos bancários no dia a dia. Sacar dinheiro para dividir em envelopes deixou de ser prático — e, para muita gente, deixou de ser sequer viável.
A boa notícia é que o conceito por trás da técnica do envelope continua extremamente válido. O que precisa mudar é a ferramenta. E é exatamente aí que entra o método do envelope digital, usando caixinhas e cofrinhos dos próprios bancos.
O problema do dinheiro físico na vida real
Muita gente que testa o método tradicional descobre, depois de um tempo, que sacar dinheiro toda semana virou algo complicado e pouco prático — seja por falta de tempo, seja porque simplesmente parou de andar com dinheiro na carteira.
Essa dificuldade não é passageira. No Brasil, o comportamento de consumo mudou de forma definitiva nos últimos anos. O Pix se tornou o meio de pagamento preferido para uma fatia enorme da população, muitos estabelecimentos já nem trabalham mais com troco de dinheiro físico, e boa parte das pessoas simplesmente não anda mais com notas na carteira — nem por escolha consciente, mas porque o hábito mudou. Tentar reviver o envelope físico nesse cenário é nadar contra a corrente — e é exatamente por isso que o método do envelope digital ganhou força nos últimos anos
O que realmente importa no método do envelope
Antes de falar de solução, vale entender por que a técnica do envelope funciona tão bem para tanta gente. Não é mágica, é psicologia comportamental básica: quando o dinheiro tem um limite físico e visível, fica muito mais difícil gastar além da conta. Você vê o envelope esvaziando e sente o peso da decisão na hora da compra.
O grande desafio de qualquer alternativa digital é replicar esse mesmo efeito sem depender de papel-moeda. E aqui existem dois caminhos possíveis: usar um registro manual de acompanhamento (uma espécie de “cartão de saldo” para cada categoria, que você atualiza a cada compra) ou usar caixinhas digitais separadas, onde o próprio saldo disponível já funciona como o limite visual.
Para o público brasileiro, a segunda opção costuma ser muito mais prática — porque os principais bancos digitais do país já oferecem essa função de forma nativa, sem precisar de planilha, aplicativo externo ou anotação manual.
Como funciona na prática: caixinhas por categoria
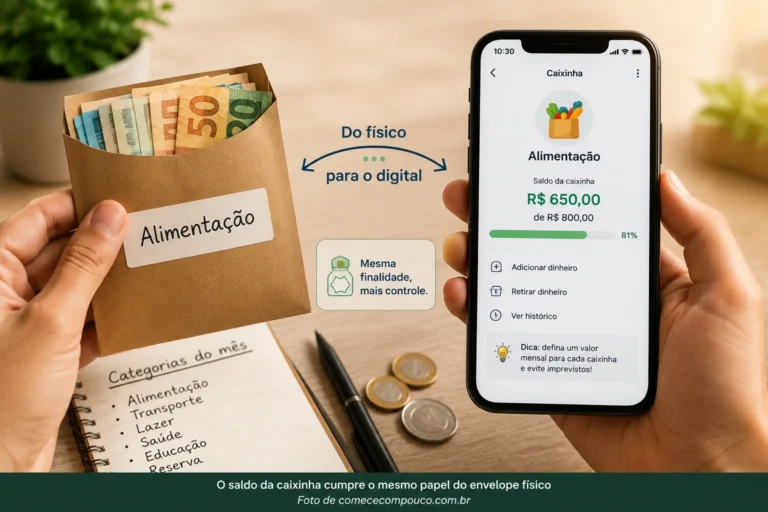
O método do envelope digital funciona com a mesma lógica do original: em vez de um envelope de papel para ‘alimentação fora de casa’, você cria uma caixinha, cofrinho ou conta separada dentro do seu banco digital com esse mesmo nome e esse mesmo limite mensal.
O saldo que aparece na tela do celular cumpre exatamente o papel do envelope físico: quando zera, você sabe que o limite da categoria acabou. A diferença é que você não precisa contar notas em pé no caixa do supermercado — o app mostra o número na sua frente, em tempo real.
As categorias continuam sendo as mesmas de sempre: alimentação, beleza e cuidados pessoais, casa, combustível, lazer, assinaturas, entre outras que fizerem sentido para a sua realidade. O que muda é só o suporte — de papel para tela.
Vale reforçar um ponto importante: mesmo com tudo digital, o dinheiro continua existindo de fato em cada conta separada, exatamente como no método original ele existia fisicamente dentro de cada envelope. A diferença central do método do envelope digital não é fingir que o gasto não existe, mas sim trocar o suporte que registra esse gasto — de papel-moeda para saldo bancário segmentado.
Um painel só, não dois
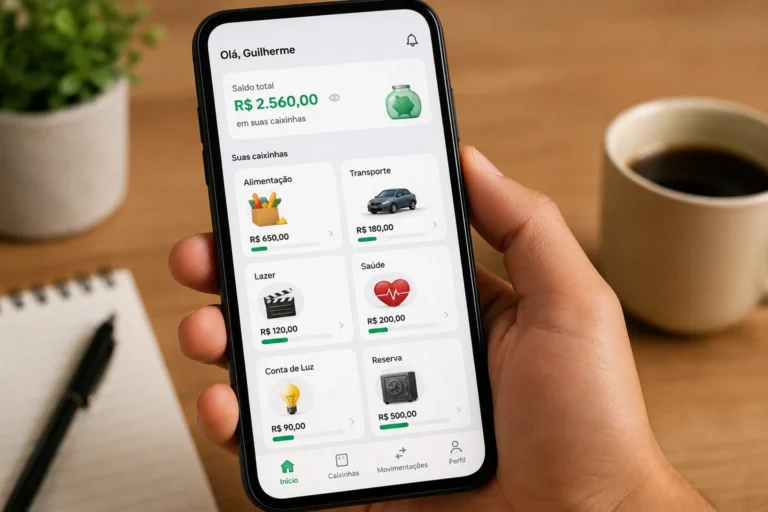
Um detalhe interessante da transição para o método do envelope é a simplificação do controle financeiro geral. Quando você usa dinheiro físico em envelopes, normalmente acaba precisando de dois controles paralelos: um para acompanhar a conta bancária (onde entra salário, contas fixas, etc.) e outro separado para acompanhar o dinheiro físico distribuído nos envelopes.
Ao migrar tudo para dentro do próprio banco, esse controle se unifica. Você passa a ter um único painel — o extrato e o saldo das caixinhas dentro do próprio app — em vez de precisar cruzar informações entre uma planilha física e o saldo da conta corrente. Isso é ainda mais verdadeiro no Brasil, onde a maior parte dos bancos digitais já exibe o saldo de cada caixinha lado a lado com o saldo total, facilitando a visão do “quadro geral” do mês.
Nubank (Caixinhas) — Permite criar múltiplas caixinhas dentro da conta, cada uma com nome e, em alguns casos, meta de valor. É possível render o dinheiro parado (CDB automático) enquanto ele fica separado, o que é um diferencial interessante em relação ao envelope físico, que nunca rendia nada.
Inter (Cofrinhos) — Funciona de forma parecida, com cofrinhos personalizáveis por objetivo ou categoria, também com rendimento automático. O app permite ainda vincular metas e prazos, o que ajuda em categorias de gastos sazonais.
C6 Bank — Oferece contas e cofrinhos separados dentro do próprio aplicativo, com boa integração ao cartão de débito, o que facilita pagar diretamente de uma caixinha específica sem precisar transferir antes.
PicPay — Além de carteira digital, permite separar saldo em “cofrinhos” com objetivos definidos, sendo uma opção mais simples para quem já usa o app no dia a dia para pagamentos via Pix.
Mercado Pago — Também disponibiliza reservas e organização de saldo, sendo prático para quem já concentra compras e recebimentos na plataforma, especialmente autônomos e pequenos empreendedores.
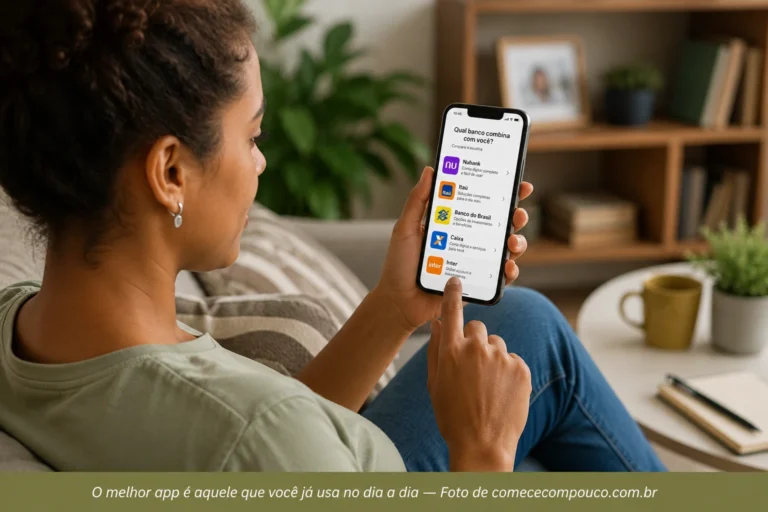
Nenhuma dessas opções é “a certa” — o mais importante é escolher aquela que você já usa no dia a dia, para reduzir o esforço extra. De nada adianta criar caixinhas em um banco que você raramente abre.
Opções de bancos e apps brasileiros para aplicar o método
Aqui vai um panorama prático das principais opções disponíveis para quem quer aplicar o método no Brasil. Cada banco tem particularidades, então vale testar qual se encaixa melhor na sua rotina:
Fechando o mês: o papel do controle geral
Mesmo com o método do envelope digital em uso, ainda existe espaço — e necessidade — para um controle financeiro mais amplo, que reúna a visão do mês inteiro. Assim como no método original existia uma diferença clara entre o envelope que ficava na carteira (para checar o saldo na hora da compra) e o caderno usado para fechar as contas no fim do mês, aqui a lógica se mantém: as caixinhas cuidam do controle imediato, mas uma planilha ou aplicativo de organização financeira continua sendo útil para consolidar entradas, saídas fixas e a visão total do orçamento.
Esse é justamente o ponto onde uma ferramenta simples de planejamento mensal se conecta com as caixinhas digitais: uma cuida do “agora”, a outra cuida do “panorama do mês”.
Por que isso faz sentido para quem está começando
Migrar do envelope físico para caixino método do envelope digital não é abrir mão de disciplina financeira — é adaptar uma técnica comprovada à realidade de quem vive num país onde o dinheiro físico está cada vez mais fora do cotidiano. Para quem está começando a organizar as finanças agora, nem faz sentido montar o hábito em cima de um sistema que depende de sacar dinheiro toda semana, quando o próprio banco já oferece a ferramenta pronta, sem custo, e ainda com rendimento sobre o valor guardado.
O essencial do método do envelope digital continua o mesmo: categorias bem definidas, limites mensais realistas e um jeito visual de saber, na hora da compra, quanto ainda pode ser gasto. Só que agora, em vez de contar notas dentro de um envelope, basta abrir o aplicativo do banco.
Se este texto fez sentido para você, continue acompanhando o comececompouco.com.br. Aqui, a organização financeira acontece no ritmo da vida real — sem fórmulas milagrosas e sem culpa
Quais bancos ou aplicativos vocês já usam para separar dinheiro por categoria? Caixinhas do Nubank, cofrinhos do Inter, alguma outra ferramenta menos óbvia? Conta aqui nos comentários — pode ser justamente a dica que outra pessoa lendo esse post ainda não conhecia.
Nossas redes sociais


