

Você tenta fazer uma compra parcelada, abrir uma conta em loja nova, ou até alugar um imóvel — e o “não” vem sem muita explicação. No fundo, você já desconfia do motivo. Seu nome está sujo, e essa sensação de vergonha às vezes pesa mais do que a própria dívida.
Se é isso que você está sentindo agora, respira. Nome sujo não é sentença — é uma etapa. E, ao contrário do que muita gente pensa, sair do Serasa e do SPC não depende de sorte, nem de ter uma quantia grande guardada. Depende de saber exatamente por onde começar. É isso que você vai encontrar aqui: um caminho prático, sem enrolação, pra limpar seu nome mesmo ganhando pouco.
O que significa, na prática, estar com o nome sujo
“Nome sujo” é a forma popular de dizer que você está negativado — seu CPF foi registrado nos órgãos de proteção ao crédito, como Serasa e SPC, por causa de uma dívida em atraso que uma empresa ou banco informou.
Isso não acontece do dia pra noite. Por lei, a empresa credora precisa te avisar antes de te levar pro cadastro de inadimplentes — geralmente por carta ou notificação. O problema é que muita gente nem repara nesse aviso, porque ele chega no meio de tanta correspondência que parece só mais uma cobrança igual às outras.
Uma vez negativado, seu CPF fica visível pra qualquer empresa que consulte esses cadastros antes de te vender fiado, aprovar um cartão, um financiamento ou até um contrato de aluguel. É por isso que a dívida que parecia “só mais uma conta atrasada” vira uma trava em praticamente qualquer decisão financeira que você tenta tomar depois.
Por que isso não é motivo pra vergonha
Antes de qualquer passo prático, um ponto que precisa ficar claro: estar negativado não diz nada sobre seu caráter. Diz que, em algum momento, a renda não foi suficiente pra cobrir tudo — o que acontece com uma fatia enorme da população brasileira, em algum momento da vida.
O problema de carregar essa vergonha em silêncio é que ela paralisa. Muita gente evita até checar quanto deve, com medo do número que vai aparecer. E isso é o oposto do que resolve a situação — quanto mais tempo o nome fica sujo sem nenhuma ação, mais a dívida cresce com juros, e mais difícil fica negociar.
Então o primeiro passo de verdade não é financeiro. É decidir olhar pra dívida de frente, sem se julgar por ela existir.
Passo 1: Descubra exatamente o que está pesando no seu nome
Você não consegue resolver o que não sabe que existe. O primeiro passo prático é levantar, com nome e valor, cada dívida que está te deixando negativado.
Isso é gratuito e leva poucos minutos:
Serasa — pelo site ou app, seção “Dívidas”, mostra tudo que está no seu CPF, com o nome da empresa credora e o valor atualizado
SPC Brasil — pelo site “Consumidor Positivo” ou app, mesmo princípio
Registrato, do Banco Central — mostra todas as dívidas registradas em bancos e financeiras no seu nome, incluindo as que às vezes nem aparecem no Serasa ainda
Vale conferir os três, porque uma dívida pode estar registrada em um sistema e não no outro. Anote tudo numa lista simples: empresa, valor original, valor atualizado com juros, e há quanto tempo está em aberto.
Passo 2: Confirme se a dívida é mesmo sua
Antes de sair pagando tudo às pressas, um detalhe importante: negativação errada acontece, e mais do que parece. Pode ser uma dívida já paga que não foi baixada do sistema, uma cobrança duplicada, ou até fraude — alguém usando seu CPF sem você saber.
Se algum valor da sua lista parecer estranho, você tem o direito de contestar diretamente com o Serasa, o SPC ou com a empresa credora, pedindo a comprovação da dívida. Enquanto a contestação está em análise, a lei prevê prazo pra resposta — geralmente alguns dias úteis. Não pague nada que você não reconhece sem antes pedir essa comprovação.
Passo 3: Priorize por onde começar a negociar
Com a lista de dívidas confirmadas em mãos, chega o momento que mais trava as pessoas: por qual dívida começar?
Duas lógicas ajudam a decidir, e você pode combinar as duas:
Pela urgência prática — comece pela dívida que está te impedindo de algo essencial agora (por exemplo, uma dívida bancária que bloqueia sua conta corrente, ou uma dívida de aluguel que ameaça uma ação de despejo).
Pelo desconto disponível — muitas empresas oferecem descontos maiores pra dívidas mais antigas, porque pra elas, receber uma parte já é melhor do que não receber nada. Vale perguntar diretamente qual é o desconto pra pagamento à vista antes de fechar qualquer negociação.
Não existe regra fixa aqui — o importante é não ficar paralisado tentando decidir a ordem perfeita. Comece pela que fizer mais sentido pra sua rotina, e ajuste o resto depois.
Passo 4: Negocie direto, sem medo de pedir desconto
Aqui está um dos pontos que menos gente aproveita: você tem espaço pra negociar, e a empresa quase sempre prefere negociar a não receber nada.
Algumas formas práticas de negociar hoje em dia:
Direto com a empresa credora, por telefone, app ou site — muitas têm uma área específica de “renegociação de dívidas”
Pelo site ou app do Serasa e SPC, que reúnem ofertas de desconto de várias empresas parceiras num só lugar, geralmente em datas de campanhas de renegociação ao longo do ano
Pelo Reclame Aqui, em casos onde o atendimento direto não resolve — abrir uma reclamação pública às vezes acelera uma resposta melhor
Na hora de negociar, alguns pontos que valem a pena levar pra conversa:
Pergunte sempre se existe desconto pra pagamento à vista — costuma ser o maior
Se não conseguir pagar à vista, pergunte o valor da entrada mínima e quantas parcelas cabem no seu orçamento, não no que a empresa oferece primeiro
Peça que a condição negociada seja enviada por escrito (e-mail, mensagem, ou contrato) antes de pagar qualquer valor
Nunca feche uma negociação achando que “depois eu ajusto” — se a parcela não cabe no seu orçamento real, ela vai voltar a atrasar, e você recomeça do zero
Passo 5: Confirme a baixa do seu nome depois de pagar
Pagar a dívida não limpa seu nome automaticamente no mesmo instante — existe um prazo. Por lei, a baixa da negativação deve acontecer em até 5 dias úteis após o pagamento ser confirmado.
Guarde o comprovante de pagamento e o comprovante da negociação até ter certeza de que seu nome saiu do Serasa e do SPC. Se passar do prazo e o nome continuar sujo, você pode cobrar a baixa diretamente com a empresa, ou registrar reclamação no Procon, que costuma resolver esse tipo de caso com rapidez.
Nome limpo não é a mesma coisa que score alto
Muita gente foca só em sair da lista de negativados, mas esquece do score de crédito, a pontuação que os birôs calculam com base no seu comportamento financeiro. Ter o nome limpo não significa automaticamente ter um score alto.
Algumas práticas ajudam a melhorar o score ao longo do tempo:
Pagar contas em dia, mesmo as pequenas, como assinaturas de streaming
Manter dados cadastrais atualizados nos birôs de crédito
Evitar múltiplas solicitações de crédito em curto espaço de tempo
Manter contas bancárias e cartões ativos e bem administrados
Autorizar o compartilhamento de dados positivos, como o Cadastro Positivo, que registra também o bom pagador
O que fazer quando não dá pra pagar nada agora
Se, depois de revisar tudo, a resposta sincera é “não tenho nem pra começar a pagar agora” — tudo bem. Isso não significa que não há nada a fazer.
Nesse momento, o mais importante não é a dívida em si, e sim garantir que ela não continue crescendo sem controle enquanto sua situação não muda:
Priorize organizar seu orçamento mensal primeiro, mesmo que a dívida continue lá por enquanto — sem saber quanto sobra por mês, qualquer negociação vira uma nova dívida atrasada
Entre em contato com a empresa mesmo sem poder pagar ainda, só pra deixar registrado que você está ciente e pretende negociar assim que possível — isso já muda a forma como algumas empresas tratam o caso
Fique de olho em campanhas de renegociação com desconto que aparecem em datas específicas ao longo do ano, geralmente com condições melhores do que a negociação feita fora desses períodos
O nome limpo é o começo, não o fim
Limpar o nome resolve o problema mais urgente, mas não é o ponto final da sua organização financeira — é o começo dela. Depois do nome limpo, o próximo desafio é não voltar pro mesmo ciclo: gastar mais do que entra, sem perceber, até a próxima dívida se formar.
Se você reconhece esse padrão — sair de uma dívida e, com o tempo, voltar pra situação parecida — vale entender por que isso acontece antes de qualquer coisa. Às vezes o problema não é falta de informação sobre como pagar, e sim um padrão de comportamento com o dinheiro que se repete sem você perceber. Esse é um bom próximo passo depois de resolver o nome sujo: entender sua relação com o dinheiro, não só a dívida em si.
Você não precisa resolver tudo hoje. Precisa só dar o próximo passo possível — e agora você já sabe exatamente qual é.
Releia a lista que você fez no Passo 1 sempre que sentir que perdeu o fio da meada. Ter esse retrato claro, em vez de uma sensação vaga de “estou devendo muita coisa”, já é meio caminho andado pra transformar ansiedade em ação. E cada pequena etapa concluída — a primeira dívida confirmada, o primeiro contato feito, o primeiro pagamento negociado — é um progresso real, mesmo que o nome ainda não esteja 100% limpo. Comemore cada uma delas.
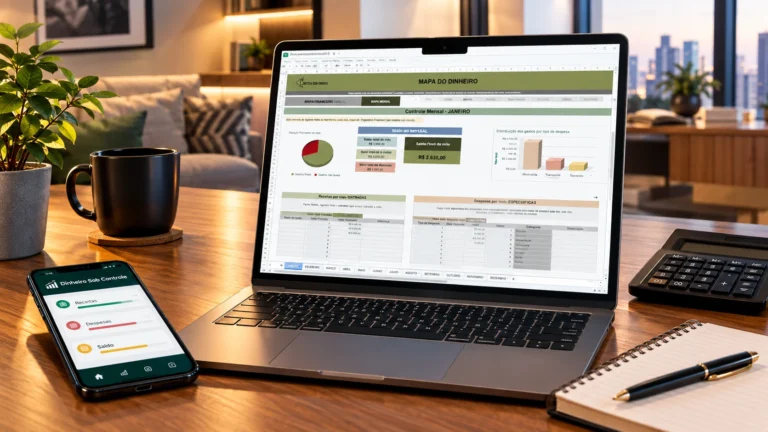
Enquanto seu nome se recupera, o próximo passo é não deixar a bagunça financeira te trazer de volta pra essa situação. A planilha Dinheiro Sob Controle te ajuda a enxergar exatamente pra onde seu dinheiro vai, todo mês, sem precisar entender de fórmula nenhuma
Enquanto seu nome se recupera, o próximo passo é não deixar a bagunça financeira te trazer de volta pra essa situação. A planilha Dinheiro Sob Controle te ajuda a enxergar exatamente pra onde seu dinheiro vai, todo mês, sem precisar entender de fórmula nenhuma
Nossas redes sociais


Autor

Com as tags Consultar CPF, Limpar nome, Renegociação de dívidas, Score de crédito