
Você recebeu o salário no dia 5, pagou as contas, passou o cartão aqui e ali e, quando olhou o saldo, já era dia 20 e o dinheiro tinha acabado. A pergunta que fica é sempre a mesma: para onde foi tudo isso? Você não comprou nada de absurdo, mas o dinheiro sumiu.
Na maioria das vezes, o problema não é só quanto você ganha. É que o dinheiro entrou na conta sem destino nenhum, e dinheiro sem destino se espalha em pequenos gastos que ninguém registra: o delivery da sexta, a assinatura esquecida, a compra de R$ 30 que virou R$ 120 no fim do mês.
O orçamento base zero existe para virar esse jogo. Em vez de descobrir no fim do mês para onde o dinheiro foi, você decide, antes de o mês começar, para onde cada real vai. Neste artigo, vou te mostrar como fazer isso em 5 passos, com um exemplo real e sem complicação, e como esse método se encaixa nos outros que a gente já comentou aqui no blog.
O que é orçamento base zero
O orçamento base zero (em inglês, zero-based budget) é um método de planejamento financeiro em que a conta do mês precisa fechar assim:
renda do mês − gastos planejados = zero
Isso não quer dizer que você vai gastar tudo e ficar sem nada na conta. Quer dizer que todo real que entra recebe uma função antes de ser usado: pagar uma conta, quitar uma dívida, formar uma reserva ou cobrir um imprevisto. Se sobrar R$ 100 “soltos” no seu planejamento, eles ainda não têm destino. Você precisa decidir se vão para a reserva, para a dívida ou para o lazer, e só então o planejamento está fechado.
Na prática, é a resposta antecipada para a pergunta “para onde foi o meu dinheiro?”. Em vez de investigar o extrato depois, você já sabe para onde ele vai antes mesmo de gastar.
Mulher preenchendo orçamento base zero no caderno com calculadora e contas do mês sobre a mesa
Por que o orçamento base zero funciona quando nunca sobra dinheiro
Quando a gente não tem margem, qualquer gasto sem planejamento pesa. E o orçamento base zero ajuda justamente nisso, por quatro motivos.
Primeiro, ele acaba com o “dinheiro invisível”. Aquele valor que parecia sobrar na conta e desaparecia sem explicação passa a ter nome e destino. Segundo, ele obriga você a priorizar. Quando a conta precisa fechar em zero, cada gasto compete com os outros, e fica muito mais fácil perceber o que importa de verdade e o que é só hábito.
Terceiro, ele funciona para quem quer sair das dívidas. Em vez de pagar “o que der”, você reserva um valor definido, todo mês, para quitá-las. E, quarto, ele faz a reserva acontecer. Guardar dinheiro deixa de ser o que sobra no fim do mês (que quase nunca sobra) e vira uma linha do orçamento, com o mesmo peso de uma conta de luz.
Faz pouco sentido se esforçar para economizar R$ 50 cortando gastos se o resto do dinheiro continua sem rumo. O base zero é o que dá rumo a esse esforço.
Como fazer orçamento base zero na prática
O passo a passo é simples. A parte difícil é ser honesto com os números.
1. Descubra a sua renda real do mês
Some apenas o dinheiro que de fato vai entrar: salário líquido (já com os descontos), renda extra confirmada e outras entradas certas. Não conte com hora extra incerta, bônus que “talvez venha” ou pagamento que alguém prometeu. Se a sua renda varia de um mês para o outro, use como base o mês mais fraco dos últimos meses. Se entrar mais, o excedente ganha destino no meio do mês.
2. Liste todos os gastos fixos
Aluguel ou financiamento, condomínio, água, luz, internet, celular, escola, plano de saúde, transporte fixo. Abra os extratos e as faturas dos últimos meses para não esquecer nada. É muito comum descobrir nessa hora uma assinatura que ninguém usa mais ou um seguro que continua sendo cobrado sem você lembrar.
3. Estime os gastos variáveis com honestidade
Mercado, combustível, farmácia, lazer, roupas, presentes. Use a média dos últimos dois ou três meses como ponto de partida. Se você costuma gastar R$ 800 no mercado, não adianta planejar R$ 500 só para a conta ficar bonita, porque o orçamento vai quebrar na primeira semana.
Um cuidado importante com o cartão de crédito: a fatura entra no orçamento como despesa do mês, junto com as parcelas que ainda vão vencer. O mesmo vale para qualquer parcelamento, inclusive o Pix parcelado. Quem não lança isso planeja um orçamento que não existe.
4. Pague-se primeiro
Antes de distribuir o resto, reserve uma linha para o seu futuro: reserva de emergência, uma meta ou um investimento. Mesmo que sejam R$ 50 ou R$ 100, o hábito pesa mais que o valor. Esse passo vem antes de lazer, antes de compras e antes de qualquer gasto variável, porque, se ficar para o fim, o dinheiro acaba antes de chegar nele.
5. Distribua o que sobrou até chegar a zero
Some tudo o que você planejou e subtraia da renda. Se sobrou dinheiro, dê um destino a ele: dívida mais cara, reserva ou meta. Se faltou, volte nos gastos variáveis e ajuste. Quando a conta chega em zero, o orçamento está pronto.
Exemplo de orçamento base zero com salário de R$ 3.500
Para ficar concreto, veja como a distribuição pode ficar para quem recebe R$ 3.500 líquidos por mês:
Categoria | Valor |
|---|---|
Moradia (aluguel + condomínio) | R$ 1.000 |
Mercado | R$ 700 |
Transporte | R$ 350 |
Contas (água, luz, internet, celular) | R$ 250 |
Fatura do cartão / parcelas | R$ 400 |
Saúde | R$ 150 |
Lazer | R$ 200 |
Reserva de emergência (pague-se primeiro) | R$ 200 |
Imprevistos | R$ 150 |
Pagamento extra de dívida | R$ 100 |
Total planejado | R$ 3.500 |
Renda − planejado | R$ 0 |
Repare que, na hora de somar, ainda havia R$ 100 sem destino. Em vez de deixá-los soltos (e vê-los sumir no meio do mês), a pessoa decidiu usá-los para antecipar uma dívida. É esse o espírito do método: nenhum real fica sem função.

Orçamento base zero e os outros métodos: como se encaixam
Aqui no blog a gente já falou de vários métodos de organização, e o base zero não compete com nenhum deles. Ele funciona como a estrutura, e os outros entram como ferramentas dentro dela.
Método | Como ajuda dentro do base zero |
|---|---|
Regra 50-30-20 | Ótimo ponto de partida: use as proporções para ter uma ideia inicial e depois refine com valores exatos |
Método dos 6 potes | Serve para dividir o orçamento em grandes grupos, que você detalha em valores dentro de cada pote |
Envelope digital | Perfeito para os gastos variáveis: defina o valor, separe e acompanhe o saldo até o fim do mês |
Kakebo | Ideal para o fechamento: olhar o que aconteceu no mês e planejar melhor o próximo |
Pagar-se primeiro | É o passo 4 do método: a primeira linha do orçamento |
Se a sua dúvida é por onde começar, a regra 50-30-20 é mais simples e boa para quem nunca fez orçamento. Se você já tentou e o dinheiro continuou sumindo, o base zero costuma funcionar melhor, porque exige valores exatos e mostra cada real.
O que fazer quando o mês não fecha em zero
Vai acontecer, principalmente nos primeiros meses. Você soma tudo e o total planejado passa da sua renda. Nesse caso, existem três caminhos, e eles podem ser combinados:
Cortar nos gastos variáveis — lazer, delivery, compras. É o primeiro lugar a olhar, porque é onde você tem mais controle.
Renegociar os fixos — plano de celular, internet, seguro, assinaturas. Muitas vezes dá para reduzir sem perder nada importante.
Aumentar a renda — uma renda extra, mesmo pequena, pode fechar a diferença sem precisar cortar o essencial.
E se, ao longo do mês, uma categoria estourar? Não ignore. Tire o valor de outra categoria para que a soma continue em zero. Esse remanejamento é o que mantém o método vivo: o orçamento não é uma promessa que você quebra, é um plano que você ajusta.
Erros comuns no orçamento base zero
Algumas armadilhas aparecem quase sempre. Vale ficar atento:
Subestimar os gastos variáveis — planejar um valor irreal faz o orçamento estourar logo na primeira semana.
Esquecer os gastos que não são mensais — IPVA, IPTU, material escolar, presentes, seguros anuais. Divida o valor anual por 12 e separe a parcela todo mês.
Não prever imprevistos — eles sempre aparecem, e se não houver uma linha para eles, o dinheiro sai de onde não deveria.
Planejar e nunca acompanhar — o orçamento só funciona se você compara o planejado com o realizado, pelo menos uma vez por semana.
Desistir no primeiro mês que não fechar — o primeiro orçamento quase nunca sai perfeito. O objetivo é ficar mais preciso a cada mês.
O erro mais comum de quem começa o orçamento base zero
Querer acertar tudo de primeira. A pessoa passa horas montando um orçamento perfeito, com 30 categorias, e no meio do mês abandona porque ficou pesado demais para manter. É como comprar um tênis de corrida caro e nunca sair para correr: o equipamento não faz o trabalho por você.
Comece simples. Poucas categorias, valores honestos e uma revisão semanal de 10 minutos. Com o tempo, você refina. O orçamento que funciona é o que você consegue manter, não o mais bonito.
O que fica dessa conversa
O orçamento base zero não pede que você ganhe mais, e sim que você decida melhor. A pergunta deixa de ser “para onde foi o meu dinheiro?” e passa a ser “para onde o meu dinheiro vai?”. Essa mudança, aparentemente pequena, é o que separa quem vive correndo atrás do prejuízo de quem começa, aos poucos, a guardar e a sair das dívidas.
Comece pelo mês que vem. Monte o orçamento, acompanhe por 30 dias e ajuste. No segundo mês ele já estará mais preciso, e no terceiro vai fazer parte da sua rotina. No fim das contas, o método certo é aquele que te ajuda a enxergar para onde vai cada real.
Quer colocar o orçamento base zero em prática sem se perder nas contas?
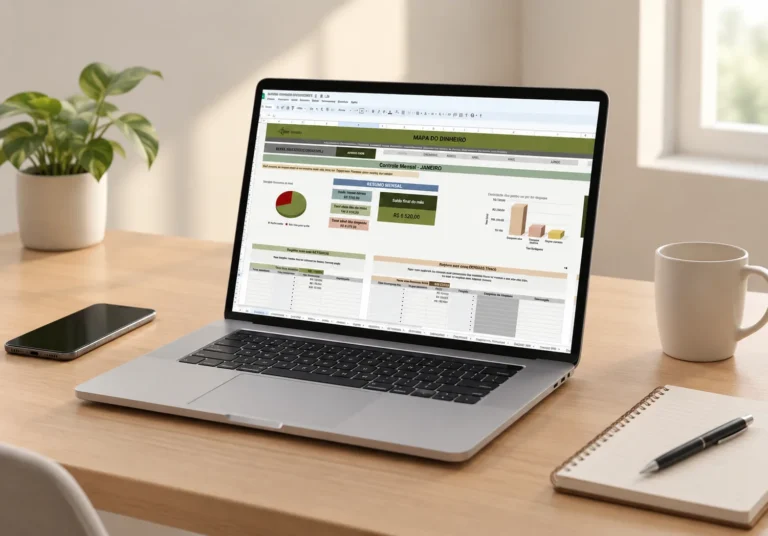
Entender o método é o primeiro passo. O segundo é ter um lugar onde colocar tudo isso e acompanhar o mês sem depender de fórmula complicada. O Dinheiro Sob Controle foi feito para isso: organizar seus gastos, sua reserva e suas dívidas num só lugar, para você ver o que sobra de verdade e decidir para onde cada real vai, sem curso caro e sem complicação.
Quero organizar minhas finanças agora →
Nossas redes sociais


