

Você já reparou que pagar em dinheiro ajuda a gastar menos em algumas situações do dia a dia?
A diferença parece pequena, mas existe uma razão comportamental por trás dela.
Quando você paga em dinheiro, vê o valor saindo da carteira. As notas diminuem. O espaço físico ocupado pelo dinheiro muda. Quando o valor reservado para uma categoria acaba, o limite fica evidente — você sente.
No Pix, essa experiência é outra. O pagamento acontece em poucos segundos, sem que você toque no dinheiro que está sendo gasto. Isso não significa que o Pix faça alguém gastar mais automaticamente — mas a forma de pagamento pode mudar completamente a maneira como o gasto é percebido.
Esse fenômeno é estudado pela economia comportamental e tem nome: “dor de pagar” — a sensação psicológica associada ao ato de abrir mão do dinheiro. Um estudo publicado em 2024 encontrou maior “dor de pagar” em pagamentos em dinheiro do que em formas eletrônicas, e observou relação entre essa percepção e o comportamento de gasto.
Mas existe uma pergunta ainda mais interessante para quem vive no Brasil:
se o dinheiro físico torna o gasto mais perceptível, o que acontece quando praticamente tudo pode ser pago em cinco segundos, pelo celular?
Pagar em dinheiro ajuda a gastar menos?
Pode ajudar — principalmente para quem tem dificuldade em controlar gastos variáveis ou compras por impulso.
O dinheiro físico não tem nenhuma propriedade mágica que faça você economizar. O ponto é que ele torna o gasto mais visível.
Imagine que você tenha R$ 200 disponíveis para alimentação e lazer durante uma semana.
Separados em espécie, você percebe fisicamente quando restam R$ 150, depois R$ 100, depois R$ 40.
Se os mesmos R$ 200 estiverem só na conta, vários pagamentos de R$ 15, R$ 20 ou R$ 30 podem parecer pequenos quando analisados isoladamente — mesmo somando o mesmo tanto no fim.
A diferença está na percepção do limite, não no valor em si.
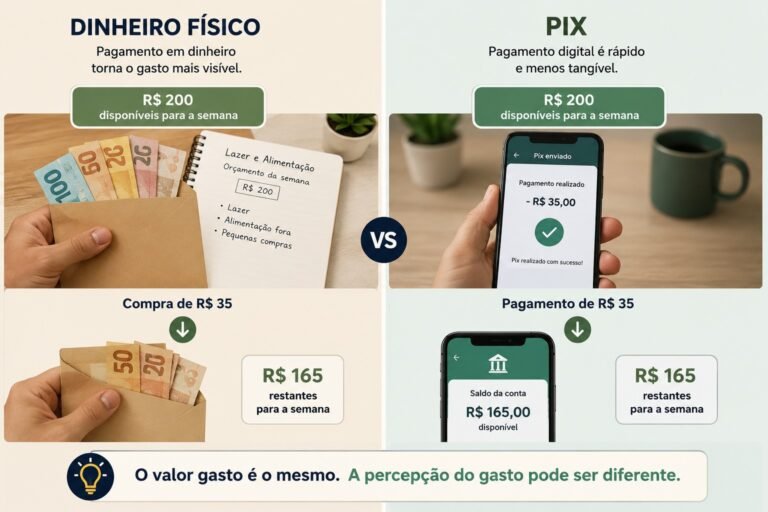
O Pix é a versão turbinada dessa ilusão
Aqui está a parte que precisa de atenção redobrada para quem vive no Brasil: o conceito de dor de pagar foi estudado, originalmente, observando cartão de crédito e débito — mas o Pix leva essa desconexão a um nível ainda mais extremo.
Pagar no cartão, pelo menos, exige um gesto físico mínimo: passar o cartão na maquininha, inserir a senha, às vezes assinar um comprovante. O Pix, na grande maioria das vezes, dispensa até isso. O processo inteiro costuma ser:
Abrir o aplicativo do banco. Escanear um QR Code ou colar uma chave copiada. Confirmar com a digital ou reconhecimento facial.
Em menos de cinco segundos, sem manusear nenhuma nota, sem ver um saldo físico diminuindo diante dos olhos, a compra está feita. É o mesmo princípio por trás de compras em um clique ou de carteiras digitais internacionais como Apple Pay — ferramentas desenhadas para reduzir quase a zero o esforço e o desconforto emocional de pagar.
A diferença é que, no Brasil, o Pix não é uma opção entre várias — ele já virou o método de pagamento padrão em praticamente qualquer lugar: padaria, feira, salão de beleza, motorista de aplicativo, entregador, camelô, cabeleireiro, professor particular. Se o cartão já engana o cérebro fazendo parecer que “não perdeu nada”, o Pix é essa mesma ilusão em versão ainda mais rápida, mais presente e mais difícil de evitar no dia a dia
O Pix levou essa desconexão a um novo patamar no Brasil
O conceito de dor de pagar foi estudado originalmente observando cartão de crédito e débito — mas o Pix leva essa desconexão a um nível ainda mais extremo.
Pagar no cartão, pelo menos, exige um gesto físico mínimo: inserir a senha, aproximar, às vezes assinar. O Pix, na maioria das vezes, dispensa até isso:
Abrir o aplicativo. Escanear um QR Code ou colar uma chave. Confirmar com a digital ou o rosto.
Em menos de cinco segundos, sem manusear nota nenhuma, a compra está feita.
E, no Brasil, o Pix não é uma opção entre várias — já é o método padrão em praticamente qualquer lugar: padaria, feira, salão, motorista de aplicativo, entregador, professor particular. Se o cartão já reduz a sensação de perda, o Pix é essa mesma lógica em versão mais rápida e mais presente no dia a dia.
Como recriar a dor de pagar sem abandonar o pix
A boa notícia é que, mesmo num país onde o Pix já domina completamente as transações do dia a dia, é possível recriar artificialmente parte dessa “dor de pagar” — sem precisar abandonar a praticidade que essas ferramentas oferecem.
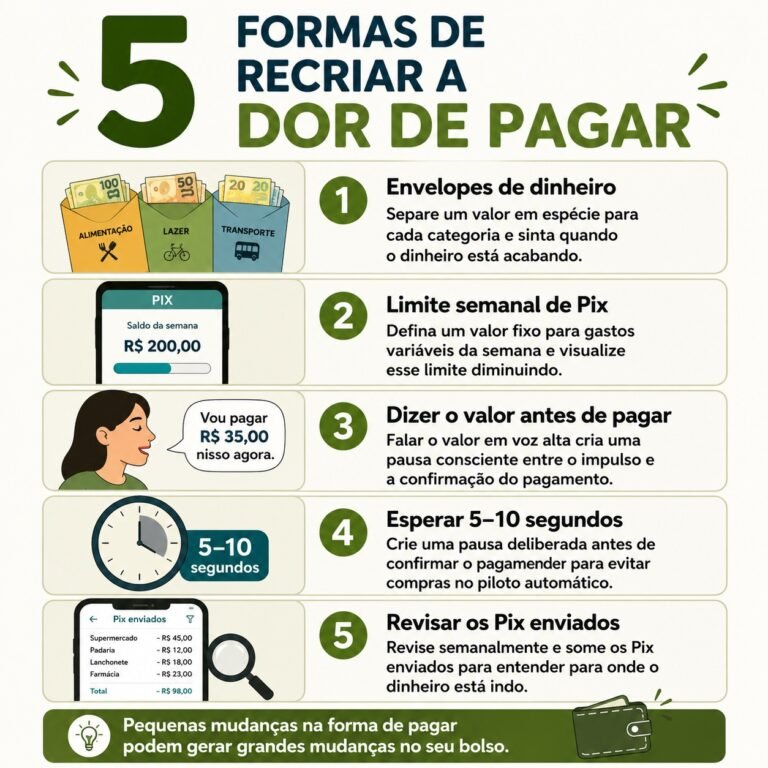
Use envelopes de dinheiro físico para categorias específicas. Separe um valor em espécie especificamente para gastos como alimentação fora de casa, lazer ou pequenas compras do dia a dia. Ao fazer isso, você volta a sentir fisicamente quando o dinheiro está acabando dentro daquela categoria — o que ajuda a manter a disciplina sem depender apenas de força de vontade ou de olhar o aplicativo do banco constantemente.
Defina um limite de Pix por categoria, separado do restante da conta. Se manter dinheiro físico não for prático no seu dia a dia, uma alternativa é criar uma “subconta” ou carteira digital separada, com um valor fixo destinado apenas a gastos variáveis da semana. Ao ver esse valor específico diminuindo — separado do salário inteiro — você recria parcialmente a sensação de limite que o dinheiro físico proporciona.
Confirme o valor em voz alta antes de pagar. Pode parecer um gesto bobo, mas dizer em voz alta “vou pagar R$ 35 nisso agora” antes de escanear o QR Code reintroduz uma pequena pausa consciente — um obstáculo mental entre o impulso e a confirmação do pagamento, que muitas vezes é suficiente para você reconsiderar uma compra que não era realmente necessária.
Espere alguns segundos antes de confirmar. Diferente do cartão, que já tem uma pequena espera natural (inserir senha, aproximar), o Pix costuma ser instantâneo demais. Criar uma pausa deliberada — mesmo que de apenas 5 a 10 segundos — antes de confirmar qualquer pagamento acima de um valor que você definir como “gatilho de atenção” ajuda a interromper o piloto automático.
Revise o extrato de Pix enviados, não só o saldo final. Uma prática simples e reveladora é, uma vez por semana, abrir especificamente a lista de Pix enviados — não o saldo geral da conta — e somar manualmente quanto saiu naquela semana só nessa modalidade. Esse exercício de somar manualmente recria, ainda que de forma tardia, parte da percepção de perda que o pagamento instantâneo elimina no momento da compra.
Isso não é sobre abandonar Pix ou cartão
Vale deixar claro: o objetivo aqui não é sugerir que você pare de usar Pix ou cartão de crédito — seria pouco realista e, na prática, insustentável na vida cotidiana no Brasil de hoje. O objetivo é entender que essas ferramentas, por desenho, reduzem a percepção de perda no momento da compra — e que existem formas simples de recriar parte dessa percepção, de forma consciente, sem abrir mão da praticidade.
Quem entende que pagar em dinheiro ajuda a gastar menos tem uma vantagem real sobre quem simplesmente aceita que “o dinheiro sempre some sem explicação”. A diferença não está em ter mais disciplina — está em reconhecer que a ferramenta de pagamento em si já empurra o comportamento para um lado, e criar pequenos contrapesos conscientes para equilibrar isso.
Uma pergunta para refletir
Se nunca tentou, esse pode ser um experimento simples e revelador para sentir na pele a diferença — antes mesmo de mexer em qualquer planilha ou aplicativo de controle financeiro. Muita gente que faz esse teste relata ter ficado surpresa com o quanto pensa duas vezes antes de gastar, só pelo fato de estar lidando com notas e moedas em vez de um toque na tela.
Escolha uma categoria de gasto variável — lazer ou alimentação fora de casa, por exemplo. Defina um valor para sete dias e retire em espécie. Use só esse dinheiro para aquela categoria durante a semana.
No fim, pergunte a si mesmo:
– Pensei duas vezes antes de gastar?
– Evitei alguma compra porque não queria entregar o dinheiro?
– O limite ficou mais fácil de enxergar?
– Gastei menos, ou só mudei a forma de pagar?
A resposta pode ser diferente para cada pessoa — e esse é justamente o ponto. Organização financeira não é encontrar uma regra única que funcione para todo mundo. É descobrir quais mecanismos ajudam você a decidir melhor com o dinheiro que tem.
Se este texto fez sentido para você, continue acompanhando o comececompouco.com.br. Aqui, a organização financeira acontece no ritmo da vida real — sem fórmulas milagrosas e sem culpa.
Nossas redes sociais


