

Você já comprou alguma coisa pensando: “São só R$ 99 por mês. Eu consigo pagar”?
E então, algumas semanas depois, percebeu que aqueles R$ 99 se juntaram a mais parcelas — muitas delas fruto de compras no parcelamento sem juros que pareciam pequenas na hora?
Essa é uma das armadilhas por trás do compre agora, pague depois.
A compra acontece em segundos. O produto chega rápido. A satisfação é imediata. Mas o dinheiro continua comprometido por semanas, meses ou até anos.
E é justamente aqui que mora o perigo.
O problema não é necessariamente fazer uma compra parcelada. O problema começa quando você perde a visão do conjunto e passa a enxergar apenas a parcela que precisa pagar hoje.
Para quem ganha até três salários mínimos, isso pode ter consequências ainda maiores. Quando a maior parte da renda já está comprometida com aluguel, mercado, transporte, contas e outras despesas pessoais, algumas parcelas aparentemente pequenas podem ocupar rapidamente o pouco espaço que resta no orçamento.
Este artigo não foi feito para dizer que você nunca deve parcelar nada.
A intenção é mais importante do que isso: ajudar você a entender quando o parcelamento pode ser útil e quando ele está, silenciosamente, empurrando sua vida financeira para mais dívidas.
O que significa “Compre agora, pague depois”?
O modelo conhecido como Buy Now, Pay Later, ou compre agora, pague depois, permite que o consumidor receba um produto imediatamente e faça o pagamento ao longo do tempo.
A lógica é simples.
Você encontra um produto de R$ 1.200.
Em vez de pensar:
“Vou gastar R$ 1.200.”
A oferta apresenta:
“Apenas 12 parcelas de R$ 100.”
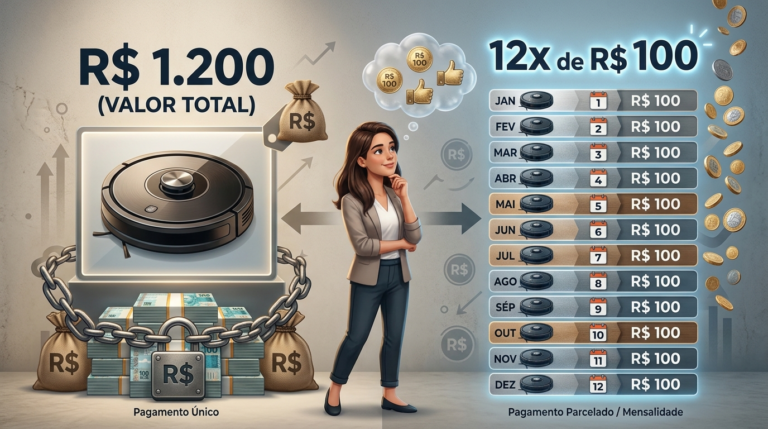
O produto é exatamente o mesmo.
O valor total também pode ser o mesmo.
Mas a forma como o seu cérebro percebe a compra muda completamente.
R$ 1.200 parece uma decisão grande.
R$ 100 por mês parece uma decisão pequena.
E essa diferença de percepção tem um enorme impacto sobre as nossas escolhas.
No Brasil, talvez você nem encontre a expressão Buy Now, Pay Later em todos os lugares. Mas conhece perfeitamente a lógica:
compre hoje;
pague no cartão;
divida em várias vezes;
aproveite agora;
preocupe-se com o orçamento depois.
O parcelamento faz parte da cultura de consumo brasileira. Isso, por si só, não é um problema.
O problema aparece quando parcelamento e dívidas começam a caminhar juntos.
Por que parcelas pequenas parecem tão inofensivas?
Imagine duas situações.
Na primeira, você entra em uma loja e vê um celular por R$ 2.400.
Você pensa:
“R$ 2.400 é muito dinheiro.”
Talvez desista.
Agora imagine que a loja apresenta outra mensagem:
“12x de R$ 200 sem juros.”
De repente, a pergunta muda.
Você deixa de perguntar:
“Vale a pena gastar R$ 2.400?”
E começa a perguntar:
“Eu consigo pagar R$ 200 este mês?”
Essa mudança parece pequena.
Mas ela pode mudar completamente a sua decisão.
Esse mecanismo está relacionado à chamada dor de pagar. Quando sentimos o impacto total de uma compra imediatamente, o gasto pode parecer mais significativo. Quando o pagamento é dividido, essa sensação diminui.
A compra continua custando R$ 2.400.
Mas a dor parece ter sido dividida junto com as parcelas.
Estudos e conteúdos de educação financeira sobre comportamento de consumo mostram justamente esse risco: o consumidor tende a prestar mais atenção ao valor mensal do que ao compromisso total assumido.
É por isso que tantas decisões financeiras parecem razoáveis no momento da compra e pesadas alguns meses depois.
O verdadeiro problema: você não compra apenas uma coisa
Aqui está um ponto que merece muita atenção.
Uma única compra parcelada talvez não destrua seu orçamento.
Mas a vida raramente apresenta apenas uma compra.
Vamos imaginar uma situação comum.
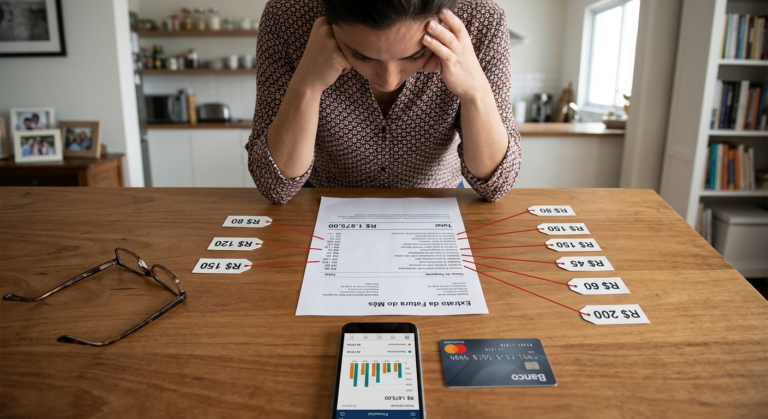
Uma pessoa ganha R$ 3.500 por mês.
Ela olha para cada compra separadamente:
R$ 150 do celular;
R$ 180 de uma roupa;
R$ 120 de um eletrodoméstico;
R$ 80 de uma compra anterior;
R$ 350 no cartão;
R$ 90 de outra parcela.
Nenhuma delas parecia impossível quando foi feita.
Mas agora existem R$ 970 comprometidos todos os meses.
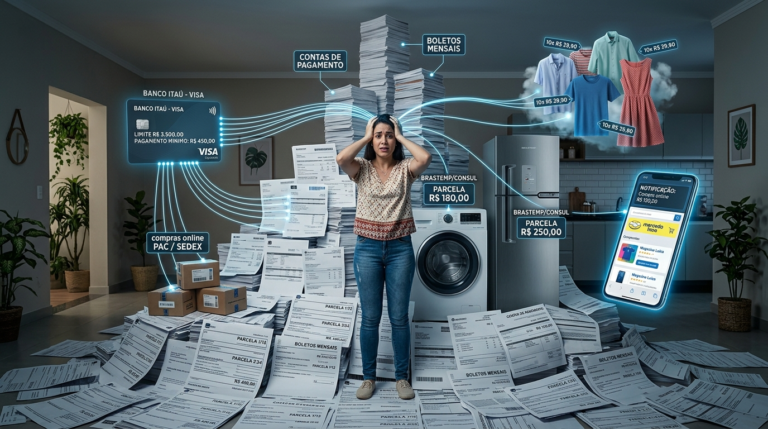
E isso acontece antes de considerar:
aluguel;
mercado;
transporte;
energia;
internet;
medicamentos;
filhos;
imprevistos.
É assim que o acúmulo de parcelas pode transformar pequenas decisões em um problema grande.
Você não percebe a dívida chegando porque ela não chega de uma vez.
Ela entra na sua vida em pequenas prestações.
Uma parcela aqui.
Outra ali.
Depois mais uma.
E, quando você percebe, uma parte do seu próximo salário já pertence a compras feitas meses atrás.
Pare e pense em quantas parcelas você paga hoje
Antes de continuar lendo, faça um exercício rápido.
Sem olhar o aplicativo do banco, tente lembrar agora:
Quantas parcelas estão sendo descontadas do seu dinheiro neste mês?
Você sabe?
Muitas pessoas não sabem.
E isso não significa que sejam irresponsáveis ou incapazes de controlar o dinheiro.
Significa apenas que nunca tiveram um sistema claro de organização financeira.
É difícil controlar aquilo que você não consegue enxergar.
Por isso, antes mesmo de pensar em cortar gastos ou encontrar uma forma de economizar, você precisa descobrir quanto do seu próximo salário já está comprometido.
Se você sente que o dinheiro entra e simplesmente desaparece, talvez o primeiro passo não seja ganhar mais.
Talvez seja enxergar com clareza para onde ele está indo.
E essa clareza não precisa depender da memória. Quando você consegue visualizar seus gastos, suas parcelas e os compromissos que já assumiu, fica muito mais fácil entender por que o dinheiro acaba antes do fim do mês.
É justamente para ter essa visão mais completa que ferramentas de organização financeira podem ajudar no dia a dia.
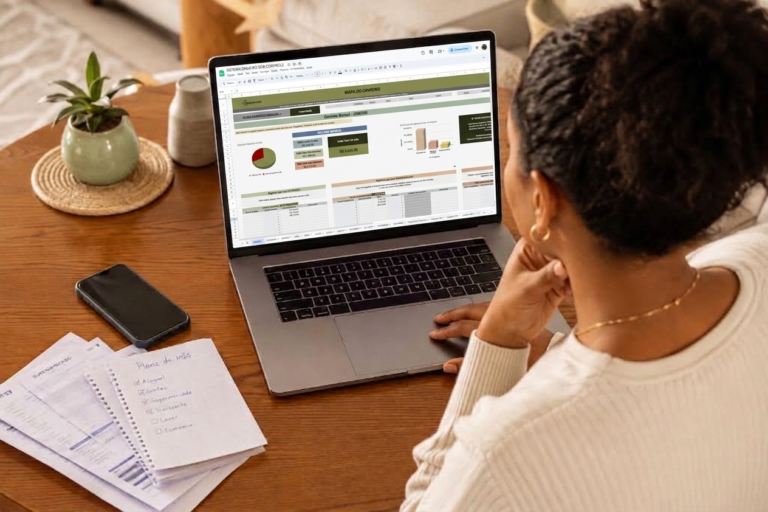
Conheça o Dinheiro Sob Controle, uma ferramenta criada para ajudar você a registrar seus gastos, acompanhar suas parcelas e enxergar quanto do seu dinheiro já está comprometido.
Buy Now, Pay Later e a busca pela gratificação imediata
Existe outra razão pela qual o modelo do compre agora, pague depois funciona tão bem.
Nós gostamos de recompensas imediatas.
Você vê algo. Deseja aquilo. E pode ter agora.
Não precisa esperar meses para juntar dinheiro.
Não precisa economizar.
Não precisa adiar.
Basta clicar em comprar.
A gratificação imediata fala mais alto.
O problema é que o prazer da compra acontece agora, enquanto o esforço financeiro fica para o futuro.
É como se existissem duas versões de você.
A pessoa que está fazendo a compra recebe a recompensa.
A pessoa que vai receber o próximo salário fica responsável pela conta.
E, na prática, essa pessoa é você mesmo.
As redes sociais tornaram comprar ainda mais emocional
Hoje, comprar não acontece apenas quando você entra em uma loja.
Acontece enquanto você está descansando no sofá.
Basta abrir uma rede social.
Você vê alguém usando um celular novo.
Depois aparece uma pessoa mostrando uma viagem.
Em seguida, alguém recomenda uma roupa, um produto de beleza ou algum item que parece indispensável.
O consumo ganhou uma vitrine que funciona 24 horas por dia.
E muitas vezes você não percebe que está comparando a sua vida real com o recorte financeiro de outras pessoas.
Essa comparação pode alimentar compras por impulso.
Você vê.
Deseja.
Sente que precisa.
Compra.
Depois precisa encaixar o pagamento no orçamento.
Nathalia Arcuri, uma das principais referências brasileiras em educação financeira popular, frequentemente chama atenção para um ponto importante no uso do crédito: o cartão não deve ser tratado como renda adicional. O dinheiro utilizado continua sendo uma obrigação que precisará ser paga.
Essa ideia vale para qualquer forma de crédito.
Ter limite não significa ter dinheiro.
Ter uma parcela disponível não significa ter orçamento disponível.
O limite que aparece no aplicativo não é seu salário
Essa é uma das confusões mais perigosas nas finanças pessoais.
O banco informa:
“Você tem R$ 5.000 de limite.”
Uma loja oferece:
“Você pode parcelar em 12 vezes.”
Um aplicativo mostra:
“Compra aprovada.”
Tudo isso pode dar a sensação de que existe dinheiro disponível.
Mas existe uma diferença enorme entre: o valor que você foi autorizado a gastar e o valor que você realmente pode pagar.
O primeiro é uma decisão da empresa. O segundo precisa ser uma decisão baseada no seu planejamento financeiro.
A aprovação não analisa todos os seus sonhos.
Ela não sabe se você precisa guardar dinheiro para uma emergência.
Ela não sabe se seu filho pode ficar doente.
Ela não sabe se você pode perder uma fonte de renda.
Ela não sabe quantas outras parcelas você assumiu recentemente.
Por isso, o limite disponível nunca deve ser usado como referência para definir o quanto você pode gastar.
Parcelamento também é dívida, mesmo quando não parece
Muitas pessoas têm uma visão muito específica sobre dívida.
Pensam que estão endividadas apenas quando:
atrasam uma conta;
recebem uma cobrança;
ficam negativadas;
não conseguem pagar a fatura.
Mas existe uma forma mais ampla de olhar para a situação.
Se você comprou algo e ainda precisa pagar por aquilo, existe um compromisso financeiro.
Pode não ser uma dívida atrasada. Pode não ter juros. Pode não aparecer como um problema agora.
Mas parte da sua renda futura já está comprometida.
E é exatamente por isso que as compras parceladas precisam ser tratadas com atenção.
O fato de algo estar dividido em dez vezes não torna o produto dez vezes mais barato.
A parcela é apenas uma parte do preço.
O perigo de financiar pequenas despesas
Parcelar uma geladeira pode ser uma decisão completamente diferente de parcelar compras que acontecem todos os dias.
Essa diferença importa.
Uma pessoa pode precisar substituir um eletrodoméstico essencial e não ter condições de pagar tudo de uma vez.
Nesse caso, financiar compras pode ser uma solução temporária e planejada.
Agora pense em outra situação.
A pessoa parcela:
roupas;
delivery;
supermercado;
combustível;
pequenos eletrônicos;
compras por impulso.
Isoladamente, cada decisão pode parecer pequena. Mas o orçamento começa a carregar o peso de despesas que deveriam ter terminado no passado.
Você toma café hoje e continua pagando amanhã.
Compra uma roupa hoje e ainda paga quando ela já perdeu a graça.
Troca de celular e, antes de terminar de pagar, surge uma oferta para trocar novamente.
O dinheiro futuro começa a pagar pelo estilo de vida do passado.
E esse é um dos caminhos mais silenciosos para o endividamento.
O Brasil já vive uma situação preocupante de endividamento
Esse debate não é apenas teórico.
Dados recentes mostram a dimensão do problema financeiro enfrentado por muitas famílias brasileiras. Em julho de 2026, a Pesquisa de Endividamento e Inadimplência do Consumidor apontou que 82% das famílias tinham algum tipo de dívida, enquanto uma parcela significativa enfrentava atrasos.
Dados divulgados pela Serasa também mostraram, em 2026, dezenas de milhões de brasileiros em situação de inadimplência.
Esses números não significam que todas essas pessoas fizeram compras irresponsáveis.
Isso seria uma simplificação injusta.
Existem pessoas endividadas por:
desemprego;
problemas de saúde;
queda de renda;
emergências;
aumento do custo de vida;
situações familiares inesperadas.
Mas também existe outro lado da história.
Em muitos casos, o endividamento é agravado pelo hábito de gastar continuamente mais do que o orçamento suporta.
E é justamente nesse ponto que a educação financeira deixa de ser apenas uma questão de números.
Ela passa a ser uma questão de comportamento.
O parcelamento sem juros é sempre ruim?
Não.
E é importante dizer isso claramente.
Tratar qualquer parcelamento como um erro seria simplificar demais a realidade.
Existem situações em que parcelar pode ser útil.
Por exemplo:
uma compra necessária e planejada;
um eletrodoméstico essencial;
uma ferramenta necessária para trabalhar;
uma despesa importante que cabe no orçamento;
um parcelamento sem juros cujo valor total você já possui reservado.
O problema não é necessariamente o crédito.
O problema é utilizar crédito para comprar aquilo que você não consegue sustentar.
Nathalia Arcuri defende justamente a importância de entender a própria situação financeira antes de tomar decisões com dinheiro. Em seu método, ela enfatiza a necessidade de conhecer com clareza quanto se ganha, quanto se gasta e quais dívidas e compromissos já existem.
Essa é uma ideia simples, mas poderosa.
Antes de decidir se você pode comprar, descubra primeiro onde você está financeiramente.
Como saber se uma compra parcelada cabe realmente no seu orçamento?
Antes de parcelar, faça estas perguntas.
1. Eu compraria isso se tivesse que pagar à vista?
Essa pergunta pode revelar se a compra é realmente necessária.
Se você não consegue imaginar pagar o valor total, talvez esteja comprando algo que seu orçamento ainda não suporta.
2. Eu tenho dinheiro disponível para pagar todas as parcelas?
Não significa que você precisa pagar tudo de uma vez.
Significa saber que existe capacidade financeira real para cumprir o compromisso.
3. Quantas parcelas eu já pago hoje?
Nunca analise uma nova compra isoladamente.
Olhe para todas as outras.
4. Essa compra resolve uma necessidade ou uma vontade momentânea?
As duas coisas são legítimas.
Você não precisa viver sem nenhum prazer.
Mas é importante reconhecer a diferença.
5. Se minha renda diminuísse no próximo mês, eu ainda conseguiria pagar?
Essa pergunta ajuda a proteger seu orçamento contra imprevistos.
6. Estou olhando para a parcela ou para o valor total?
Nunca deixe uma parcela pequena esconder uma compra grande.
Uma regra prática para evitar o acúmulo de parcelas
Antes de fazer qualquer nova compra parcelada, faça uma lista.
Anote:
valor da parcela;
quantidade de parcelas restantes;
mês de término;
valor total ainda comprometido.
Pode ser em uma planilha financeira, em um aplicativo ou em um caderno.
O importante é enxergar.
Por exemplo:
Compra | Parcela mensal | Restam |
|---|---|---|
Celular | R$ 180 | 8 meses |
Geladeira | R$ 220 | 5 meses |
Curso | R$ 90 | 3 meses |
Roupa | R$ 75 | 2 meses |
Nesse exemplo, existem R$ 565 comprometidos mensalmente.
Agora imagine que a pessoa recebe R$ 2.200.
Quase 26% da renda já está comprometida apenas com essas parcelas.
Esse tipo de visualização muda completamente a forma como você decide uma nova compra.
Como sair do ciclo de comprar agora e sofrer depois
Se você percebeu que está preso nesse ciclo, não tente resolver tudo em um único mês.
Comece por alguns passos.
1. Pare de criar novas parcelas por um período
Se você já possui várias compras parceladas, considere interromper temporariamente novas compras no crédito.
O objetivo é evitar aumentar o problema enquanto você organiza o que já existe.
2. Liste todos os seus compromissos
Coloque no papel ou em uma planilha:
dívidas;
parcelas;
cartões;
empréstimos;
contas atrasadas.
Não tente resolver primeiro.
Apenas enxergue.
3. Pare de analisar apenas a parcela
Veja:
valor total da compra;
quanto ainda falta pagar;
quantos meses o compromisso continuará existindo.
4. Crie espaço no orçamento
Procure despesas que podem ser reduzidas temporariamente.
Não precisa transformar sua vida em sofrimento.
O objetivo é recuperar espaço financeiro.
5. Evite usar crédito para despesas que se repetem
Quanto mais possível, tenha cuidado ao financiar gastos que voltam todos os meses.
Uma compra pontual termina.
Mas supermercado, transporte e alimentação continuam existindo.
6. Comece a construir uma pequena reserva
Mesmo uma pequena reserva de emergência pode reduzir sua dependência do crédito quando algo inesperado acontece.
O objetivo não é começar com milhares de reais.
É começar.
A mudança mais importante é esta: parar de viver olhando apenas para hoje
O sistema do compre agora, pague depois funciona porque transforma o futuro em algo distante.
Você recebe o produto hoje. O pagamento fica para depois.
Mas o futuro chega.
O salário seguinte chega.
A fatura chega.
As parcelas chegam.
E, quando muitas decisões foram tomadas sem planejamento, você começa cada mês trabalhando para pagar compras feitas anteriormente.
Essa é uma sensação cansativa.
Você recebe. O dinheiro entra e já parece ter destino antes mesmo de chegar à sua conta.
Mas existe uma saída.
Ela começa quando você deixa de perguntar apenas:
“O que eu consigo comprar hoje?”
E passa a perguntar:
“O que essa decisão fará com o meu dinheiro nos próximos meses?”
Essa mudança é a base de um verdadeiro controle financeiro.
Conclusão: comprar parcelado não elimina o custo da compra
O Buy Now, Pay Later pode parecer uma solução simples.
Você recebe agora.
Paga aos poucos.
Em alguns casos, não existem juros.
Mas parcelas pequenas podem esconder compromissos grandes.
O risco aumenta quando você:
pensa apenas no valor da parcela;
ignora o valor total;
acumula várias compras;
usa crédito como extensão da renda;
compra para obter gratificação imediata;
não acompanha os compromissos futuros.
Por outro lado, o parcelamento sem juros pode ser útil quando existe:
planejamento financeiro;
dinheiro disponível;
necessidade real;
controle das parcelas;
consciência sobre o valor total.
A diferença não está apenas na forma de pagamento.
Está na sua relação com o dinheiro.
Se hoje você sente que trabalha, paga as contas e nunca vê dinheiro sobrando, talvez não precise começar tentando cortar tudo.
Talvez precise começar enxergando tudo.
Saber para onde o dinheiro está indo pode ser o primeiro passo para reduzir gastos desnecessários, evitar o vício do cartão, organizar o pagamento das dívidas e começar a criar espaço para economizar.
Se você quer ter uma visão clara dos seus gastos, das parcelas e de tudo o que já comprometeu da sua renda, conheça o Dinheiro Sob Controle. A ferramenta pode ajudar você a sair do “não sei para onde meu dinheiro vai” e começar a tomar decisões com uma visão mais completa da sua vida financeira.
E agora quero saber de você:
Você já fez uma compra porque a parcela parecia pequena e só depois percebeu quantos outros pagamentos já tinha acumulado?
Nossas redes sociais


Autor

Com as tags compre agora pague depois, consumo consciente, endividamento, parcelamento