

Você abriu o app do banco para fazer um Pix normal e, do nada, apareceu uma tela oferecendo para “parcelar” aquela transferência. Parece prático — afinal, quem nunca precisou fazer um pagamento maior sem ter o valor inteiro disponível na hora? Mas antes de tocar em “confirmar”, vale entender exatamente o que está por trás dessa novidade, porque ela mexe direto no seu bolso — e, se usada sem cuidado, pode virar mais uma dívida na sua lista.
O Pix parcelado cresceu tanto nos últimos meses que já é um dos assuntos mais buscados no Google quando o tema é crédito e cartão. E não é à toa: ele promete a agilidade do Pix com a “facilidade” de dividir o pagamento — só que, como quase tudo que parece fácil demais, tem letras miúdas que precisam ser lidas com atenção.
O que é o pix parcelado
O Pix parcelado é uma modalidade de crédito que usa a estrutura do Pix tradicional para fazer uma transferência instantânea, mas permite que quem paga divida o valor em várias vezes. Na prática, quem recebe o dinheiro (a loja, o prestador de serviço ou até uma pessoa física) recebe o valor total, à vista, na hora. Quem parcela é você, que vai pagando aos poucos, mês a mês, geralmente com juros embutidos.
Se isso te lembrou o parcelamento no cartão de crédito, você acertou em cheio. É basicamente a mesma lógica, só que usando o Pix como meio de pagamento em vez do cartão físico ou virtual. A diferença é só na “embalagem”: o dinheiro sai igual a um Pix comum, mas o compromisso financeiro que fica para você é de crédito parcelado, com juros e, em muitos casos, IOF (Imposto sobre Operações Financeiras).
Como funciona na prática
O funcionamento varia de banco para banco, mas normalmente segue um destes dois caminhos:
Pelo limite do cartão de crédito: o banco usa o seu limite disponível no cartão para fazer o Pix e depois lança as parcelas na fatura, exatamente como acontece quando você parcela uma compra no cartão. É o modelo mais comum entre os bancos tradicionais.
Por crédito pessoal ou saldo em conta: algumas instituições, principalmente fintechs, liberam o parcelamento com base numa análise de crédito separada, sem necessariamente passar pelo limite do cartão.
Em ambos os casos, o passo a passo dentro do app costuma ser parecido: você escolhe a chave Pix ou lê o QR Code, informa o valor, seleciona a opção de parcelamento e escolhe em quantas vezes quer dividir. Antes de confirmar, o aplicativo sempre mostra uma simulação com o valor de cada parcela, os juros cobrados e o total que você vai pagar no fim das contas — e é exatamente esse número que merece a sua atenção redobrada.
Vale lembrar também que nem todo mundo tem acesso automático a essa função. Os bancos costumam liberar o Pix parcelado de acordo com critérios internos, como histórico financeiro, limite disponível e análise de risco. Então é bem possível que você veja a opção no seu app enquanto um amigo, cliente do mesmo banco, ainda não tenha essa alternativa liberada.
Cuidado com a confusão: Pix parcelado dos bancos x pix garantido do Banco Central
Aqui está um ponto que a maioria dos conteúdos por aí não deixa claro — e que é importante você entender direito para não se confundir.
O que os bancos e fintechs (Nubank, Itaú, Bradesco, Santander, Caixa, Mercado Pago, entre outros) já oferecem hoje é uma oferta comercial própria de cada instituição. Cada banco criou sua própria versão de parcelamento via Pix, com suas próprias regras, prazos e taxas de juros — e, na maioria dos casos, isso passa pelo limite do seu cartão de crédito, com cobrança de juros e IOF, igual a qualquer parcelamento de cartão.
Já o Pix Garantido (também chamado por alguns de Pix Crédito ou Pix Parcelado oficial) é um projeto do Banco Central, ainda em desenvolvimento, sem data definida de lançamento. A ideia é padronizar essa modalidade de crédito em todas as instituições participantes do Pix, com regras uniformes definidas pela autoridade monetária — algo bem diferente do que existe hoje, em que cada banco faz do seu jeito.
Ou seja: quando você lê por aí “Pix parcelado”, pode estar se referindo a duas coisas bem diferentes. O que já está no seu aplicativo, funcionando agora, é a versão comercial de cada banco. O Pix Garantido do Banco Central ainda não existe na prática — é um projeto regulatório em construção. Misturar os dois é um erro comum, então fique atento: o que vale para o seu bolso hoje são as condições específicas do seu banco, não uma regra geral do BC.
Quais bancos oferecem pix parcelado
A lista de instituições que já disponibilizam essa modalidade cresce mês a mês. Veja o panorama atual:
Itaú — oferece parcelamento em até 72 vezes para clientes com perfil pré-aprovado, a partir de transferências de R$ 80. É, hoje, um dos prazos mais longos do mercado.
Bradesco — juros a partir de 2,36% ao mês, com parcelamento de até 60 vezes, dependendo do perfil do cliente e da operação.
Santander — permite dividir o pagamento entre 2 e 24 vezes, com valor mínimo de R$ 100 para contratar.
Nubank — o recurso funciona atrelado ao limite do cartão de crédito, com cobrança de juros e IOF informados antes da confirmação. É possível antecipar parcelas para pagar menos juros, e cada parcela tem valor mínimo de R$ 20.
Caixa Econômica Federal — disponibiliza a contratação de crédito no momento da transação, com valores entre R$ 300 e R$ 50 mil e prazo de até 12 meses. As taxas variam conforme o relacionamento do cliente com o banco.
Mercado Pago — a operação é feita por QR Code, usando o crédito disponível na conta, com valor mínimo de apenas R$ 15 — a porta de entrada mais acessível entre as opções listadas aqui.
Banco do Brasil — vinha avaliando a oferta da modalidade; vale a pena conferir diretamente no app se a opção já foi liberada para o seu perfil, já que os bancos costumam ativar isso de forma gradual.
Antes de escolher qualquer uma dessas opções, veja diretamente no aplicativo do seu banco as condições atualizadas — taxas de juros, número máximo de parcelas e valor mínimo mudam com frequência, e o que vale hoje pode não valer daqui a poucos meses.
Vale a pena usar o pix parcelado?
Aqui é onde a conversa fica mais séria. Se você já teve dificuldade para fechar o mês, se o cartão de crédito já é uma fonte de dor de cabeça na sua vida financeira, o Pix parcelado pede ainda mais cautela — porque ele tem um “gostinho” de facilidade que pode te levar a parcelar coisas que nem deveriam entrar no seu orçamento.
Pense assim: todo parcelamento com juros é, na prática, um empréstimo. E quanto mais parcelamentos você tem rodando ao mesmo tempo — cartão, Pix parcelado, carnê da loja —, mais difícil fica enxergar o tamanho real do compromisso que você assumiu. É esse acúmulo silencioso que costuma levar as pessoas para o “efeito bola de neve” das dívidas.
Dito isso, existem situações em que faz sentido considerar essa modalidade:
Quando você não tem outra alternativa de pagamento naquele momento (por exemplo, um gasto essencial e urgente) e as parcelas cabem confortavelmente no seu orçamento dos próximos meses;
Quando a taxa de juros do Pix parcelado é menor do que a de outra forma de crédito que você usaria de qualquer forma (como o cheque especial, que costuma ter juros ainda mais altos);
Quando você já simulou o valor total com juros e comparou com pagar à vista — e a diferença não compromete o seu planejamento.
Fora dessas situações, o mais saudável é evitar. Se a compra não cabe no seu bolso à vista, provavelmente ela também não deveria caber parcelada com juros — porque, no fim das contas, você vai pagar mais caro por algo que talvez pudesse esperar.
Como usar o pix parcelado com responsabilidade
Se depois de pesar os prós e contras você decidir usar essa modalidade, alguns cuidados ajudam a evitar dor de cabeça lá na frente:
Sempre confira a simulação completa antes de confirmar — valor de cada parcela, juros totais e o valor final. Nunca finalize sem entender exatamente quanto vai pagar no total.
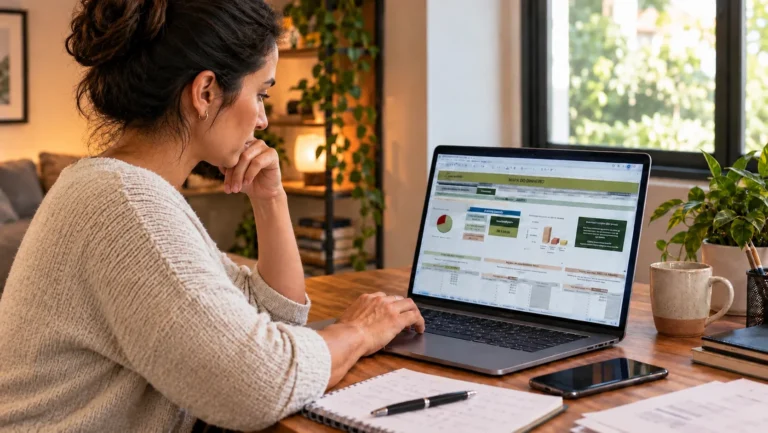
Anote o compromisso no seu controle financeiro, do mesmo jeito que você faria com uma compra no cartão. Parcela de Pix parcelado é dívida como qualquer outra, e precisa entrar na sua planilha de gastos fixos do mês.
Evite parcelar mais de um Pix ao mesmo tempo sem ter clareza total do impacto disso na sua fatura. É fácil perder o controle quando os compromissos se acumulam.
Compare sempre com outras formas de pagamento disponíveis antes de escolher o parcelamento — às vezes um débito à vista, mesmo que exija um esforço maior naquele mês, sai bem mais barato no fim das contas.
Priorize antecipar parcelas sempre que sobrar algum dinheiro, principalmente em bancos que oferecem desconto de juros por antecipação, como é o caso do Nubank.
O que fica dessa conversa
O Pix parcelado é, na essência, mais uma porta de crédito disponível no seu app do banco — nem mais, nem menos. Ele não tem nada de mágico: por trás da praticidade, existem juros, IOF e um compromisso financeiro que precisa entrar no seu planejamento com o mesmo peso de qualquer outra dívida.
Se você está numa fase de organizar as finanças e sair do vermelho, o ideal é tratar essa (e qualquer outra) modalidade de parcelamento como uma exceção pontual, não como um hábito. O primeiro passo, sempre, é saber exatamente para onde está indo cada real que entra e sai da sua conta — porque só assim dá para decidir, com segurança, se vale a pena parcelar ou não. Se você ainda não tem esse controle organizado, esse é o momento certo de começar.
Antes de parcelar o próximo Pix, saiba se ele cabe no seu orçamento
Simular as parcelas no aplicativo do banco mostra os juros — mas não mostra se aquele compromisso mensal vai apertar o resto do seu mês. É exatamente esse ponto cego que a planilha Dinheiro Sob Controle resolve: você organiza tudo o que entra e sai, visualiza com clareza o que sobra de verdade e decide com segurança se vale a pena parcelar ou não — sem depender só da simulação do banco.
Quero organizar minhas finanças com a Dinheiro Sob Controle →
Nossas redes sociais


Autor

Com as tags cartão de crédito, juros do cartão, Pix