

A última semana do mês costuma ser a mais difícil para quem vive com o orçamento contado: nos últimos dias antes do salário cair, tudo vira racionamento. O café de casa substitui o da padaria. A caminhada substitui o aplicativo de transporte. O último pacote de macarrão na despensa vira jantar “de novo”. E, no fundo, bate aquela sensação de estar sobrevivendo, não vivendo.
Aí o salário cai. E, quase como um reflexo automático, vem a vontade de compensar tudo que foi adiado — o café especial, o pedido de comida, a compra online que ficou “salva para depois” a semana inteira. Em poucos dias, o saldo que parecia generoso já não é mais, e o ciclo recomeça: aperto, alívio, gasto, aperto de novo.
Se isso soa familiar, você não está sozinho — é, provavelmente, o padrão mais comum entre quem vive de salário fixo no Brasil. E a boa notícia é que existe uma forma de quebrar esse ciclo sem depender de ganhar mais dinheiro: entender por que a última semana do mês dói tanto, e ter um plano real para atravessá-la sem recorrer ao cartão de crédito ou ao cheque especial.
Este texto vai te dar exatamente isso: um conjunto de estratégias práticas, testáveis já no próximo mês apertado, para sobreviver aos últimos dias antes do pagamento com menos estresse e sem criar uma nova dívida no processo.
Por que a última semana do mês é sempre a mais difícil
Antes de ir direto para as estratégias, vale entender por que esse período costuma ser tão mais pesado do que o resto do mês — porque entender a causa muda completamente como você vai lidar com ela.
A maior parte dos gastos fixos (aluguel, contas, parcelas) já foi paga nos primeiros dias após o salário cair. Isso significa que, na última semana, o que resta na conta é, teoricamente, “dinheiro livre” — mas, na prática, é justamente esse resto pequeno que precisa esticar até o próximo pagamento, cobrindo qualquer imprevisto que apareça.
Some a isso um fator psicológico importante: quanto mais escasso o recurso, mais ele ocupa espaço mental. Estudos de comportamento financeiro mostram que a escassez de dinheiro no fim do mês consome energia mental que deveria estar disponível para outras decisões — é por isso que, justamente nos dias mais apertados, as pessoas tomam decisões financeiras piores, não melhores. O cansaço de “segurar” o mês inteiro cobra seu preço na capacidade de resistir a um gasto por impulso.
E há ainda o efeito rebote: depois de dias de privação, o cérebro associa o próximo pagamento a uma sensação de alívio tão forte que qualquer gasto parece justificado — “eu mereço, segurei o mês inteiro”. É esse mecanismo que faz o dinheiro novo sumir rápido demais, reiniciando o ciclo de aperto semanas depois.
Entender isso não é motivo para se culpar. É, na verdade, o primeiro passo para agir de forma diferente: se o problema tem uma causa comportamental clara, a solução também pode ser comportamental — não depende de “ter mais força de vontade”, depende de ter um plano pronto antes de a semana difícil chegar.
- Planeje a semana difícil antes que ela comece
A maioria das pessoas só começa a pensar em como sobreviver à última semana do mês quando ela já chegou — e essa é, provavelmente, a raiz do problema. Quando você só reage no meio da dificuldade, cada decisão vira um esforço extra de disciplina, num momento em que a energia mental já está no limite.
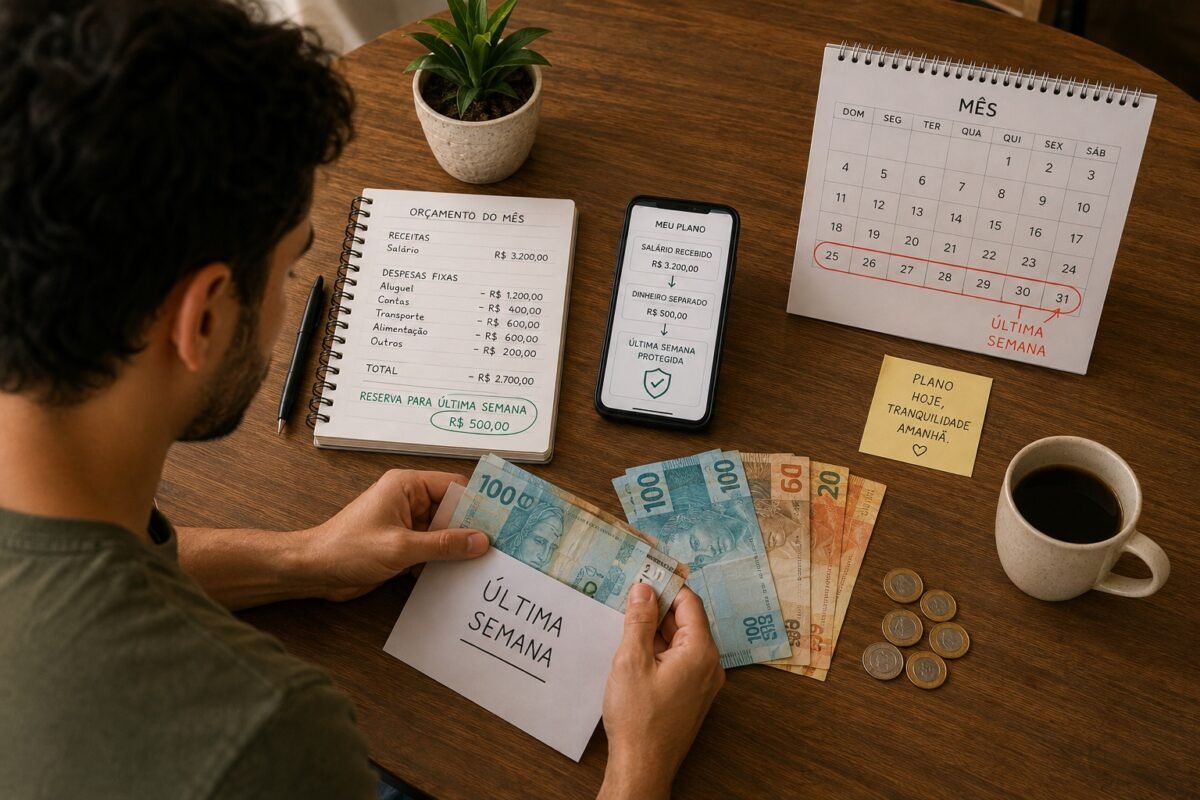
Em vez disso, no dia em que o salário cai, separe fisicamente (ou em uma conta/carteira digital diferente) o valor que você estima ser necessário para a última semana do mês. Isso pode parecer um detalhe pequeno, mas muda completamente a experiência: em vez de “sobrar pouco e sentir a escassez toda hora”, você já sabe, desde o início do mês, exatamente com quanto vai contar naqueles dias — e pode se planejar dentro desse valor, sem surpresas.
- Planeje as refeições da semana com antecedência
Alimentação costuma ser a categoria mais afetada na última semana — e também a mais fácil de resolver com organização, não com sacrifício.
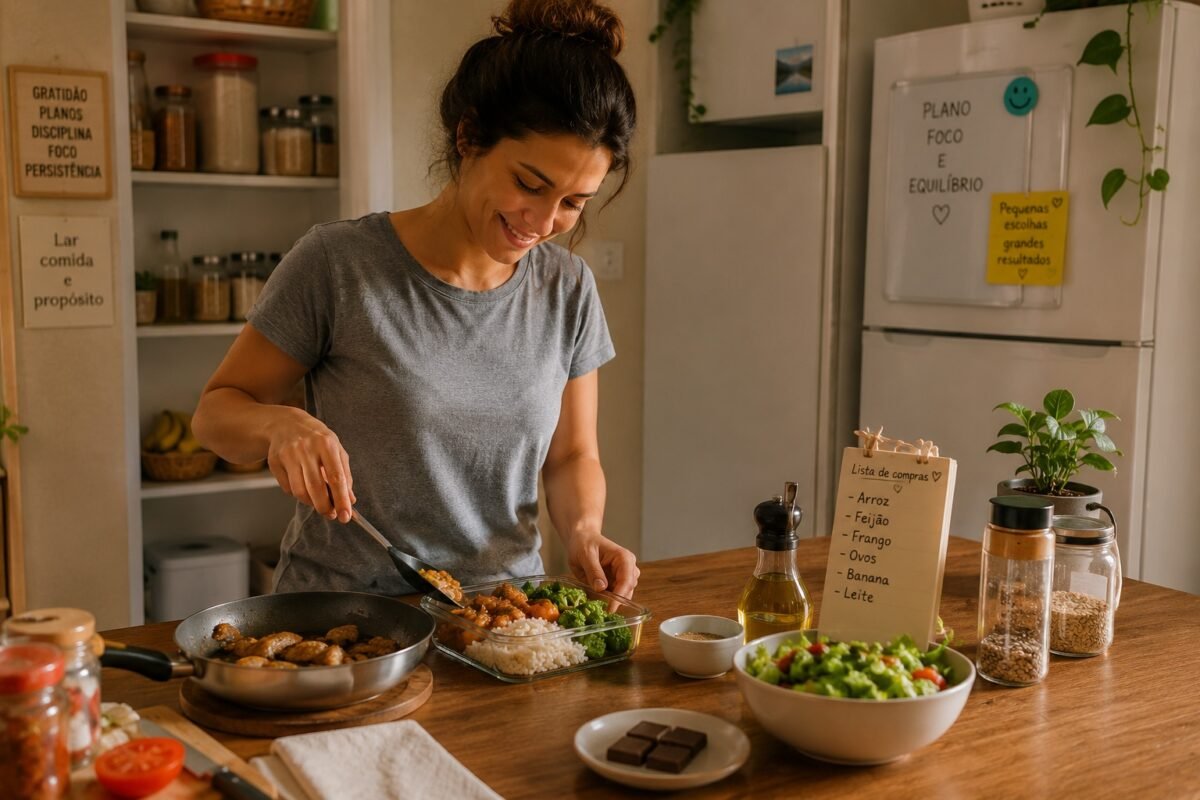
No fim de semana anterior ao início da semana apertada, faça um inventário rápido do que já existe na despensa e na geladeira. Monte um cardápio simples de 5 a 7 dias usando prioritariamente o que você já tem, complementando apenas com poucos itens essenciais.
Esse planejamento resolve dois problemas ao mesmo tempo: evita compras de última hora (que tendem a ser mais caras, porque são feitas com pressa e fome) e elimina a pergunta diária de “o que eu vou comer hoje”, que, quando não tem resposta pronta, empurra direto para pedir comida por aplicativo — um dos maiores vilões do orçamento apertado.
- Corte, por alguns dias, qualquer assinatura ou serviço opcional
Você não precisa cancelar de vez nenhuma assinatura ou serviço que goste — mas pode pausar, temporariamente, tudo que não for essencial durante a semana mais apertada. Muitos serviços de streaming, aplicativos e até academias permitem pausas de curto prazo sem perder o histórico ou a fidelidade acumulada.
Não é sobre economizar um valor gigante — geralmente é um valor pequeno. É sobre reduzir o número de decisões de consumo disponíveis durante os dias em que sua energia para resistir a gastos já está mais baixa. Menos opções de gasto à disposição, menos chance de ceder a uma delas.
- Use o método do “envelope da semana”
Retire (ou separe digitalmente) o valor total que você tem disponível para a última semana e trate esse valor como um limite físico e visível, não como um número abstrato na tela do banco.
Quando o dinheiro é tratado de forma concreta — seja em espécie, seja em uma conta separada que você consulta antes de cada gasto — a percepção de “quanto ainda tenho” fica muito mais clara do que quando está misturado ao saldo geral da conta corrente. Isso reduz o efeito da chamada “dor de pagar” ser anestesiada pelo cartão ou pelo Pix, que tornam o gasto quase invisível.
- Antecipe os pequenos imprevistos previsíveis
Nem todo imprevisto é realmente imprevisível. Muita gente sabe, no fundo, que na última semana vai surgir “alguma coisa” — uma conta esquecida, um pedido de contribuição, um remédio que acaba. Em vez de tratar isso como surpresa, reserve, dentro do valor da última semana, uma pequena margem — mesmo que pequena — especificamente para esse tipo de imprevisto pequeno e recorrente.
Isso evita que qualquer gasto inesperado, por menor que seja, jogue você direto para o cartão de crédito ou para pedir dinheiro emprestado, só porque não havia nenhuma folga prevista.
- Substitua, não elimine
Um erro comum na hora de tentar segurar a última semana é tentar cortar tudo de uma vez — inclusive pequenos prazeres do dia a dia — o que costuma gerar tanta sensação de privação que a pessoa acaba desistindo no meio do caminho e gastando mais do que gastaria normalmente.
Uma estratégia mais sustentável é substituir, não eliminar. Trocar o café da padaria pelo café feito em casa, mas ainda tomar um café bom. Trocar o pedido de comida pelo prato caseiro, mas ainda comer algo que dá prazer. Trocar a saída cara por um encontro em casa com amigos. A ideia não é viver mal por uma semana — é encontrar versões mais baratas das mesmas necessidades, mantendo a sensação de que a vida continua normal, só que mais consciente.
- Evite decisões financeiras importantes nesses dias
Como já vimos, a escassez consome energia mental — e isso afeta diretamente a qualidade das decisões. Por isso, a última semana do mês não é o melhor momento para tomar decisões financeiras maiores: trocar de plano, assinar um novo serviço, decidir sobre um financiamento, ou até mesmo fazer compras parceladas “porque cabe no orçamento”.
Se possível, adie decisões financeiras não urgentes para os primeiros dias após o salário, quando você estiver com a cabeça mais tranquila e menos vulnerável a decisões por cansaço ou impulso.
- Identifique seus “gatilhos de escassez”
Preste atenção em quais situações específicas te fazem mais vulnerável a gastar na última semana do mês. Para algumas pessoas, é o cansaço do fim do dia de trabalho, que empurra para pedir comida pronta. Para outras, é passar por uma loja ou ver uma promoção nas redes sociais. Para outras ainda, é a comparação com o que os amigos estão fazendo naquele fim de semana.
Uma vez identificado o seu gatilho específico, fica mais fácil se antecipar a ele — seja evitando a situação (não passar perto da loja), seja preparando uma alternativa pronta (ter uma refeição já planejada para os dias de mais cansaço), seja simplesmente reconhecendo o padrão no momento em que ele aparece, o que já reduz bastante sua força.
- Transforme a semana apertada em um desafio, não em um castigo
A forma como você enquadra mentalmente essa última semana importa mais do que parece. Encarar esses dias como punição (“estou sofrendo porque não consegui me organizar melhor”) tende a gerar mais desistência do que encará-los como um desafio ativo e temporário (“estou testando até onde consigo esticar bem esse valor, com criatividade”).
Pequenas mudanças de linguagem, na sua própria cabeça, mudam a experiência emocional de atravessar esse período — e aumentam a chance real de você manter o controle até o fim, sem recorrer ao crédito.
- Registre como foi essa semana — e ajuste no mês seguinte
Depois que o salário cai novamente, reserve alguns minutos para revisar como foi a última semana do mês anterior. O que funcionou? O que pesou mais do que deveria? Surgiu algum imprevisto que poderia ter sido antecipado?
Esse pequeno hábito de revisão transforma cada mês apertado em aprendizado para o mês seguinte, em vez de repetir exatamente o mesmo padrão de sofrimento todas as vezes. Com o tempo, você vai perceber que a última semana do mês deixa de ser uma surpresa desconfortável e passa a ser um período previsível, para o qual você já sabe se preparar.
Por que evitar o crédito nesse momento é tão importante
Vale reforçar por que essas estratégias giram, especificamente, em torno de não recorrer ao cartão de crédito ou ao cheque especial durante essa semana.
Quando você usa crédito para cobrir os últimos dias antes do pagamento, você não está resolvendo o aperto — está apenas transferindo ele para o mês seguinte, com juros incluídos. Isso cria um efeito cumulativo perigoso: o próximo salário já nasce comprometido com o que foi gasto no crédito da última semana anterior, o que faz a nova “última semana” chegar ainda mais cedo, e o aperto ainda maior.
É exatamente esse mecanismo que transforma um aperto pontual em um ciclo permanente de dívida rotativa. Por isso, mais importante do que qualquer técnica específica desta lista, está o compromisso de base: encontrar formas de atravessar esses dias usando apenas o que já está disponível, mesmo que isso signifique fazer escolhas mais simples por alguns dias.
O que fazer se, mesmo assim, você precisar recorrer ao crédito
É importante ser honesto: em alguns meses, mesmo com todo planejamento, pode surgir um imprevisto real e inevitável — um problema de saúde, um conserto urgente — que exige recorrer a algum tipo de crédito. Se isso acontecer, o mais importante é que seja uma exceção consciente, não um hábito automático.
Se você precisar usar o cartão ou o cheque especial em uma emergência real, registre esse valor separadamente e priorize quitá-lo assim que o próximo salário cair, antes de qualquer outro gasto não essencial. Isso evita que uma exceção pontual se transforme, sem perceber, no novo padrão de todos os meses.
O ciclo pode ser quebrado — mas começa com preparação, não com força de vontade
Se você chegou até aqui reconhecendo esse padrão — a semana de aperto, seguida do alívio do pagamento, seguido de novo aperto — saiba que isso não é falta de disciplina. É, na maioria das vezes, falta de um plano específico para esse período do mês.
A diferença entre quem consegue atravessar a última semana sem recorrer ao crédito e quem não consegue quase nunca está na quantidade de força de vontade disponível — está em quem se preparou com antecedência e quem tentou resolver tudo no meio da dificuldade, já cansado e com poucas opções na mão.
Escolha, ainda este mês, uma ou duas das estratégias desta lista para testar. Não é preciso aplicar todas de uma vez. O objetivo não é ter uma última semana perfeita — é ter uma última semana um pouco mais leve do que a anterior, e ir ajustando o processo mês após mês.
Se este texto fez sentido para você, continue acompanhando o comececompouco.com.br. Aqui, a organização financeira acontece no ritmo da vida real — sem fórmulas milagrosas e sem culpa.
Qual é a sua estratégia pra segurar até o dia 30 (ou até o dia do seu pagamento)? Conta aqui embaixo — pode ser aquela dica boba que só você usa, mas que sempre funciona.
Nossas redes sociais


