
Ninguém sonha com o primeiro encontro falando de fatura de cartão. Ninguém imagina o dia da mudança pensando em quem vai pagar a conta de luz. Só que falar de dinheiro antes de casar (ou antes de morar junto) é uma das conversas mais importantes da relação, e quase sempre a mais adiada.
Se você ganha pouco, tem dívidas ou namora alguém nessa situação, talvez o assunto dê até vergonha. Fica tranquilo: você não precisa ter dinheiro sobrando para ter essa conversa. Quanto menos sobra no fim do mês, mais ela importa, porque é ela que evita que a dívida de um vire o problema dos dois.
Neste post você vai ver como lidar com o dinheiro antes de casar: quando conversar, quais assuntos não podem ficar de fora, um roteiro de perguntas prontas e o que fazer depois. É o “dinheiro antes do sim” na prática.
Por que falar de dinheiro antes de casar não pode esperar
Quando duas pessoas passam a dividir a mesma casa, o dinheiro deixa de ser assunto individual. Aluguel, luz, água, internet, gás, mercado: tudo isso passa a existir ao mesmo tempo, e alguém precisa pagar.
E não é exagero dizer que o tema pesa na relação. Uma pesquisa da CNDL e do SPC Brasil apontou a administração das finanças como o principal motivo de brigas entre casais, com 37% das respostas. Já um levantamento da plataforma Meu Compromisso mostra que 36% dos casais brigam por dinheiro pelo menos uma vez por semana.
Ou seja, o dinheiro antes de casar não é detalhe: é um dos assuntos que mais pesam na rotina de quem vive junto.
Sem combinado, o que costuma acontecer é isto:
Um dos dois paga mais coisas “porque é mais fácil” e começa a ficar chateado em silêncio.
Um descobre, meses depois, que o outro tinha dívidas que nunca foram mencionadas.
Os dois entram em parcelamentos juntos (sofá, geladeira, celular) sem saber se o orçamento aguenta.
Toda compra vira motivo de discussão, porque não existe regra clara.
Repare que nenhum desses problemas vem de falta de amor. Vêm de falta de combinado. E conversar sobre dinheiro antes de casar é a hora mais barata de combinar: ainda não tem contrato assinado, parcela atrasada nem briga acumulada.
Para quem ganha pouco, o dinheiro antes de casar pede ainda mais cuidado. Nas finanças do casal com renda apertada não existe margem para erro: um boleto atrasado, uma parcela esquecida ou uma dívida escondida desorganiza o mês inteiro dos dois.
Qual é o melhor momento para falar de dinheiro antes de morar junto?
O melhor momento para falar de dinheiro antes de casar é antes de assumir qualquer compromisso financeiro em dupla. Na prática, isso significa antes de:
assinar o contrato de aluguel;
marcar a data do casamento ou da festa;
comprar móveis e eletrodomésticos a prazo;
abrir uma conta conjunta ou dividir um cartão.
O pior momento é logo depois de uma briga ou no dia em que a fatura do cartão chegou. Nessas horas, a conversa vira acusação.
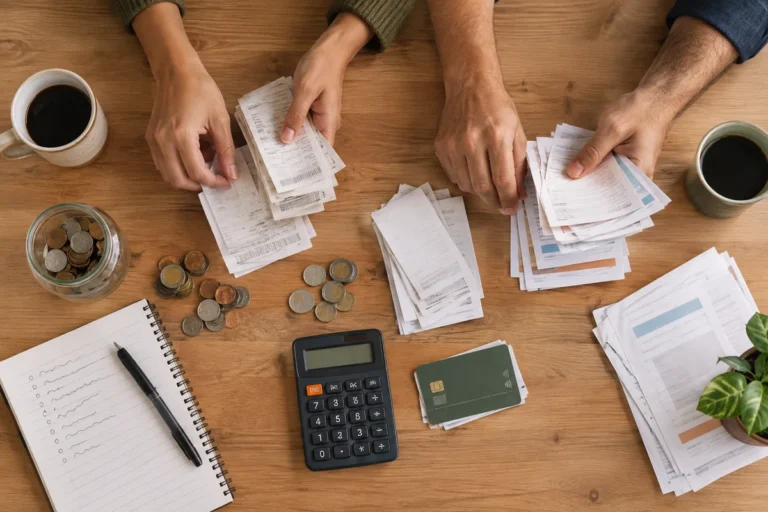
Uma dica simples para tratar do dinheiro antes de casar é marcar uma ‘reunião do dinheiro’. Escolham um horário calmo, com um café, uma hora de duração e o celular longe. Combinem duas regras antes de começar:
Sem julgamento. Cada um conta a sua realidade, sem apontar o dedo.
Sem culpa. O que passou, passou. O objetivo é decidir como fazer daqui para frente.
E fale sempre em “nós”. Em vez de “você gasta demais”, experimente “como a gente pode organizar isso?”. Parece detalhe, mas muda o tom da conversa inteira.
As 6 conversas sobre dinheiro antes de casar que todo casal precisa ter
Na hora de conversar sobre dinheiro antes de casar ou de dividir o mesmo teto, estes são os seis assuntos que não podem ficar de fora.
1. Quanto cada um ganha (de verdade)
Parece óbvio, mas muita gente começa a morar junto sem saber a renda real do outro. E “renda real” não é só o salário da carteira. É o que efetivamente cai na conta todo mês, incluindo:
salário líquido, depois dos descontos;
renda extra, bicos e comissões (e se ela é fixa ou irregular);
benefícios, como vale-alimentação, que só podem ser usados para certas coisas.
Se uma das rendas varia de mês para mês, combinem que o orçamento será montado em cima do menor valor que a pessoa costuma receber, e não do melhor mês.

2. As dívidas de cada um (a conversa mais difícil)
Aqui mora o maior medo, e também a maior vantagem de conversar cedo. Cada um deve contar o que deve, e a lista precisa conter:
quanto deve, a quem e há quanto tempo;
o valor da parcela e a data de vencimento;
se há atraso, negativação (nome sujo) ou cobrança em andamento;
dívidas “informais”, como empréstimo de família ou amigos.
Não precisa ser um interrogatório. Funciona melhor quando os dois mostram suas listas ao mesmo tempo, em papel ou na planilha, de forma que ninguém se sinta sozinho na exposição.
Pense nisto como uma foto do ponto de partida. Ninguém está sendo julgado: vocês estão descobrindo juntos qual é o tamanho do desafio e quanto do orçamento ele vai consumir.
3. Como cada um lida com o dinheiro
Dois casais com a mesma renda podem ter vidas financeiras completamente diferentes, porque as pessoas têm hábitos diferentes. Conversem sobre perguntas como:
Você é do tipo que guarda ou do tipo que gasta quando o dinheiro cai?
Costuma parcelar tudo no cartão? Usa o limite como extensão do salário?
O que você considera gasto essencial e o que considera luxo?
Como era o dinheiro na casa onde você cresceu?
Essa última costuma revelar muito. Quem cresceu vendo a família sofrer com a falta de dinheiro pode ser extremamente econômico, e quem passou necessidade pode ter dificuldade de recusar um gasto. Entender de onde vem o hábito do outro evita que cada diferença vire um conflito.
4. As metas: o que vocês querem construir
Sem meta, o dinheiro some. Com meta, mesmo o pouco ganha direção. Conversem sobre:
Curto prazo (até 1 ano): montar a casa, quitar uma dívida específica, fazer uma reserva inicial.
Médio prazo (1 a 5 anos): casamento, mudança, curso, carro, filhos.
Longo prazo: casa própria, aposentadoria, tranquilidade na velhice.
Aqui vale ser realista. Se a dívida de um dos dois consome boa parte da renda, talvez a primeira meta do casal seja justamente sair do vermelho, antes de qualquer festa ou compra grande. Isso não é abrir mão do sonho, é construir uma base para que ele aconteça sem sufoco.

5. Como vão dividir as despesas
Existem três caminhos mais comuns para dividir as contas da casa:
Modelo | Como funciona | Ponto de atenção |
|---|---|---|
Meio a meio | Cada um paga 50% de cada conta | Simples, mas pesa mais para quem ganha menos |
Proporcional à renda | Cada um paga a mesma porcentagem do que ganha | Exige conhecer a renda real dos dois |
Contas diferentes | Um paga o aluguel, o outro o mercado e as contas | Prático, mas é preciso conferir se o total fica equilibrado |
No modelo proporcional, se um ganha 60% da renda total do casal, ele paga 60% das despesas comuns. É o que costuma funcionar melhor quando as rendas são diferentes.
Não existe modelo certo para todo mundo. O melhor é aquele que os dois consideram justo e que cabe no orçamento. Para os detalhes de como organizar a conta bancária depois dessa decisão, veja nosso post sobre conta conjunta ou separada.
6. Imprevistos, família e o que fazer em caso de aperto
Por último, combinem as regras para os momentos difíceis. Por exemplo:
Até que valor cada um pode gastar sem avisar o outro? (Um limite como R$ 100 ou R$ 200 evita muita discussão.)
O que fazer se um dos dois perder o emprego ou tiver a renda reduzida?
Como lidar com pedidos de ajuda da família? Dá para ajudar? Até quanto?
Como vão formar uma reserva para emergências?
Esse último ponto é importante. Uma reserva de emergência, mesmo pequena, é o que impede que um imprevisto vire dívida nova. Começar com o equivalente a uma conta de luz guardada já é um passo.
Dívidas antes de casar: a dívida de um vira problema dos dois?
Essa é a dúvida que mais tira o sono de quem está prestes a casar com alguém endividado, ou de quem está endividado e tem medo de “contaminar” o outro.
Do ponto de vista legal, a resposta depende do regime de bens. No regime padrão das uniões brasileiras, a comunhão parcial de bens, a princípio você não responde pelas dívidas que o outro contraiu antes do casamento. Já na comunhão universal, os bens e as dívidas de antes e de durante o casamento passam a ser do casal, e na separação total cada um responde pelas suas.
Quando um dos dois tem dívida grande ou está inadimplente, existe ainda uma opção a conversar com um advogado ou cartório: uma advogada de família ouvida pelo Seu Dinheiro sugere o pacto antenupcial com separação total de bens e a compra dos bens da família no nome de quem não tem dívidas. Cada caso é diferente, então vale buscar orientação profissional antes de decidir. (Este texto é informativo e não substitui orientação jurídica).
Na prática do dia a dia, porém, a dívida de um afeta os dois, e de várias formas:
O nome sujo pode atrapalhar um aluguel (principalmente quando exigem análise de crédito ou fiador) e dificultar financiamentos feitos em conjunto.
A parcela da dívida sai do mesmo dinheiro que deveria pagar o mercado e as contas da casa.
O estresse de cobranças, ligações e atrasos acaba entrando na relação.
Por isso, o que protege o casal não é esconder a dívida, é conhecê-la e ter um plano. Mesmo ganhando pouco, vocês podem combinar que uma parte fixa da renda vai todo mês para quitar a dívida, começando pela que tem os juros mais altos, e que nenhuma dívida nova será feita sem os dois saberem.
Roteiro de perguntas para a conversa sobre dinheiro antes de casar
Se você não sabe por onde começar, imprima ou copie esta lista e usem como guia na conversa sobre dinheiro antes de casar:
Quanto cai na conta de cada um por mês, de verdade?
Quais são as nossas dívidas, com valores, parcelas e datas?
Tem alguém com o nome sujo ou com cobrança em andamento?
Quais são nossas despesas fixas juntos (aluguel, luz, água, internet, mercado)?
Como vamos dividir essas despesas?
Quanto cada um pode gastar sozinho sem precisar avisar?
Qual é a nossa primeira meta como casal?
Quanto dá para guardar por mês, mesmo que seja pouco?
O que fazemos se um dos dois ficar sem renda?
Com que frequência vamos revisar esse combinado?
Respondam com calma e anotem. O papel (ou a planilha) é o que transforma a conversa em acordo.
Erros comuns que você pode evitar
Esconder a dívida “para não preocupar”. Ela aparece de qualquer jeito, só que depois, e com um problema extra: a perda de confiança.
Deixar o dinheiro antes de casar para “depois da festa”. Quanto mais tarde a conversa, mais difícil ela fica, porque as contas e os compromissos já estão rodando.
Fazer a conversa uma vez e nunca mais. Rendas mudam, metas mudam, a vida muda. Marquem uma revisão mensal curta, de 20 a 30 minutos.
Deixar o mais “organizado” mandar em tudo. Quando só um decide e o outro obedece, o combinado vira cobrança. As decisões precisam ser dos dois.
Comparar com outros casais. O casal da internet que “guarda 30% da renda” tem outra realidade. O seu ponto de partida é o seu, e tudo bem.
Começar a vida a dois com parcelamentos grandes. Mobiliar a casa de uma vez no cartão é tentador. Comece pelo essencial (cama, fogão, geladeira) e vá completando conforme o orçamento deixar.
Depois da conversa: o que fazer na prática
A conversa é o primeiro passo. O segundo é colocar o combinado em prática:
Montem um orçamento do casal, somando as duas rendas e listando todas as despesas.
Definam como vão acompanhar os gastos.
Escolham o modelo de conta (conjunta, separada ou mista) com base no que combinaram.
Montem o plano para as dívidas, se houver, começando pela de juros mais altos.
Marquem a próxima reunião do dinheiro, com data no calendário.
Perguntas frequentes
Quando falar de dinheiro antes de casar?
Assim que a relação ficar séria e antes de assumir compromissos financeiros juntos, como aluguel ou casamento. Quanto mais cedo, mais fácil é a conversa.
É obrigatório contar sobre as dívidas antes de casar?
Não existe uma regra que obrigue, mas é o mais saudável. A dívida afeta o orçamento e o acesso a crédito dos dois, e esconder costuma gerar mais problema do que a própria dívida.
Como dividir as contas quando um ganha mais que o outro?
Muitos casais optam pela divisão proporcional à renda, em que cada um contribui com a mesma porcentagem do que ganha. Assim, quem ganha menos não fica sufocado.
Casal com pouco dinheiro precisa de planejamento financeiro?
Precisa ainda mais. Com renda apertada, qualquer desencontro pesa no mês. Um combinado simples, anotado e revisado, já faz muita diferença.
Conclusão
Falar de dinheiro antes de casar ou morar junto não é falta de romantismo, é cuidado. É dizer ao outro: “eu quero construir isso com você, e quero que a gente saiba exatamente onde está pisando.”
Você não precisa ganhar muito, nem estar livre de dívidas, para começar. Precisa de honestidade, um papel na mão e disposição de tratar o dinheiro como assunto de dois. O resto vocês organizam um passo de cada vez.

E para colocar tudo no papel sem complicação, o Dinheiro Sob Controle foi feito justamente para quem quer organizar o salário e as contas sem virar especialista em finanças. Ela ajuda vocês a enxergar para onde vai cada real e a transformar o combinado em rotina. Quero o Dinheiro Sob Controle →

Nossas redes sociais


