

Você sabe quanto ganha, mas não sabe pra onde vai o dinheiro? Se a resposta for sim, você não está sozinho — e o problema quase nunca é falta de força de vontade.
A maioria das pessoas não perde dinheiro por um motivo grande e óbvio. Perde por dezenas de pequenas fugas que nunca são registradas: o delivery de terça-feira, a assinatura que ninguém lembra que ainda paga, o cartão que “resolve” o aperto do fim do mês. Nenhuma dessas coisas parece grave sozinha — juntas, elas são o motivo pelo qual o salário nunca é suficiente.
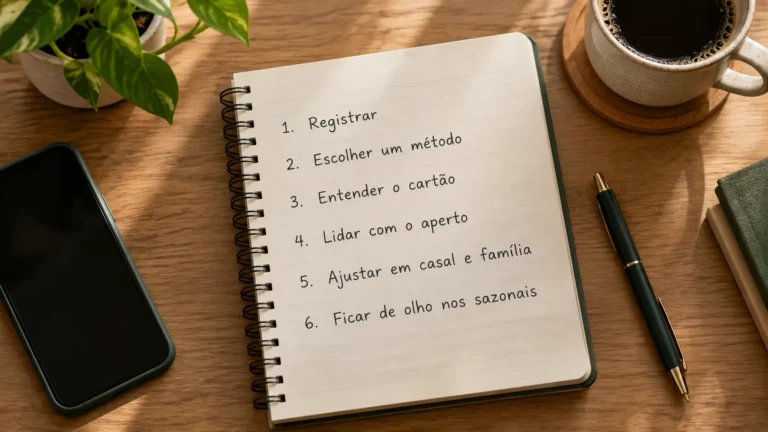
O controle do dinheiro não é sobre ganhar mais. É sobre enxergar com clareza cada real que entra e sai da sua conta — e isso se constrói em uma ordem específica. Este guia mostra o controle do dinheiro passo a passo, em 6 etapas, do primeiro registro até os gastos que só aparecem em certas épocas do ano.
.
Passo 1: Registre para onde seu dinheiro está indo
O primeiro passo do controle do dinheiro é registrar. Antes de qualquer método, app ou planilha, esse é o passo que ninguém pode pular. Não dá para controlar o que você não consegue ver — e a maior parte de quem “não sobra nada no fim do mês” nunca fez essa conta de verdade, só sente que o dinheiro sumiu.
O registro não precisa ser sofisticado. Pode ser um caderno, uma nota no celular ou uma planilha simples — o que importa não é a ferramenta, é a constância. Anote todo gasto por pelo menos duas semanas, sem julgar se é “certo” ou “errado” gastar aquilo. O objetivo aqui não é cortar nada ainda — é só enxergar.
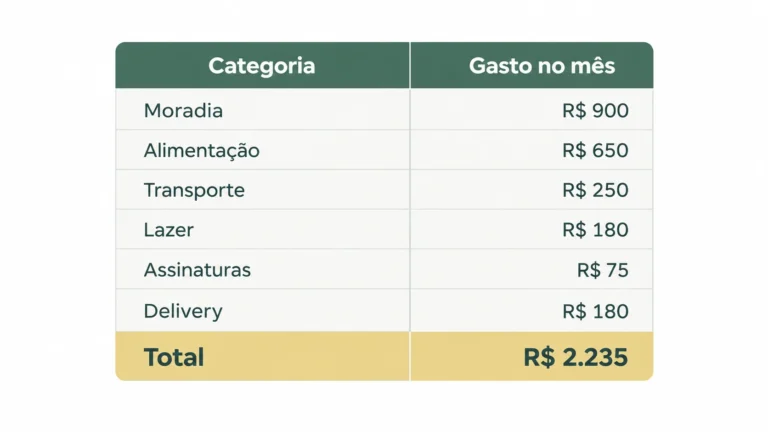
Depois de duas semanas de registro bruto, o próximo movimento é agrupar esses gastos em categorias (moradia, alimentação, transporte, lazer) para entender onde o dinheiro se concentra. É nesse momento que a maioria das pessoas descobre gastos que nem sabia que tinha — assinaturas esquecidas, pequenas compras repetidas que juntas somam um valor alto, dinheiro que “evapora” sem deixar rastro de decisão consciente. Esse registro é a base de todo controle do dinheiro que vem depois: sem ele, os próximos passos viram chute.
Aprofunde-se:
Passo 2: Escolha um método de controle do dinheiro que funcione para você
Registrar é o começo — mas registrar sem um método vira uma lista de números sem direção. A boa notícia é que existem vários métodos de controle do dinheiro já testados e nenhum deles é “o certo” universal: o método certo é o que você consegue manter depois da primeira semana de empolgação.
Se você prefere algo visual e físico, o método dos 6 potes divide sua renda em categorias fixas (necessidades, educação, lazer, poupança, investimentos, doações) logo no dia do pagamento — cada real já nasce com um destino. Se prefere algo mais rígido com percentuais, a regra 50-30-20 distribui a renda entre necessidades, desejos e prioridades financeiras de forma simples de calcular. E se o problema é mais comportamental do que técnico — você sabe organizar, mas não consegue seguir —, o método japonês Kakebo trabalha a reflexão antes da compra, perguntando o que você sente antes de gastar.
Não existe problema em testar mais de um nos primeiros meses. O erro mais comum é abandonar um método na primeira semana difícil, achando que ele “não funcionou”, quando na verdade é a fase normal de ajuste de qualquer hábito novo. Qualquer que seja o método escolhido, o controle do dinheiro só funciona se couber na sua rotina.
Aprofunde-se:
Como organizar seu salário: método dos 6 potes na prática
Quanto gastar em cada categoria: regra 50-30-20
Como economizar dinheiro: o método japonês Kakebo
Passo 3: Entenda o papel do cartão de crédito no seu controle
Para quem ganha pouco, o cartão de crédito costuma ser onde o descontrole mais aparece — não porque o cartão seja um vilão por natureza, mas porque ele esconde o tamanho real do gasto até a fatura chegar. Pagar R$ 15 no cartão parece igual a pagar R$ 15 em dinheiro, mas psicologicamente não é: a dor de gastar é adiada, e isso muda o comportamento de compra sem você perceber.
O limite do cartão é o erro de leitura mais comum: ele não é dinheiro disponível, é o teto de uma dívida que você ainda vai precisar pagar com juros altos se não quitar a fatura inteira. Tratar limite como saldo é o caminho mais direto para uma fatura maior do que o salário.
O parcelamento “sem juros” também merece atenção — o custo, quando existe, costuma estar embutido no preço à vista que você deixou de negociar, não em uma taxa visível. Isso não significa nunca parcelar, mas entender que raramente é de graça.
Aprofunde-se:
Limite do cartão de crédito não é dinheiro: entenda por quê
Parcelamento sem juros é armadilha? A verdade que não é contada
Débito automático vale a pena? Vantagens, riscos e quando desativar
Passo 4: Saiba o que fazer quando o aperto chegar
Mesmo com registro e método, vai ter mês apertado — isso não é fracasso, é parte da vida de quem ganha pouco e vive de perto com o orçamento. O que muda tudo é saber o que fazer nesse momento, em vez de recorrer ao crédito no automático.
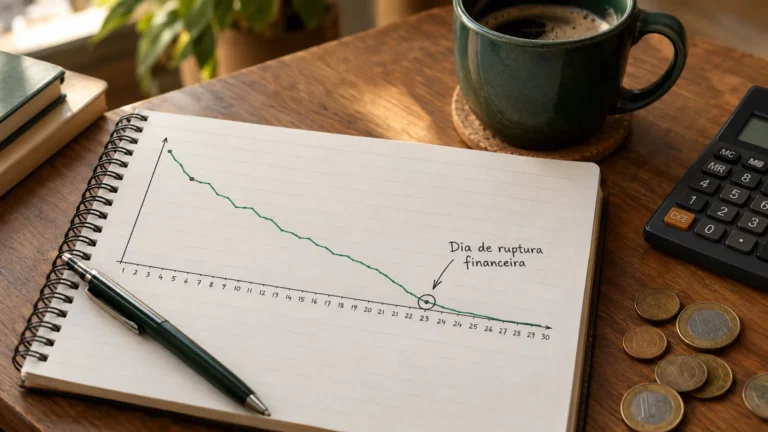
O primeiro sinal de aperto costuma aparecer bem antes do fim do mês — é o que chamamos de “dia de ruptura financeira”, a data em que o salário efetivamente acaba e o resto do mês passa a ser sustentado por crédito ou por cortes de emergência. Identificar esse dia com antecedência dá tempo de reagir antes da crise, em vez de descobrir o problema só quando a fatura chega.
Quando o aperto já está instalado, a prioridade muda: não é hora de otimizar investimento nem de comparar métodos, é hora de sobreviver com o mínimo de dano — adiando o que pode ser adiado, priorizando o essencial, e evitando qualquer decisão de crédito tomada no desespero, que costuma sair mais cara depois.
Aprofunde-se:
Passo 5: Ajuste o controle para casal e família
Dinheiro raramente é só seu — mora com você, é dividido com alguém, ou precisa incluir os filhos na conversa. Controlar gastos em grupo pede um pouco mais de combinação do que controlar sozinho, porque envolve alinhar prioridades que nem sempre são as mesmas para as duas pessoas.
A primeira decisão prática de um casal costuma ser sobre conta: juntar tudo em uma conta conjunta, manter contas separadas com uma divisão combinada de despesas fixas, ou um modelo híbrido. Não existe resposta única — existe o que reduz conflito para aquele casal específico. O problema mais comum não é o modelo escolhido, é a falta de combinação clara sobre quem paga o quê e quando revisar esse acordo.
Quando há filhos envolvidos, vale trazer o planejamento financeiro para a conversa familiar de forma adequada à idade — isso não é sobre assustar a criança com dificuldade, é sobre construir, desde cedo, uma relação mais saudável com dinheiro do que a maioria de nós teve.
Aprofunde-se:
Conta conjunta ou separada? Qual funciona melhor para o casal
Controle de gastos em casal: como dividir as contas sem brigar
Como incluir a família no planejamento financeiro: passo a passo prático
Passo 6: Fique de olho nos gastos variáveis e sazonais
Nem todo gasto é mensal e fixo. Existem os pequenos vazamentos recorrentes que ninguém audita (assinaturas de streaming que ninguém mais usa, aplicativos de delivery que viram hábito sem intenção) e os picos previsíveis do calendário (IPVA, material escolar, festas de fim de ano) que pegam desprevenido justamente por parecerem “eventuais” — mesmo sendo, na prática, totalmente previsíveis.
A solução para os dois é a mesma: antecipação. Uma auditoria trimestral de assinaturas evita que R$ 20 aqui e R$ 15 ali virem R$ 200 por mês sem nenhuma decisão consciente por trás. E gastos sazonais deixam de ser um susto quando entram numa reserva mensal planejada com meses de antecedência, em vez de aparecerem como surpresa em dezembro ou em janeiro.
Se sua renda é variável — freelancer, autônomo, comissionado —, esse passo fica ainda mais importante: sem salário fixo, o controle de gastos precisa se adaptar ao mês de cima e ao mês de baixo, e não ao contrário.
Aprofunde-se:
Assinaturas esquecidas: como fazer uma auditoria e economizar
Controle de gastos com renda variável: guia em 4 passos
Gastos de fim de ano: o passo a passo sem sufocar dezembro
Depois do controle do dinheiro: para onde ir
Agora que você sabe para onde vai cada real, o próximo passo é entender como está sua situação financeira como um todo. Faça o diagnóstico financeiro e veja por onde começar.
Nossas redes sociais


Autor

Com as tags Controle de gastos, controle de gastos em casal, Educação financeira